NTB
Dagens aksjetips: NORBIT til topps etter ny forsvarsordre – analytikerne ser 34 prosent oppside
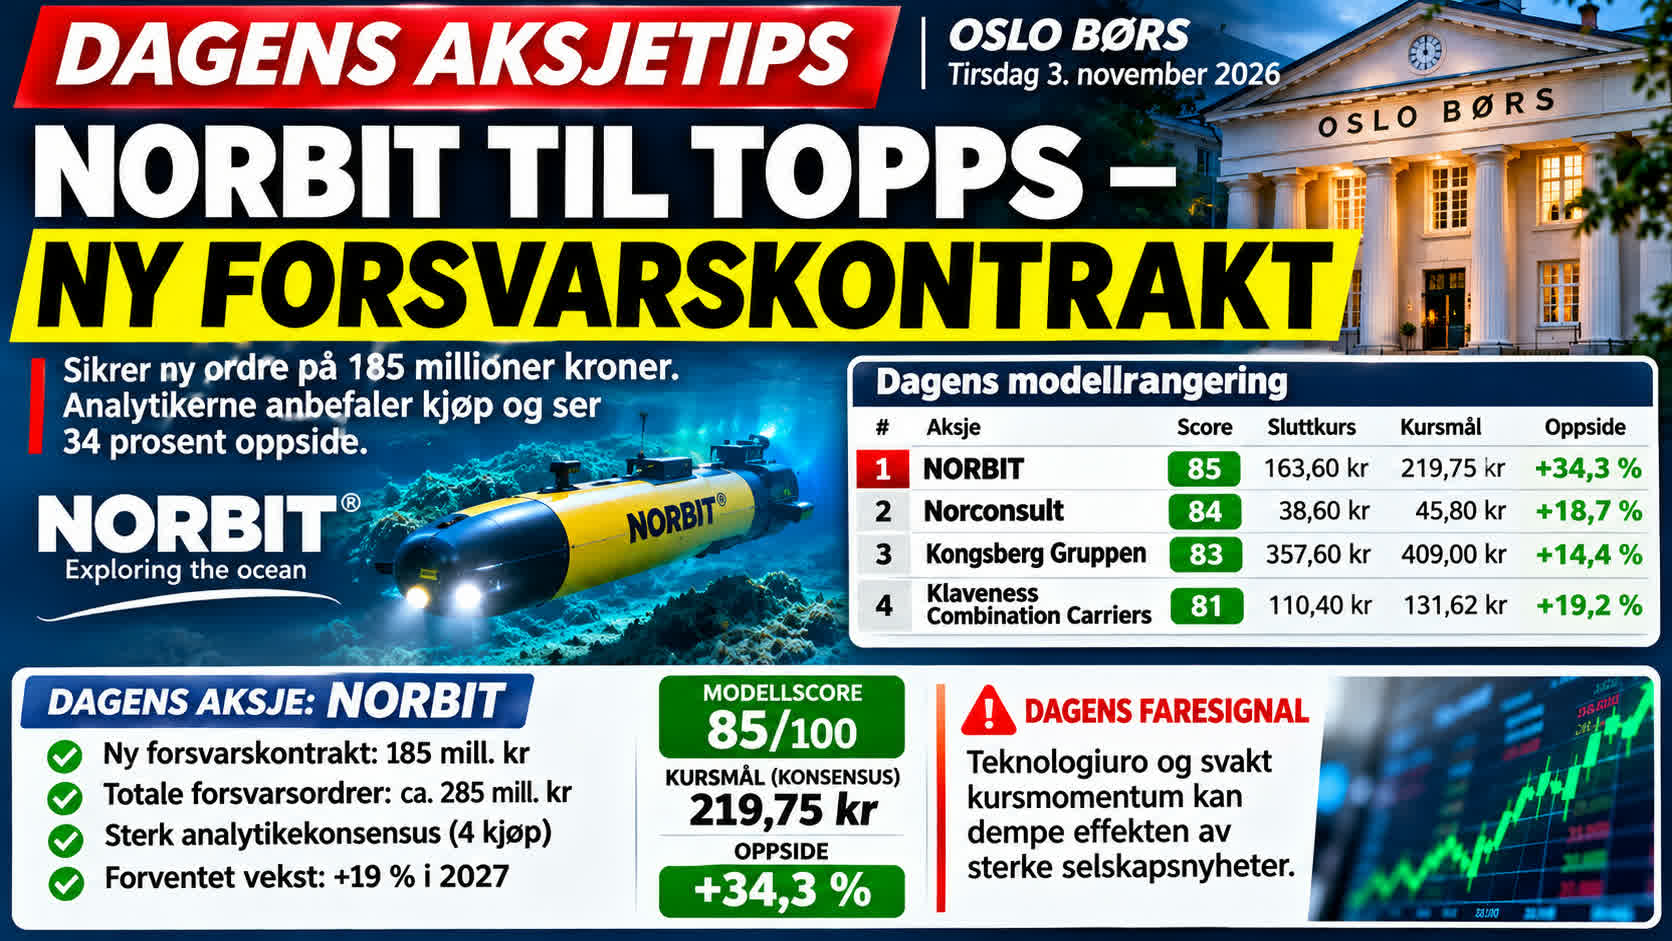

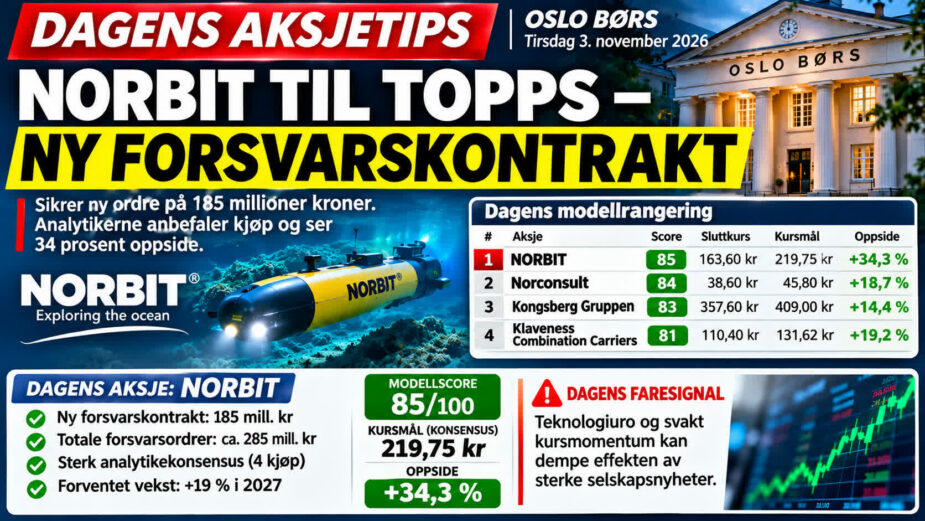
NORBIT overtar førsteplassen i «Dagens aksjetips» tirsdag 3. november etter en ny forsvarskontrakt på 185 millioner kroner. Samtlige fire analytikere i den tilgjengelige konsensusen anbefaler kjøp, og gjennomsnittlig kursmål ligger 34,3 prosent over siste sluttkurs. Norconsult følger på andreplass etter ferske kvartalstall, mens Kongsberg Gruppen og Klaveness Combination Carriers fortsatt viser sterke signaler. Samtidig skaper oljeprisfall, teknologiuro og geopolitisk usikkerhet økt risiko på Oslo Børs.
DAGENS AKSJETIPS: Oslo Børs falt 1,34 prosent mandag og avsluttet på 2.116,20 poeng, etter å ha satt rekord fredag.
Oljeaksjene bidro kraftig til nedgangen. Equinor falt 4,38 prosent, Aker BP 3,42 prosent og Frontline 3,48 prosent.
På Wall Street fortsatte teknologiuroen. Nasdaq falt 1,07 prosent mandag, mens S&P 500 gikk ned 0,51 prosent.
Tirsdag morgen har oljeprisen hentet seg noe inn etter mandagens kraftige fall. Nye meldinger om amerikanske angrep mot Iran skaper samtidig usikkerhet om utviklingen i Midtøsten.
Dagens aksje: NORBIT – 85 av 100 poeng
NORBIT overtar førsteplassen fordi en ny stor forsvarsordre kommer på toppen av sterke resultater, positiv analytikerkonsensus og betydelig beregnet kurspotensial.
Observerte selskapsdata: Mandag kveld meldte teknologiselskapet at det har mottatt en ny produksjonsordre på rundt 185 millioner kroner fra en europeisk kunde innen forsvar og sikkerhet.
Hoveddelen av leveransene skal gjennomføres i første kvartal 2027.
Ordren kommer i tillegg til tidligere tildelte kontrakter på rundt 100 millioner kroner med leveranser i samme kvartal.
Det betyr at NORBIT har meldt om forsvarsrelaterte produksjonsordrer på til sammen rundt 285 millioner kroner for levering i første kvartal neste år.
Den nye kontrakten alene tilsvarer rundt seks prosent av analytikernes forventede omsetning for hele 2026.
Kontrakten styrker selskapets ordresynlighet og bekrefter fortsatt etterspørsel etter europeiskprodusert forsvarsteknologi.
Fire analytikere anbefaler kjøp
Eksterne analytikeranbefalinger: Fire analytikere i S&P Globals konsensus har samlet kjøpsanbefaling på NORBIT.
To har sterk kjøpsanbefaling og to anbefaler kjøp.
Gjennomsnittlig kursmål er 219,75 kroner. Det laveste kursmålet er 184 kroner og det høyeste 245 kroner.
Observerte markedsdata: NORBIT avsluttet mandag på 163,60 kroner, ned 0,06 prosent.
Fra denne kursen tilsvarer gjennomsnittlig kursmål en beregnet oppside på 34,3 prosent.
Selv det laveste kursmålet ligger 12,5 prosent over mandagens sluttkurs.
Dette er et positivt analytikersignal, men kursmålene er ikke bekreftet oppdatert etter den nye kontrakten.
Rekordresultater støtter vurderingen
NORBIT leverte rekordresultater i andre kvartal.
Omsetningen steg 22 prosent til 831,6 millioner kroner, mens driftsresultatet endte på rundt 205 millioner kroner.
EBIT-marginen var omtrent 25 prosent.
Analytikernes tilgjengelige estimater peker mot en omsetning på rundt 3,06 milliarder kroner i 2026 og 3,64 milliarder kroner i 2027.
Det tilsvarer en forventet vekst på rundt 19 prosent neste år.
Det er likevel viktig å skille mellom vekstforventninger og faktiske resultater.
Risiko: Svakt volum og tidligere kursmålskutt
NORBIT har ikke et entydig positivt teknisk bilde.
Mandag ble det omsatt rundt 86.700 aksjer, mot 133.400 fredag.
Kursen har steget fra 157,60 kroner 23. oktober til 163,60 kroner mandag, en oppgang på 3,8 prosent.
Men aksjen ligger fortsatt betydelig under tidligere toppnivåer.
Det finnes også negative analytikersignaler. SB1 Markets reduserte i september kursmålet fra 230 til 200 kroner, selv om kjøpsanbefalingen ble opprettholdt.
Høy kundekonsentrasjon i deler av virksomheten, komponentkostnader og usikkerhet rundt fremtidige marginer er viktige risikofaktorer.
Egen modellbasert score: 85/100.
NORBIT får 24 poeng for analytikerkonsensus, åtte for kursmål og estimater, 15 for nyhetsmomentum, 19 for fundamental utvikling, tolv for kursmomentum og syv for risiko.
Den nye kontrakten er hovedårsaken til at aksjen nå rykker opp på førsteplass.
Norconsult – 84/100: Sterkere lønnsomhet og 19 prosent beregnet oppside
Norconsult rykker inn på andreplass etter ferske kvartalstall tirsdag morgen.
Observerte selskapsdata: Inntektene etter eksterne prosjektkostnader økte seks prosent til 2,31 milliarder kroner i tredje kvartal.
Justert EBITA steg fra 204 til 242 millioner kroner, en økning på rundt 19 prosent.
Den justerte EBITA-marginen økte fra 9,3 til 10,4 prosent.
Ordrereserven steg til 7,9 milliarder kroner, fra 7,8 milliarder ved utgangen av andre kvartal.
Dette viser at selskapet klarer å forbedre driftslønnsomheten selv med moderat organisk vekst.
Men resultatet er ikke entydig positivt. Organisk vekst justert for kalendereffekter var bare én prosent, og resultatet etter skatt falt fra 132 til 118 millioner kroner.
Fem analytikere er positive
Ekstern analytikerkonsensus: Fem analytikere har samlet sterk kjøpsanbefaling på Norconsult.
Gjennomsnittlig kursmål er 45,80 kroner.
Observerte markedsdata: Aksjen steg 0,52 prosent mandag til 38,60 kroner, mens hovedindeksen falt 1,34 prosent.
Norconsult gjorde det dermed 1,86 prosentpoeng bedre enn Oslo Børs på dagen.
Fra sluttkursen tilsvarer analytikernes gjennomsnittlige kursmål en beregnet oppside på 18,7 prosent.
De nye kvartalstallene er ikke nødvendigvis innarbeidet i analytikernes kursmål.
Norconsult får høy score for sterk analytikerstøtte, bedre marginer, solid ordrereserve og relativt stabil etterspørsel fra offentlig sektor.
Lav organisk vekst og svakere nettoresultat trekker ned.
Egen modellbasert score: 84/100.
Kongsberg Gruppen – 83/100: Fortsatt sterk etter rekordresultatene
Kongsberg Gruppen faller til tredjeplass i rangeringen, men ikke fordi de fundamentale signalene er blitt svake.
Observerte selskapsdata: Selskapet økte inntektene med 50 prosent til 11,3 milliarder kroner i tredje kvartal.
Driftsresultatet steg 66 prosent til 1,9 milliarder kroner.
Ordreinngangen nådde 23,3 milliarder kroner, og ordrereserven steg til rekordhøye 174,2 milliarder kroner.
Dette gir betydelig forutsigbarhet for fremtidig aktivitet innen missiler, luftvern og forsvarsteknologi.
Analytikernes gjennomsnittlige kursmål øker
Eksterne analytikeranbefalinger: En oppdatert konsensus fra elleve analytikere viser nå et gjennomsnittlig kursmål på 409 kroner.
Det er høyere enn de 403 kronene som fremgikk av forrige oversikt.
Syv analytikere anbefaler kjøp, tre anbefaler hold og én har en negativ anbefaling.
Observerte markedsdata: Kongsberg steg 0,51 prosent mandag til 357,60 kroner.
Det ble omsatt nesten to millioner aksjer.
Dette er et positivt signal etter forrige ukes kraftige oppgang.
Fra mandagens sluttkurs tilsvarer analytikernes gjennomsnittlige kursmål 14,4 prosent beregnet oppside.
Høy verdsettelse og store forventninger til fremtidig inntjening trekker ned modellscoren.
Egen modellbasert score: 83/100.
Klaveness Combination Carriers – 81/100: Sterk konsensus etter utbyttejustering
Klaveness Combination Carriers beholder en plass blant de fire høyest rangerte aksjene.
Observerte selskapsdata: Rederiet leverte EBITDA på 40,4 millioner dollar og et resultat etter skatt på 23,6 millioner dollar i tredje kvartal.
Selskapet forventer rekordhøye fraktinntekter i fjerde kvartal.
Rundt 64 prosent av kapasiteten er allerede sikret.
Ekstern analytikerkonsensus: Fire analytikere har samlet sterk kjøpsanbefaling og et gjennomsnittlig kursmål på 131,62 kroner.
Observerte markedsdata: Aksjen avsluttet mandag på 110,40 kroner.
Det er 3,66 prosent lavere enn fredagens ujusterte sluttkurs.
Men mandag var også første handelsdag uten rett til kvartalsutbyttet på 0,36 dollar per aksje.
Justert for utbytte var kursnedgangen rundt 0,8 prosent.
Det er derfor misvisende å tolke hele det ujusterte kursfallet som et ordinært verdifall.
Fra mandagens sluttkurs tilsvarer analytikernes gjennomsnittlige kursmål en beregnet oppside på 19,2 prosent.
Den største risikoen er at fraktratene kan falle dersom den geopolitiske situasjonen normaliseres.
Egen modellbasert score: 81/100.
OKEA varsler utbytte på to kroner per aksje
Blant dagens øvrige viktige selskapsnyheter er OKEAs kvartalsrapport.
Oljeselskapet melder om en netto kontantposisjon på 180 millioner dollar, opp fra 59 millioner dollar ved utgangen av forrige kvartal.
EBITDA endte på 192 millioner dollar, ned fra 207 millioner dollar i andre kvartal.
Resultatet etter skatt steg fra 14 til 29 millioner dollar.
Selskapet varsler samtidig at kvartalsutbyttene gjenopptas, med en utbetaling på to kroner per aksje i desember.
OKEA har også som intensjon å betale minst én krone per aksje hvert kvartal gjennom 2027.
Fra mandagens sluttkurs på 46,65 kroner tilsvarer den første varslede utbetalingen rundt 4,3 prosent.
Utbytteplanen er et positivt signal, men analytikernes gjennomsnittlige kursmål på 47,25 kroner gir bare rundt 1,3 prosent beregnet kursoppside.
Mandag falt aksjen 6,51 prosent, samtidig som oljeprisen stupte.
Dette holder foreløpig OKEA utenfor dagens fire høyest rangerte aksjer.
SalMar mer enn dobler driftsresultatet
SalMar leverte tirsdag morgen et operasjonelt driftsresultat på 1,61 milliarder kroner for tredje kvartal, mot 711 millioner kroner i samme periode i fjor.
Slaktevolumet nådde rekordhøye 105.100 tonn.
Selskapet har også redusert netto rentebærende gjeld med 1,23 milliarder kroner siden andre kvartal.
Men volumguidingen for 2026 er noe redusert, og selskapet venter omtrent uendret slaktevolum i 2027.
Analytikernes gjennomsnittlige kursmål er 614,17 kroner, tilsvarende 6,1 prosent beregnet oppside fra mandagens sluttkurs på 579 kroner.
SalMar er derfor en viktig aksje å følge etter resultatfremleggelsen, men den begrensede konsensusoppsiden holder aksjen utenfor dagens topp fire.
Oljeprisen og Wall Street skaper usikkerhet
Brent-oljen falt rundt 7,6 prosent mandag til 104,77 dollar fatet etter meldinger om mulige diplomatiske fremskritt mellom USA og Iran.
Tirsdag morgen steg oljeprisen igjen etter rapporter om amerikanske angrep mot mål på den iranske øya Qeshm.
De store svingningene viser hvor følsomt energimarkedet er for den geopolitiske utviklingen.
På Wall Street falt Nasdaq 1,07 prosent mandag, mens S&P 500 gikk ned 0,51 prosent. Dow Jones steg derimot 0,41 prosent.
Bekymringer rundt lønnsomheten i de enorme investeringene i kunstig intelligens bidrar fortsatt til press på teknologiselskapene.
Dette er særlig relevant for NORBIT og andre norske teknologiselskaper.
Renter og valuta
Norges Banks styringsrente er 4,50 prosent. Neste rentebeslutning kommer torsdag 5. november.
Den amerikanske tiårsrenten ligger rundt 4,9 prosent.
Norges Banks referansekurser mandag var 9,2524 kroner per dollar og 10,3775 kroner per euro.
Høye renter kan dempe investeringsviljen og verdsettelsen av vekstselskaper, mens valutabevegelser påvirker norske eksportbedrifter.
Dagens viktigste faresignal: Teknologiuro og svakt kursmomentum
Det viktigste faresignalet tirsdag er kombinasjonen av svak internasjonal risikovilje og høye forventninger til vekstselskaper.
NORBIT har fått en stor kontrakt, men aksjen har foreløpig ikke vist noen kursreaksjon på meldingen, som kom etter mandagens børsslutt.
Handelsvolumet har dessuten vært relativt lavt.
En positiv åpning etter kontraktsmeldingen vil derfor ikke alene bekrefte en varig oppgang.
Det er også risiko for at teknologifallet i USA sprer seg til norske aksjer.
Dagens viktigste faresignal er at selv sterke selskapsnyheter kan få begrenset effekt dersom investorene reduserer risikoen i aksjemarkedet.
Modellen: Slik rangeres aksjene
Rangeringen bygger på seks hovedfaktorer:
Analytikerkonsensus teller inntil 25 poeng, kursmål og estimatendringer 15, nyhetsmomentum 15, fundamental utvikling 20, kursmomentum 15 og risiko ti poeng.
Lavere risiko gir høyere risikopoeng.
Dagens rangering:
1. NORBIT – 85/100.
2. Norconsult – 84/100.
3. Kongsberg Gruppen – 83/100.
4. Klaveness Combination Carriers – 81/100.
Poengsummene er egne skjønnsmessige modellvurderinger, ikke anbefalinger fra eksterne meglerhus.
Historikken: Gårsdagens førstevalg slo Oslo Børs
Kongsberg Gruppen var førstevalget i «Dagens aksjetips» mandag 2. november.
Aksjen steg 0,51 prosent fra fredagens til mandagens sluttkurs.
Oslo Børs hovedindeks falt samtidig 1,34 prosent.
Mandagens førstevalg slo dermed hovedindeksen med 1,85 prosentpoeng.
Dette er en sammenligning fra sluttkurs til sluttkurs, ikke dokumentasjon på faktisk oppnåelig avkastning etter publisering.
Den siste tidligere rapporterte samlede porteføljekontrollen, basert på kurser fra 9. oktober, viste en hypotetisk avkastning på 2,8 prosent mot minus 0,9 prosent for en tidsjustert sammenligning med Oslo Børs.
Den tidligere beregnede meravkastningen var 3,7 prosentpoeng.
Hafnia og Frontline sto imidlertid for mer enn hele den samlede gevinsten.
Den samlede historikken er ikke beregnet på nytt med alle oppdaterte kurser, utbytter og transaksjonskostnader. Det er derfor ikke dokumentert at serien fortsatt slår Oslo Børs samlet.
Konklusjon: NORBIT har de sterkeste nye signalene
NORBIT er dagens aksje med 85 av 100 poeng. En ny forsvarskontrakt på 185 millioner kroner, sterke tidligere kvartalstall og samstemt analytikerstøtte gir det sterkeste samlede signalet i dagens rangering.
Gjennomsnittlig kursmål på 219,75 kroner tilsvarer 34,3 prosent beregnet oppside fra siste sluttkurs.
Norconsult følger tett etter med fersk resultatforbedring og sterk analytikerkonsensus.
Kongsberg Gruppen har fortsatt rekordhøy ordreinngang og betydelig langsiktig vekstpotensial, mens Klaveness Combination Carriers har sterke fraktutsikter og positiv analytikerkonsensus.
Det blir særlig viktig å følge NORBITs kurs- og volumreaksjon på den nye kontrakten, Norconsult etter resultatfremleggelsen og hvordan teknologiuroen og oljeprisen påvirker Oslo Børs.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsopplysninger og eksterne analytikervurderinger. Poengsummene er en egen redaksjonell rangering. Analysen er ikke personlig investeringsrådgivning. Kursmål er estimater, ikke garantier. Historisk avkastning er ingen garanti for fremtidig avkastning, og aksjeinvesteringer innebærer risiko for tap.