NTB
Dagens aksjetips: Klaveness til topps – analytikerne løfter kursmålene
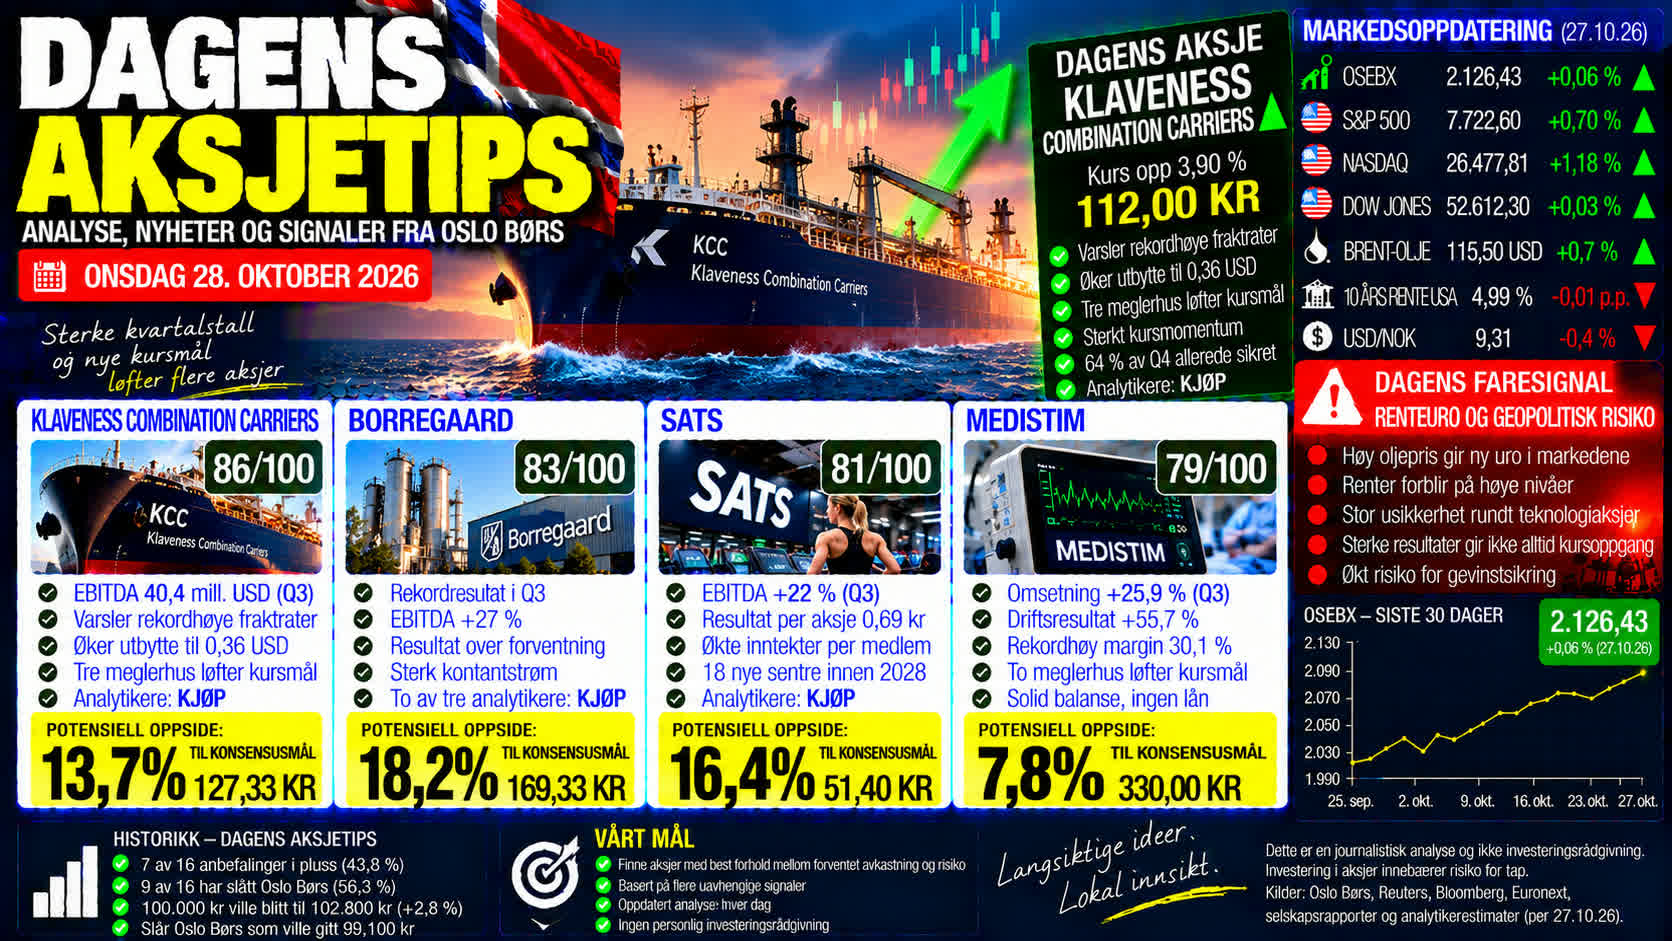

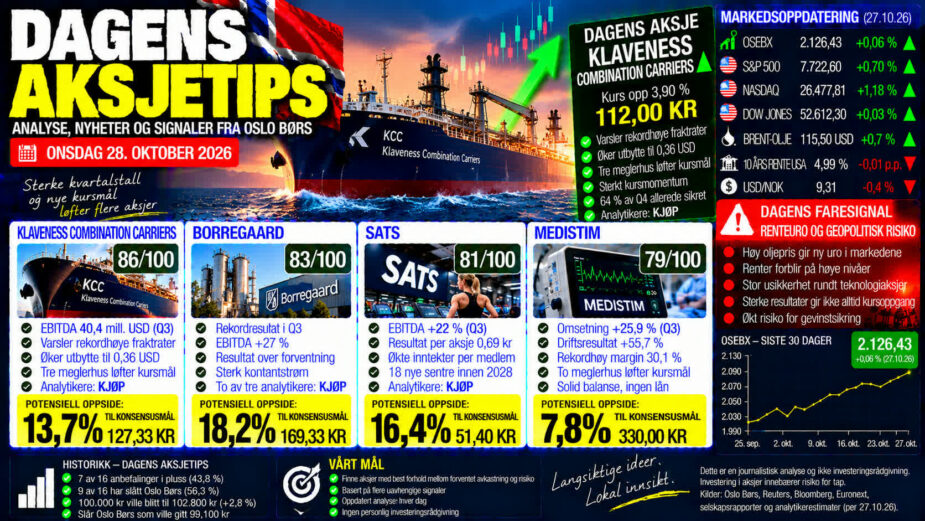
Klaveness Combination Carriers overtar førsteplassen i «Dagens aksjetips» onsdag 28. oktober. Tre meglerhus har oppjustert kursmålene, aksjen har steget kraftig, og rederiet varsler rekordhøye fraktinntekter i fjerde kvartal. Borregaard rykker opp etter et rekordresultat som overgikk analytikernes forventninger med nesten 21 prosent. SATS og Medistim følger på de neste plassene.
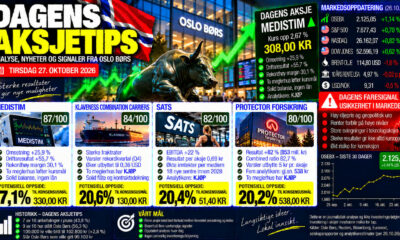
DAGENS AKSJETIPS: Oslo Børs avsluttet tirsdagen med en marginal oppgang på 0,06 prosent. Hovedindeksen endte på 2.126,43 poeng.
Flere selskaper har levert sterke kvartalsresultater, samtidig som internasjonale aksjemarkeder viser bedre utvikling.
Onsdag morgen kommer nye positive resultatsignaler fra blant andre Borregaard, Equinor, Telenor og Norwegian.
Men høye energipriser, renteusikkerhet og geopolitisk uro gir fortsatt betydelig risiko.
Dagens aksje: Klaveness Combination Carriers – 86/100
Klaveness Combination Carriers, KCC, overtar førsteplassen fordi flere uavhengige signaler peker i samme retning.
Observerte markedsdata: Aksjen steg tirsdag 3,90 prosent til 112 kroner.
Mandag hadde aksjen steget 7,37 prosent.
Samlet har KCC dermed steget rundt 11,6 prosent på to handelsdager.
Dette viser et sterkt kortsiktig kursmomentum.
Oppgangen støttes av nye analytikeroppdateringer og selskapets forventninger om rekordhøy inntjening.
Tre meglerhus har løftet kursmålene
Eksterne analytikeranbefalinger: DNB Carnegie oppjusterte mandag kursmålet fra 120 til 135 kroner og gjentok kjøpsanbefalingen.
Pareto Securities løftet tidligere i oktober sitt kursmål fra 115 til 125 kroner.
ABG Sundal Collier økte samtidig kursmålet fra 115 til 122 kroner og gjentok kjøpsanbefalingen.
Alle tre meglerhusene har dermed oppjustert sine vurderinger i oktober.
Gjennomsnittet av de tre identifiserte kursmålene er 127,33 kroner.
Fra tirsdagens sluttkurs på 112 kroner tilsvarer dette en beregnet oppside på 13,7 prosent.
Dette er et utvalg av tre kursmål, ikke en fullstendig analytikerkonsensus.
Varsler rekordhøye fraktinntekter
Observerte selskapsdata: KCC leverte et EBITDA-resultat på 40,4 millioner dollar i tredje kvartal.
Resultatet etter skatt ble 23,6 millioner dollar.
Det var en forbedring fra henholdsvis 38,5 og 20,8 millioner dollar i andre kvartal.
Resultatene var likevel marginalt svakere enn analytikernes forventninger.
Det mest interessante kommer fra utsiktene til fjerde kvartal.
Rederiet forventer rekordhøye fraktinntekter, støttet av et sterkt produkttankmarked og gode tørrbulkmarkeder.
For CABU-flåten venter selskapet daglige inntekter på mellom 43.000 og 48.000 dollar.
For CLEANBU-flåten er forventningene mellom 57.000 og 67.000 dollar dagen.
Rundt 64 prosent av den samlede kapasiteten for fjerde kvartal er allerede sikret.
Dette gir bedre synlighet for fremtidig inntjening.
Styret har dessuten økt kvartalsutbyttet fra 0,30 til 0,36 dollar per aksje, en økning på 20 prosent.
Risikoen ligger i fraktratene
KCC opererer i sykliske shippingmarkeder der fraktratene kan endre seg raskt.
Geopolitisk uro kan både øke etterspørselen etter skip og skape betydelige forstyrrelser.
Den sterke kursoppgangen de siste dagene øker også risikoen for kortsiktig gevinstsikring.
Egen modellbasert score: 86/100.
KCC får høy uttelling for analytikeroppgraderinger, sterk resultatguiding, positivt kursmomentum og økt utbytte.
Syklisk inntjening, geopolitisk risiko og den raske kursoppgangen trekker ned.
Borregaard – 83/100: Rekordresultat langt over forventningene
Borregaard rykker opp til andreplass etter onsdagens kvartalsrapport.
Observerte selskapsdata: Borregaard leverte et rekordhøyt EBITDA-resultat på 557 millioner kroner i tredje kvartal.
Det var en økning fra 440 millioner kroner året før, tilsvarende 26,6 prosent.
Analytikerne hadde ifølge Bloomberg-konsensus ventet 461,4 millioner kroner.
Resultatet var dermed 20,7 prosent bedre enn forventet.
Omsetningen økte fra 1,80 til 1,89 milliarder kroner.
EBITDA-marginen steg fra 24,5 til 29,4 prosent.
Alle de tre forretningsområdene forbedret resultatene.
Særlig BioMaterials hadde sterk fremgang, med EBITDA på 210 millioner kroner mot 112 millioner året før.
Resultatforbedringen skyldes blant annet høy produksjon, kostnadsbesparelser og selektive prisøkninger.
Analytikerne er ikke enige
Eksterne analytikeranbefalinger: Berenberg oppgraderte 20. oktober Borregaard fra hold til kjøp og løftet kursmålet til 180 kroner.
DNB Carnegie har også kjøpsanbefaling med kursmål på 180 kroner, men reduserte nylig kursmålet fra 190 kroner.
Pareto Securities reduserte sitt kursmål fra 196 til 148 kroner og opprettholdt holdanbefalingen.
Gjennomsnittet av disse tre identifiserte kursmålene er 169,33 kroner.
Fra tirsdagens sluttkurs på 143,20 kroner tilsvarer dette 18,2 prosent beregnet oppside.
Men de blandede kursmålendringene viser at analytikerne er uenige om fremtidig utvikling.
Det sterke kvartalsresultatet kan gi grunnlag for nye estimatendringer, men slike oppjusteringer er ikke bekreftet onsdag morgen.
Borregaard advarer dessuten om økende energikostnader og svakere leveranser av bioetanol i fjerde kvartal.
Aksjen har også falt betydelig hittil i år, noe som trekker ned kursmomentumet.
Egen modellbasert score: 83/100.
SATS – 81/100: Resultatvekst og stigende aksjekurs
SATS beholder en plass blant de mest interessante aksjene etter tirsdagens kvartalsrapport.
Observerte selskapsdata: EBITDA før IFRS 16 steg 22 prosent til 235 millioner kroner.
Driftsresultatet før IFRS 16 økte 33 prosent til 182 millioner kroner.
Resultat per aksje steg fra 0,48 til 0,69 kroner.
Inntektene økte til 1,324 milliarder kroner.
Selskapet rapporterer høyere inntekter per medlem og økt treningsaktivitet.
SATS har dessuten sikret 18 nye treningssentre som skal åpnes innen utgangen av 2028.
Handelsvolumet mer enn doblet
Observerte markedsdata: SATS steg tirsdag 3,40 prosent til 44,15 kroner.
Det ble omsatt rundt 799.000 aksjer, mot 343.000 mandag.
Dette viser økende investorinteresse etter kvartalsrapporten.
Ekstern analytikerkonsensus: Et tilgjengelig analytikergjennomsnitt viser kursmål på 51,40 kroner.
Det tilsvarer 16,4 prosent oppside fra tirsdagens sluttkurs.
Men det er ikke dokumentert at konsensus er oppdatert etter kvartalsrapporten.
Risikoen er blant annet at antall medlemmer falt 0,5 prosent fra året før.
Resultatveksten er derfor i betydelig grad avhengig av høyere inntekter fra eksisterende medlemmer.
Egen modellbasert score: 81/100.
Medistim – 79/100: To sterke analytikeroppgraderinger
Medistim faller til fjerdeplass, men har fortsatt flere positive signaler.
Eksterne analytikeranbefalinger: DNB Carnegie løftet mandag kursmålet fra 325 til 370 kroner og gjentok kjøpsanbefalingen.
Danske Bank økte samtidig kursmålet fra 340 til 360 kroner, også med kjøpsanbefaling.
SB1 Markets har en mer forsiktig vurdering med nøytral anbefaling og kursmål på 260 kroner.
Gjennomsnittet av de tre identifiserte kursmålene er 330 kroner.
Observerte markedsdata: Medistim avsluttet tirsdag på 306 kroner, ned 0,65 prosent.
Fra denne kursen tilsvarer gjennomsnittet en beregnet oppside på 7,8 prosent.
Tirsdag var imidlertid første handelsdag uten rett til det vedtatte utbyttet på 2,50 kroner per aksje.
Når utbyttet regnes med, var den samlede verdiutviklingen marginalt positiv sammenlignet med mandagens sluttkurs.
Medistim leverte nylig en omsetningsvekst på 25,9 prosent og en resultatvekst på 55,7 prosent i tredje kvartal.
Men aksjen har allerede steget kraftig etter rapporten, og den beregnede oppsiden til gjennomsnittlig kursmål er begrenset.
Egen modellbasert score: 79/100.
Equinor dobler resultatet – Norwegian slår forventningene
Onsdag morgen kommer også sterke resultater fra flere av de største selskapene på Oslo Børs.
Equinor rapporterte et justert driftsresultat før skatt på rundt 12,4 milliarder dollar i tredje kvartal.
Det er omtrent dobbelt så høyt som året før og over analytikernes forventning på 12,19 milliarder dollar.
Equinor øker samtidig forventet produksjonsvekst for hele 2026 fra rundt tre til fire prosent.
Norwegian leverte et driftsresultat på rundt 2,7 milliarder kroner, mot forventede 2,3 milliarder.
Men flyselskapet advarer om høye drivstoffkostnader og har redusert planlagt kapasitet for første kvartal 2027.
Telenor slo også analytikernes forventninger til både omsetning og justert EBITDA, samtidig som selskapet varsler raskere gjennomføring av tilbakekjøpsprogrammet på 15 milliarder kroner.
Disse selskapene følges videre, men er ikke blant dagens fire høyest rangerte aksjer.
Wall Street steg – oljeprisen tilbake over 115 dollar
Internasjonalt avsluttet de amerikanske aksjemarkedene tirsdagen med oppgang.
S&P 500 steg 0,60 prosent til 7.722,60 poeng.
Nasdaq steg 1,18 prosent til 26.477,81 poeng.
Dow Jones endte opp 0,03 prosent.
Teknologiaksjene sto for mye av oppgangen.
Den amerikanske tiårsrenten lå rundt 4,99 prosent.
Onsdag kveld kommer den amerikanske sentralbankens rentebeslutning.
Samtidig har oljeprisen steget igjen.
Brent-oljen ble onsdag morgen handlet rundt 115,50 dollar fatet etter nye meldinger om angrep mot energiinfrastruktur i Saudi-Arabia.
Dette gir støtte til oljeprodusenter, men øker også risikoen for høyere inflasjon.
Norges Banks dollarkurs var tirsdag 9,3170 kroner, mot 9,5623 kroner 9. oktober.
Kronen har dermed styrket seg rundt 2,6 prosent mot dollar i perioden.
Dagens viktigste faresignal: Renteuro og høye forventninger
Det viktigste faresignalet onsdag er kombinasjonen av høye energipriser og usikkerhet rundt rentene.
Dersom Federal Reserve signaliserer at rentene må holdes høye lenger, kan det legge press på internasjonale aksjemarkeder.
Det kan også påvirke Oslo Børs.
Flere selskaper har dessuten fått kraftig kursoppgang etter kvartalsrapporter og analytikeroppgraderinger.
Dette øker risikoen for gevinstsikring dersom forventningene blir for høye.
For dagens førstevalg, KCC, er den viktigste selskapsrisikoen at de rekordhøye fraktratene ikke varer.
Dagens rangering og modell
1. Klaveness Combination Carriers – 86/100.
2. Borregaard – 83/100.
3. SATS – 81/100.
4. Medistim – 79/100.
Rangeringen bygger på seks faktorer:
Analytikerkonsensus, inntil 25 poeng. Kursmål og estimatendringer, inntil 15 poeng. Nyhetsmomentum, inntil 15 poeng. Fundamental utvikling, inntil 20 poeng. Kursmomentum, inntil 15 poeng. Risiko, inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
KCC får 23 poeng for analytikerkonsensus, 14 for kursmål og estimater, 15 for nyhetsmomentum, 18 for fundamental utvikling, 13 for kursmomentum og tre for risiko.
Poengsummene er en egen skjønnsmessig og modellbasert rangering. De er ikke anbefalinger fra eksterne meglerhus.
Historikken: Tidligere aksjetips har slått Oslo Børs
Den siste tidligere rapporterte resultatkontrollen av «Dagens aksjetips» er basert på sluttkurser fra 9. oktober.
Kontrollen omfattet 16 forskjellige aksjevalg siden 10. august.
Syv av aksjene sto i pluss, mens ni hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
En hypotetisk portefølje med 100.000 kroner likt fordelt på aksjene hadde en tidligere beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den tidligere rapporterte meravkastningen var dermed omtrent 3,7 prosentpoeng.
Men Hafnia og Frontline sto for mer enn hele den samlede gevinsten. Uten disse to tankaksjene hadde de øvrige anbefalingene samlet gitt negativ avkastning.
Hovedindeksen har siden 9. oktober steget videre, men den historiske aksjeporteføljen er ikke oppdatert med nye kurser og utbytter.
Det er derfor ikke grunnlag for å fastslå om serien fortsatt slår Oslo Børs.
Konklusjon: KCC har de sterkeste samlede signalene
Klaveness Combination Carriers er dagens aksje med 86 av 100 poeng. Tre meglerhus har oppjustert kursmålene, selskapet varsler rekordhøye fraktinntekter, og aksjen viser sterkt kursmomentum.
Borregaard er den sterkeste utfordreren etter et rekordresultat langt over forventningene.
SATS viser positiv resultat- og kursutvikling, mens Medistim fortsatt har støtte fra to nye analytikeroppgraderinger.
Onsdag blir det særlig viktig å følge kursreaksjonen i Borregaard, utviklingen i shippingaksjene og den amerikanske rentebeslutningen.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsopplysninger og eksterne analytikervurderinger. Poengsummene er redaksjonens egen rangering. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning, og aksjeinvesteringer innebærer risiko for tap.