Lokalt
Dagens aksjetips: Protector overtar førsteplassen – analytikerne ser 27 prosent oppside
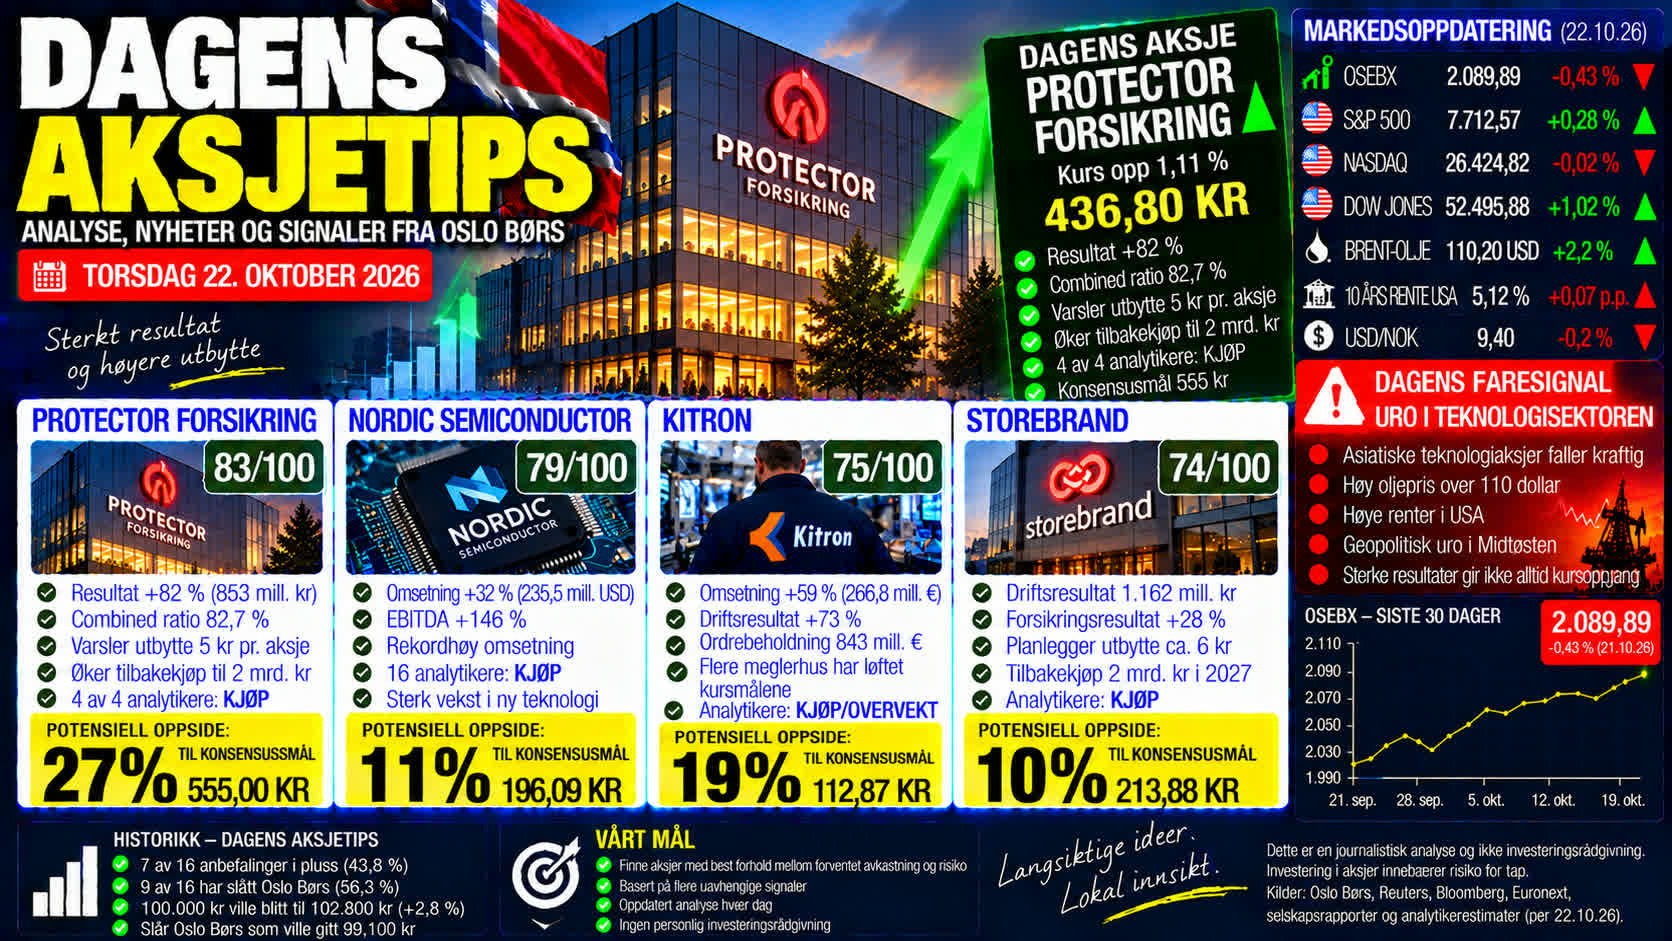

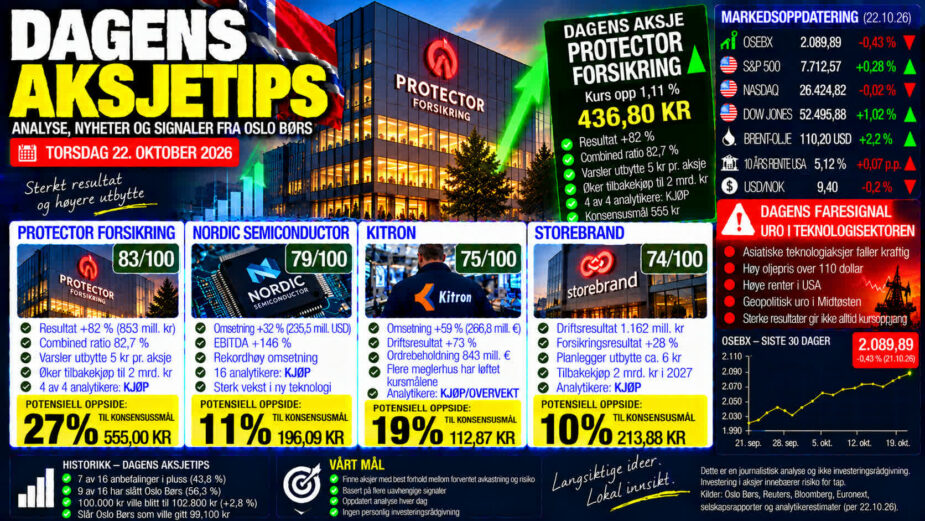
Protector Forsikring overtar førsteplassen i «Dagens aksjetips» etter å ha levert et kvartalsresultat på 853 millioner kroner, hele 82 prosent høyere enn året før. Fire analytikere anbefaler kjøp, og gjennomsnittlig kursmål indikerer 27 prosent oppside. Nordic Semiconductor og Kitron utfordrer med kraftig resultatvekst etter torsdagens kvartalsrapporter. Samtidig stiger oljeprisen over 110 dollar fatet, mens asiatiske teknologiaksjer faller kraftig.
DAGENS AKSJETIPS: Resultatsesongen på Oslo Børs er for alvor i gang. Flere store selskaper har lagt frem kvartalstall denne uken, og torsdag morgen kommer nye resultater fra blant andre Nordic Semiconductor, Kitron og Yara.
Den viktigste endringen i dagens rangering er at Protector Forsikring overtar førsteplassen.
Selskapet offentliggjorde onsdag kveld sterke kvartalstall, med betydelig resultatvekst, høyere premieinntekter og fortsatt god lønnsomhet i forsikringsvirksomheten.
Også Nordic Semiconductor og Kitron rapporterer kraftig vekst torsdag morgen.
Men internasjonalt er markedene preget av økende uro. Asiatiske teknologiaksjer faller kraftig, mens nye angrep i Midtøsten sender oljeprisen oppover.
Dagens aksje: Protector Forsikring – 83 av 100 poeng
Protector Forsikring overtar førsteplassen fordi flere uavhengige signaler peker i positiv retning.
Observerte markedsdata: Aksjen avsluttet onsdagens handel på 436,80 kroner, opp 1,11 prosent.
Det ble omsatt rundt 98.400 aksjer, mot 68.900 dagen før.
Handelsvolumet økte dermed med omtrent 43 prosent samtidig som kursen steg.
Dette er et positivt kortsiktig kurs- og volumsignal.
Aksjen har dessuten steget fra 416 kroner 9. oktober til 436,80 kroner onsdag.
Det tilsvarer en oppgang på fem prosent.
Den viktigste nyheten kom imidlertid etter børsens stengetid onsdag, da selskapet offentliggjorde resultatene for tredje kvartal.
Resultatet økte med 82 prosent
Observerte selskapsdata: Protector Forsikring leverte et resultat etter skatt på 853 millioner kroner i tredje kvartal.
Det er en økning fra 468 millioner kroner i samme kvartal i fjor.
Resultatveksten var dermed 82,3 prosent.
Resultatet før skatt økte fra 640 millioner til 1.120 millioner kroner.
Forsikringsresultatet steg fra 598 millioner til 670 millioner kroner.
Dette tilsvarer en forbedring på rundt 12 prosent.
Brutto premieinntekter økte med 29 prosent til 2,17 milliarder kroner.
Målt i lokale valutaer var premieinntektsveksten hele 41 prosent.
Dette viser betydelig vekst i forsikringsvirksomheten.
Combined ratio på 82,7 prosent
Et særlig positivt signal er utviklingen i selskapets combined ratio.
Dette nøkkeltallet viser hvor stor andel av forsikringsinntektene som går med til erstatninger og driftskostnader.
Jo lavere tallet er, desto bedre er den tekniske lønnsomheten.
Protector rapporterer en combined ratio på 82,7 prosent.
Det er en forbedring fra 83,1 prosent i samme kvartal i fjor.
Den norske virksomheten leverte en combined ratio på 67,1 prosent, mens Sverige endte på 74,5 prosent.
Dette er svært sterke forsikringsresultater.
Men utviklingen er ikke like god i alle land.
Den franske virksomheten hadde en combined ratio på 106,1 prosent.
Det betyr at erstatninger og driftskostnader oversteg forsikringsinntektene i Frankrike.
Dette er en risikofaktor investorene bør følge.
Varsler utbytte på fem kroner per aksje
Styret har samtidig besluttet å dele ut 412 millioner kroner til aksjonærene.
Det tilsvarer fem kroner per aksje.
Utbetalingen er planlagt 5. november.
Med onsdagens sluttkurs tilsvarer den annonserte utbetalingen omtrent 1,1 prosent av aksjekursen.
Dette gjelder én utbetaling og må ikke forveksles med forventet årlig direkteavkastning.
Selskapets solvensgrad er samtidig 231 prosent etter utbyttet.
Det indikerer en solid kapitalposisjon.
Analytikerne ser 27 prosent oppside
Eksterne analytikeranbefalinger: Et oppdatert konsensusgrunnlag fra Investing.com viser at fire analytikere anbefaler kjøp av Protector Forsikring.
Ingen av de fire anbefaler hold eller salg.
Gjennomsnittlig kursmål er 555 kroner.
Fra onsdagens sluttkurs på 436,80 kroner tilsvarer dette:
Potensiell oppside: 27,1 prosent.
Det er den høyeste beregnede oppsiden blant aksjene i dagens rangering.
Men det finnes også et viktig negativt analytikersignal.
Pareto Securities reduserte 20. oktober kursmålet fra 570 til 540 kroner.
DNB Carnegie reduserte 9. oktober sitt kursmål fra 600 til 570 kroner.
Begge meglerhusene opprettholdt kjøpsanbefalingene.
Dette viser at analytikerne fortsatt er positive, men at forventningene til fremtidig verdsettelse er blitt noe redusert.
Det sterke kvartalsresultatet kan føre til nye analytikeroppdateringer, men slike endringer er foreløpig ikke dokumentert etter rapporten.
Egen modellbasert score: 83/100.
Protector får høy uttelling for analytikerkonsensus, resultatvekst, forbedret forsikringslønnsomhet, utbytte og positiv kursutvikling.
Reduserte kursmål, svakere utvikling i enkelte internasjonale markeder og usikkerhet rundt investeringsavkastningen trekker ned.
Nordic Semiconductor – 79/100: Resultatet mer enn doblet
Nordic Semiconductor rykker inn på andreplass etter torsdagens kvartalsrapport.
Observerte markedsdata: Aksjen avsluttet onsdag på 176,20 kroner, opp 1,21 prosent.
Observerte selskapsdata: Omsetningen i tredje kvartal økte 32 prosent til 235,5 millioner dollar.
Det er den høyeste kvartalsomsetningen i selskapets historie.
Brutto driftsresultat, EBITDA, økte fra 15,7 millioner til 38,5 millioner dollar.
Det tilsvarer en vekst på hele 146 prosent.
Driftsresultatet økte fra 4,4 millioner til 27,3 millioner dollar.
Bruttomarginen ble 52,8 prosent, mot 51,9 prosent året før.
Dette viser betydelig forbedret lønnsomhet.
Analytikerne ser 11,3 prosent oppside
Ekstern analytikerkonsensus: Et grunnlag med 16 analytikere viser samlet kjøpsanbefaling.
Syv anbefaler kjøp, seks anbefaler hold og tre anbefaler salg.
Gjennomsnittlig kursmål er 196,09 kroner.
Fra onsdagens sluttkurs tilsvarer dette:
Potensiell oppside: 11,3 prosent.
Analytikernes kursmål varierer fra rundt 136 til 250 kroner.
Det store spennet viser betydelig uenighet om aksjens fremtidige verdi.
De ferske kvartalstallene er heller ikke nødvendigvis innarbeidet i analytikernes kursmål.
Svakere kontantstrøm er et faresignal
Til tross for den sterke resultatveksten finnes det klare risikofaktorer.
Kontantstrømmen fra driften falt fra 20,2 millioner til 10,1 millioner dollar.
Varelageret har samtidig økt kraftig.
Selskapet forklarer dette med oppbygging av lager for å sikre leveranser av nye produkter.
For fjerde kvartal venter Nordic Semiconductor en omsetning på mellom 215 og 235 millioner dollar.
Det er noe lavere enn omsetningen i tredje kvartal.
Internasjonal uro rundt teknologisektoren øker også risikoen.
Egen modellbasert score: 79/100.
Nordic får høy uttelling for rekordomsetning, kraftig resultatvekst, bedre marginer og positiv analytikerkonsensus.
Høy kapitalbinding, svakere kontantstrøm, betydelig verdsettelsesrisiko og internasjonal teknologiuro trekker ned.
Kitron – 75/100: Omsetningen økte 59 prosent
Kitron tar tredjeplassen etter en sterk kvartalsrapport torsdag morgen.
Observerte markedsdata: Aksjen falt onsdag 2,41 prosent til 95,05 kroner.
Det ble omsatt rundt 518.000 aksjer.
Kursen har falt betydelig siden begynnelsen av oktober, til tross for positive analytikeroppdateringer.
Dette svekker det kortsiktige kursmomentumet.
Men selskapets nye kvartalstall viser fortsatt sterk vekst.
Driftsresultatet steg 73 prosent
Observerte selskapsdata: Kitrons omsetning økte fra 167,8 millioner euro til 266,8 millioner euro i tredje kvartal.
Det tilsvarer en vekst på 59 prosent.
Driftsresultatet økte fra 14,6 millioner til 25,2 millioner euro.
Resultatveksten var dermed 73 prosent.
Driftsmarginen økte fra 8,7 til 9,5 prosent.
Dette er over selskapets langsiktige mål om en driftsmargin på minst ni prosent.
Ordrebeholdningen økte samtidig til 843,3 millioner euro.
Det er 41 prosent høyere enn året før.
Nye ordre i kvartalet utgjorde 315,8 millioner euro, en økning på 23 prosent.
Dette gir god synlighet for fremtidig aktivitet.
Tre meglerhus har løftet kursmålene
Eksterne analytikeranbefalinger: Flere meglerhus har nylig oppjustert sine vurderinger av Kitron.
Danske Bank løftet 20. oktober kursmålet fra 96 til 104 kroner, men opprettholdt holdanbefalingen.
Norne Securities løftet 5. oktober kursmålet fra 130 til 135 kroner og gjentok kjøpsanbefalingen.
Nordea løftet 1. oktober kursmålet fra 115 til 120 kroner, også med gjentatt kjøpsanbefaling.
Et konsensusgrunnlag med seks analytikere viser et gjennomsnittlig kursmål på rundt 112,87 kroner.
Fra onsdagens sluttkurs på 95,05 kroner innebærer dette:
Potensiell oppside: 18,7 prosent.
Analytikerne er imidlertid ikke samstemte. Flere anbefaler hold, mens andre anbefaler kjøp.
Opprettholder årsprognosen
Kitron venter fortsatt en omsetning i 2026 på mellom 1.050 og 1.150 millioner euro.
Driftsresultatet ventes å bli mellom 97 og 112 millioner euro.
Dette er uendret fra oppjusteringen i august.
Selskapet peker på økende etterspørsel innen elektrifisering, kraftnett, datasentre og industri.
Forsvarsindustrien er fortsatt viktig, men nye forsvarsordre var lavere enn i andre kvartal.
Begrensninger i leverandørkjedene ventes dessuten å fortsette inn i 2027.
Egen modellbasert score: 75/100.
Kitron får høy uttelling for sterk resultatvekst, rekordstor ordrebeholdning og flere positive kursmålendringer.
Svak kursutvikling, høye vekstforventninger og fortsatt usikkerhet i leverandørkjedene trekker ned.
Storebrand – 74/100: Sterk kapitalutdeling støtter aksjen
Storebrand faller fra første- til fjerdeplass, men beholder en høy score.
Observerte markedsdata: Aksjen steg onsdag 2,05 prosent til 194,50 kroner.
Oppgangen kom etter selskapets kvartalsrapport.
Observerte selskapsdata: Storebrand rapporterte et driftsresultat på 1.162 millioner kroner, opp syv prosent fra året før.
Forsikringsresultatet økte til 895 millioner kroner.
Combined ratio ble 87 prosent.
Dette viser god lønnsomhet i forsikringsvirksomheten.
Men konsernresultatet var svakere enn analytikernes forventninger.
Vil øke aksjetilbakekjøpene
Storebrand har varslet en ambisjon om å kjøpe tilbake egne aksjer for to milliarder kroner i 2027.
Det er en økning fra tidligere kommuniserte 1,5 milliarder kroner.
Styret tar samtidig sikte på å foreslå et utbytte for 2026 på rundt seks kroner per aksje.
Dette tilsvarer omtrent 3,1 prosent av onsdagens sluttkurs.
Utbyttet er foreløpig ikke endelig vedtatt.
Ekstern analytikerkonsensus: Et grunnlag med åtte meglerhus viser åtte kjøpsanbefalinger og gjennomsnittlig kursmål på 213,88 kroner.
Fra onsdagens sluttkurs innebærer dette omtrent ti prosent oppside.
Et bredere konsensusgrunnlag med ti analytikere viser imidlertid et lavere gjennomsnittlig kursmål på 198,10 kroner.
Det tilsvarer bare 1,9 prosent oppside.
Forskjellen skyldes ulike utvalg av analytikere og kursmål.
Egen modellbasert score: 74/100.
Storebrand får høy uttelling for sterk forsikringsdrift, positiv kursutvikling og planer om økt kapitalutdeling.
Begrenset analytikeroppside i deler av konsensusgrunnlaget og et konsernresultat under forventningene trekker ned.
Yara skuffer – høyere gasspriser presser resultatet
En av torsdagens viktigste negative selskapsnyheter kommer fra Yara.
Selskapet rapporterer et EBITDA-resultat eksklusive spesielle poster på 675 millioner dollar i tredje kvartal.
Yara opplyser at høyere gasspriser og utsatt etterspørsel har påvirket marginer og leveranser negativt.
Salget av nitratgjødsel i Europa har tatt seg opp, men globalt ligger innkjøpene til 2027-sesongen betydelig etter tidligere år.
Dette er et viktig faresignal for gjødselmarkedet.
Høye energipriser kan øke produksjonskostnadene, samtidig som svakere etterspørsel begrenser muligheten til å kompensere gjennom høyere salgspriser.
Yara er derfor ikke blant dagens fire høyest rangerte aksjer.
Oljeprisen stiger over 110 dollar
Den internasjonale markedsutviklingen er fortsatt preget av betydelig geopolitisk risiko.
Torsdag morgen handles Brent-oljen rundt 110–111 dollar fatet.
Reuters melder om nye angrep fra houthi-bevegelsen mot mål i Saudi-Arabia.
Angrepene øker bekymringen for ytterligere forstyrrelser i energiforsyningen fra Midtøsten.
Samtidig viser amerikanske lagertall en nedgang i råoljelagrene på mer enn tre millioner fat.
Dette bidrar til å støtte oljeprisen.
For Oslo Børs kan høy oljepris være positivt for selskaper som Equinor, Aker BP og Vår Energi.
Men effekten er sammensatt.
Høye energipriser kan også føre til økt inflasjon, høyere renter og svakere økonomisk vekst.
For industriselskaper som Yara kan dyrere energi være direkte negativt.
Asiatiske teknologiaksjer faller kraftig
Et annet viktig signal kommer fra de asiatiske aksjemarkedene.
Reuters melder torsdag morgen om et bredt børsfall i Asia.
Den sørkoreanske Kospi-indeksen faller mer enn fire prosent i den siste markedsoppdateringen.
Japanske og kinesiske teknologiaksjer er også under press.
Investorene er bekymret for de store investeringene i kunstig intelligens og usikkerheten rundt fremtidig avkastning.
Dette kan påvirke norske teknologiaksjer, særlig selskaper med høy verdsettelse.
Nordic Semiconductor og Kitron er begge eksponert mot utviklingen i internasjonale teknologimarkeder.
De sterke kvartalsresultatene kan gi støtte, men internasjonalt salgspress kan samtidig føre til betydelige kursbevegelser.
Høye renter og valutarisiko
Den amerikanske tiårsrenten ligger rundt 5,1 prosent.
Det er fortsatt et høyt nivå som påvirker finansieringskostnadene og verdsettelsen av aksjer.
Høye renter er særlig krevende for selskaper der mye av den forventede inntjeningen ligger langt frem i tid.
Den siste kontrollerte referansekursen fra Norges Bank, 20. oktober, var 9,3843 kroner per dollar.
Den norske kronen har dermed styrket seg betydelig mot dollar siden begynnelsen av oktober.
Valutautviklingen er viktig for norske selskaper med store internasjonale inntekter og kostnader.
For både Kitron og Nordic Semiconductor kan valutabevegelser påvirke rapporterte resultater og konkurranseevne.
Dagens viktigste faresignal: Sterke resultater kan bli overskygget av markedsuro
Det viktigste faresignalet torsdag er kombinasjonen av høy oljepris, internasjonal teknologiuro og fortsatt høye renter.
Nordic Semiconductor og Kitron leverer begge kraftig resultatvekst.
Men teknologiaksjer faller samtidig betydelig i Asia.
Dette viser at gode selskapsresultater ikke nødvendigvis er tilstrekkelige til å løfte aksjekursene.
Investorene vurderer også verdsettelse, fremtidige marginer, kapitalbinding og internasjonal risiko.
For Protector Forsikring er det i tillegg viktig å følge om de sterke kvartalstallene fører til oppjusteringer av analytikernes estimater.
To meglerhus har nylig redusert kursmålene, selv om de fortsatt anbefaler kjøp.
Dagens viktigste faresignal er at internasjonal markedsuro kan utløse salgspress også i selskaper som leverer sterke resultater.
Dagens rangering
1. Protector Forsikring – 83/100
2. Nordic Semiconductor – 79/100
3. Kitron – 75/100
4. Storebrand – 74/100
Dagens aksje er Protector Forsikring.
Det avgjørende er kombinasjonen av sterk analytikerkonsensus, betydelig resultatvekst, god forsikringslønnsomhet, solid kapitalposisjon og positiv kursutvikling.
Gjennomsnittlig analytikerkursmål er 555 kroner, tilsvarende 27,1 prosent beregnet oppside fra onsdagens sluttkurs.
Nordic Semiconductor følger på andreplass etter rekordomsetning og kraftig resultatvekst.
Kitron tar tredjeplassen med en ordrebeholdning på over 840 millioner euro.
Storebrand beholder fjerdeplassen etter sterk kursutvikling og planer om økt kapitalutdeling.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Protector Forsikring fordeler dagens 83 poeng seg slik:
Analytikerkonsensus: 23/25.
Kursmål og estimater: 9/15.
Nyhetsmomentum: 15/15.
Fundamental utvikling: 19/20.
Kursmomentum: 12/15.
Risiko: 5/10.
Poengsummene er en egen redaksjonell og skjønnsmessig modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Tidligere aksjetips har slått Oslo Børs
Den siste tidligere rapporterte resultatkontrollen av «Dagens aksjetips» bygger på sluttkurser fra 9. oktober.
Kontrollen omfattet 16 forskjellige aksjevalg siden 10. august.
Syv av de 16 anbefalingene sto i pluss, mens ni hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
En hypotetisk portefølje med 100.000 kroner likt fordelt på aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den tidligere rapporterte meravkastningen var dermed omtrent 3,7 prosentpoeng.
Men resultatet hadde en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige anbefalingene samlet gitt negativ avkastning.
Dette viser at modellen har identifisert enkelte sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Den historiske resultatkontrollen er ikke oppdatert med handelen etter 9. oktober. Tallene er tidligere rapporterte, hypotetiske beregninger og er ikke kontrollert på nytt i dagens analyse.
Konklusjon: Protector leder – men børsreaksjonen blir avgjørende
Protector Forsikring overtar førsteplassen i «Dagens aksjetips» etter et kvartalsresultat på 853 millioner kroner, sterk premieinntektsvekst og en combined ratio på 82,7 prosent. Fire analytikere anbefaler kjøp, og gjennomsnittlig kursmål indikerer 27,1 prosent potensiell oppside.
Nordic Semiconductor og Kitron er de sterkeste utfordrerne etter torsdagens kvartalsrapporter.
Begge selskapene rapporterer kraftig vekst, men får trekk for internasjonal teknologiuro og risiko knyttet til kapitalbinding og fremtidige marginer.
Storebrand beholder en plass blant de fire høyest rangerte aksjene etter sterk forsikringsdrift og planer om økt kapitalutdeling.
For Protector blir det særlig viktig å følge hvordan investorene reagerer på kvartalsrapporten når Oslo Børs åpner torsdag.
De sterke resultatene er offentliggjort etter onsdagens børsslutt og er derfor ennå ikke reflektert i en ordinær handelsdag.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.