
Lokalt
Dagens aksjetips: Protector beholder førsteplassen – Gjensidige og Tomra knuser forventningene
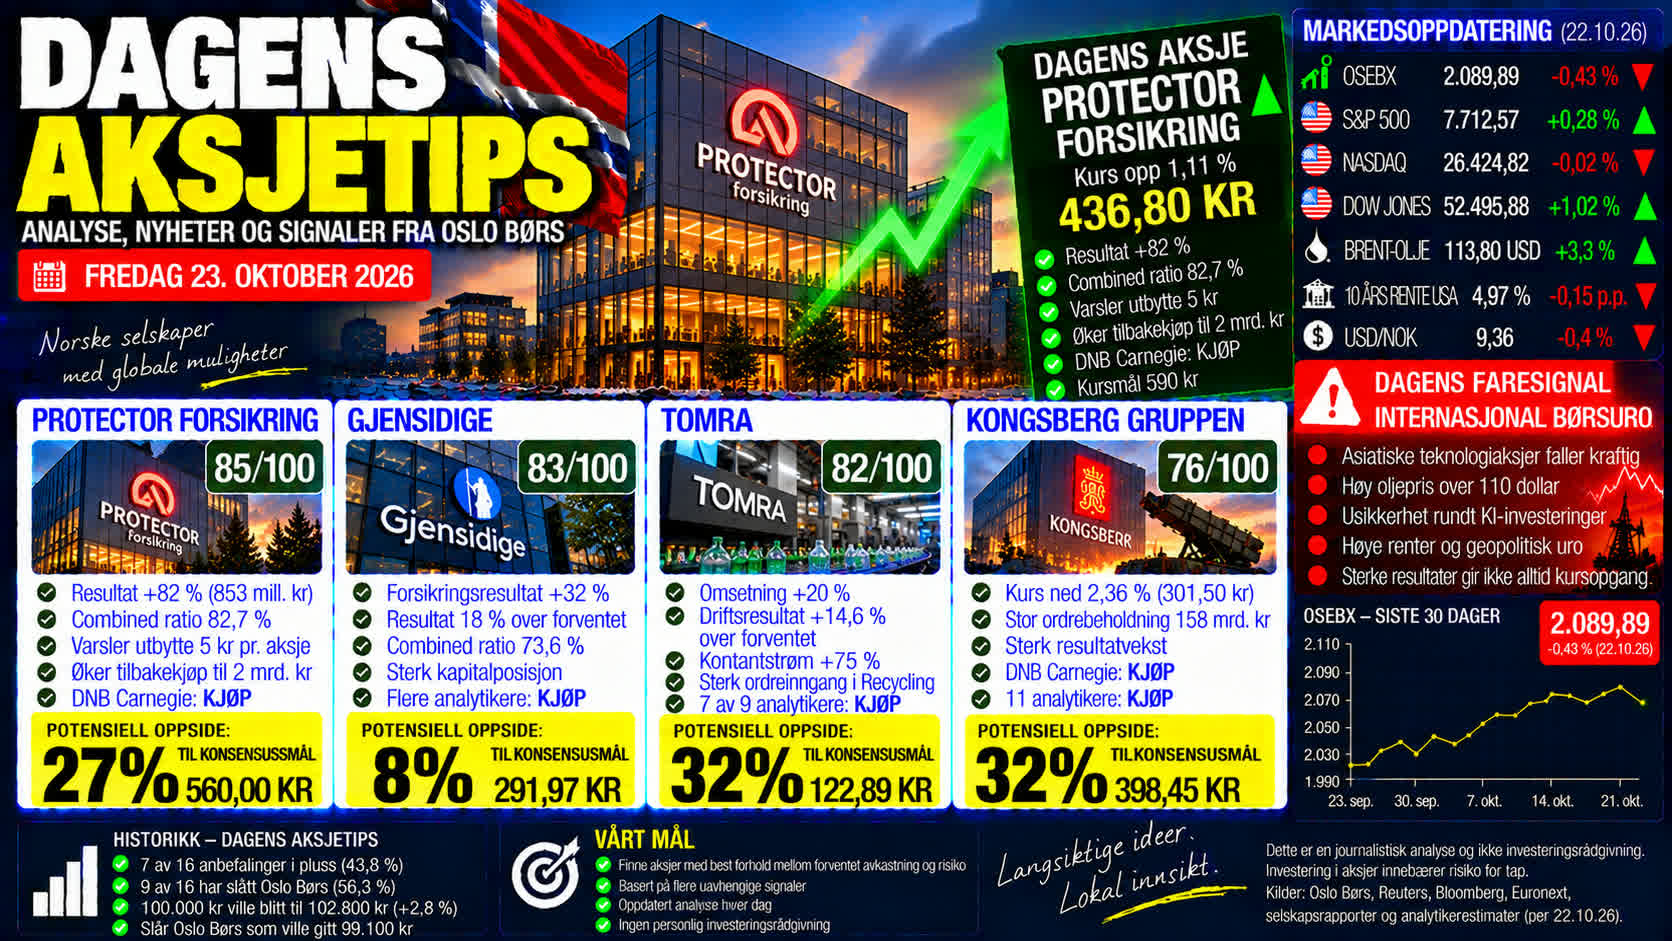

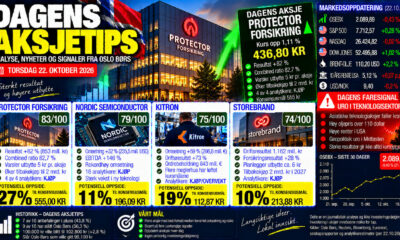
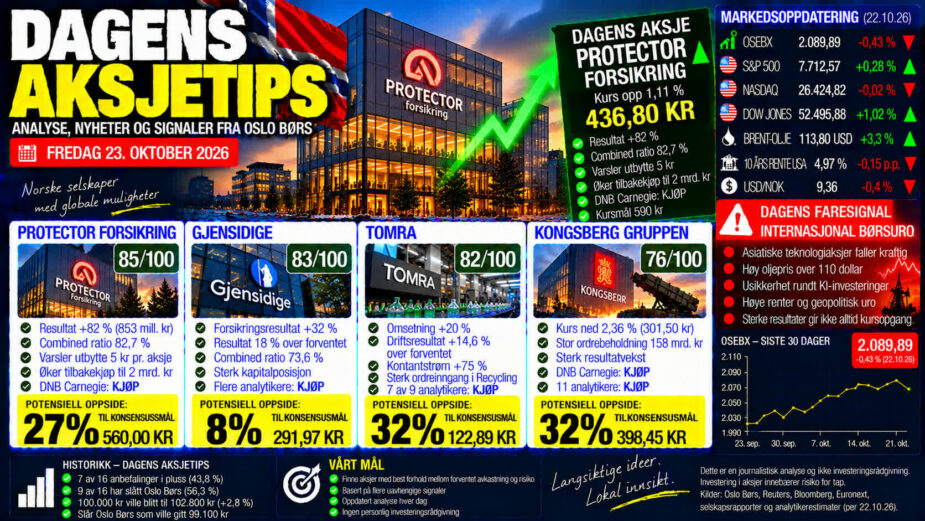
Protector Forsikring beholder førsteplassen i «Dagens aksjetips» etter at DNB Carnegie har løftet kursmålet til 590 kroner. Analytikerkonsensus indikerer 26,8 prosent oppside. Samtidig overrasker Gjensidige og Tomra med kvartalsresultater langt over forventningene. Gjensidiges forsikringsresultat ble nesten 18 prosent bedre enn analytikerne hadde ventet, mens Tomra leverte et driftsresultat 14,6 prosent over konsensus. Men internasjonal børsuro og et kursfall på over ti prosent i Kitron viser at risikoen fortsatt er betydelig.
DAGENS AKSJETIPS – FREDAG 23. OKTOBER: Resultatsesongen på Oslo Børs har gitt store utslag i aksjekursene denne uken.
Torsdag falt Kitron hele 10,1 prosent, til tross for at selskapet rapporterte en omsetningsvekst på 59 prosent og en resultatvekst på 73 prosent.
Nordic Semiconductor falt samtidig 4,4 prosent etter sin kvartalsrapport.
Protector Forsikring gikk derimot mot strømmen og steg 1,1 prosent.
Fredag morgen har Gjensidige, Tomra og Norsk Hydro lagt frem nye kvartalstall.
Resultatene viser store forskjeller mellom selskapene, og dagens rangering er derfor endret.
Dagens aksje: Protector Forsikring – 85 av 100 poeng
Protector Forsikring beholder førsteplassen etter sterke kvartalstall og et nytt positivt analytikersignal.
Observerte markedsdata: Aksjen steg torsdag 1,14 prosent til 441,80 kroner.
Dette skjedde samtidig som flere andre aksjer på Oslo Børs falt kraftig.
Fra sluttkursen på 436,80 kroner onsdag har Protector dermed fortsatt oppgangen etter offentliggjøringen av kvartalsresultatene.
Den positive kursreaksjonen er et viktig signal, men én handelsdag er ikke tilstrekkelig til å bekrefte en varig oppgang.
DNB Carnegie løfter kursmålet til 590 kroner
Ekstern analytikeranbefaling: DNB Carnegie har oppjustert kursmålet på Protector Forsikring fra 570 til 590 kroner.
Meglerhuset opprettholder kjøpsanbefalingen.
Fra torsdagens sluttkurs på 441,80 kroner tilsvarer det nye kursmålet en potensiell oppside på 33,5 prosent.
Dette er et individuelt kursmål fra DNB Carnegie og må ikke forveksles med gjennomsnittet av analytikernes vurderinger.
Pareto Securities reduserte tidligere denne uken sitt kursmål fra 570 til 540 kroner, men opprettholdt også kjøpsanbefalingen.
De to meglerhusene er dermed enige om kjøpsanbefalingen, men har ulike vurderinger av aksjens fremtidige verdi.
Analytikerkonsensus indikerer 26,8 prosent oppside
Ekstern analytikerkonsensus: Et oppdatert konsensusgrunnlag fra MarketScreener viser fire analytikere og et gjennomsnittlig kursmål på 560 kroner.
Fra torsdagens sluttkurs tilsvarer dette:
Potensiell oppside: 26,8 prosent.
Et annet konsensusgrunnlag fra Investing.com viser fire kjøpsanbefalinger og et gjennomsnittlig kursmål på 555 kroner.
Det tilsvarer 25,6 prosent oppside.
Det finnes imidlertid også mer forsiktige vurderinger. SEB har tidligere opprettholdt en holdanbefaling med kursmål på 465 kroner.
Analytikerne er derfor ikke fullstendig samstemte, selv om den samlede vurderingen er positiv.
Resultatet økte med 82 prosent
Observerte selskapsdata: Protector leverte et resultat etter skatt på 853 millioner kroner i tredje kvartal.
Det var en økning på 82 prosent fra samme periode i fjor.
Resultatet før skatt økte til 1,12 milliarder kroner.
Forsikringsresultatet steg til 670 millioner kroner.
Brutto premieinntekter økte med 29 prosent til 2,17 milliarder kroner.
Målt i lokale valutaer var premieinntektsveksten 41 prosent.
Dette viser at selskapet kombinerer betydelig vekst med god lønnsomhet.
Combined ratio ble 82,7 prosent, mot 83,1 prosent året før.
En combined ratio under 100 prosent betyr at forsikringsvirksomheten har et teknisk overskudd før finansinntekter.
Styret har dessuten besluttet å dele ut fem kroner per aksje til aksjonærene.
Utbetalingen er planlagt 5. november.
Frankrike og reduserte kursmål trekker ned
Det finnes også risikofaktorer.
Den franske virksomheten hadde en combined ratio på 106,1 prosent.
Det betyr at erstatninger og driftskostnader oversteg forsikringsinntektene i dette markedet.
Protector er også eksponert mot svingninger i finansmarkedene gjennom sin investeringsportefølje.
Internasjonal børsuro kan derfor påvirke både investeringsresultatet og aksjens verdsettelse.
De siste ukene har flere meglerhus dessuten redusert sine kursmål, selv om DNB Carnegie nå har snudd og løftet sitt.
Egen modellbasert score: 85/100.
Protector får høy uttelling for analytikerkonsensus, resultatvekst, forbedret forsikringslønnsomhet, positiv kursutvikling og det nye kursmålløftet.
Ujevn lønnsomhet mellom landene, investeringsrisiko og tidligere kursmålreduksjoner trekker ned.
Gjensidige – 83/100: Forsikringsresultatet knuser forventningene
Gjensidige rykker inn på andreplass etter en svært sterk kvartalsrapport fredag morgen.
Observerte selskapsdata: Gjensidige leverte et forsikringsresultat på 3,004 milliarder kroner i tredje kvartal.
Analytikerne hadde i gjennomsnitt ventet 2,551 milliarder kroner.
Resultatet ble dermed 17,7 prosent bedre enn forventet.
Sammenlignet med samme kvartal i fjor økte forsikringsresultatet fra 2,271 til 3,004 milliarder kroner.
Det tilsvarer en vekst på 32,3 prosent.
Dette er en betydelig forbedring.
Combined ratio langt bedre enn ventet
Gjensidiges combined ratio falt til 73,6 prosent.
I samme kvartal i fjor var tallet 79,7 prosent.
Analytikerkonsensus før rapporten var 78,4 prosent.
Forsikringslønnsomheten ble dermed hele 4,8 prosentpoeng bedre enn analytikerne hadde ventet.
Forbedringen skyldes blant annet lavere skadefrekvens, færre store skader og bedre lønnsomhet i privat- og bedriftsmarkedet.
Resultatet før skatt økte til 2,781 milliarder kroner.
Analytikerne hadde ventet 2,454 milliarder kroner.
Også dette resultatet var dermed betydelig bedre enn forventet.
Resultatet etter skatt ble 2,077 milliarder kroner.
Finansresultatet trekker ned
Det finnes imidlertid svakere punkter i rapporten.
Finansresultatet fra investeringsporteføljen ble negativt med 193 millioner kroner.
Analytikerne hadde i gjennomsnitt ventet et positivt resultat på 27 millioner kroner.
Forsikringsinntektene var også lavere enn forventet.
Gjensidige rapporterte 11,37 milliarder kroner i forsikringsinntekter, mot analytikernes forventning på 11,80 milliarder.
Dette viser at den sterke resultatutviklingen først og fremst kommer fra bedre forsikringslønnsomhet, ikke høyere inntekter enn forventet.
Analytikerne ser rundt åtte prosent oppside
Ekstern analytikerkonsensus: Et konsensusgrunnlag med 16 analytikere viser samlet kjøpsanbefaling og gjennomsnittlig kursmål på 291,97 kroner.
Observerte markedsdata: Aksjen avsluttet torsdag på 270,40 kroner, ned 0,29 prosent.
Fra denne kursen tilsvarer analytikernes gjennomsnittlige kursmål en beregnet oppside på 8,0 prosent.
SEB har tidligere gjentatt kjøpsanbefalingen med kursmål på 295 kroner.
Meglerhuset har pekt på forbedret underliggende lønnsomhet og muligheten for at Gjensidige kan nå sine langsiktige resultatmål tidligere enn planlagt.
Fredagens sterke rapport kan føre til nye estimatendringer, men disse er foreløpig ikke dokumentert.
Egen modellbasert score: 83/100.
Gjensidige får høy uttelling for resultatet over forventningene, betydelig forbedret forsikringslønnsomhet, solid kapitalposisjon og positiv analytikerkonsensus.
Begrenset beregnet kursoppside, svakere finansresultat og lavere inntekter enn forventet trekker ned.
Tomra – 82/100: Driftsresultatet nesten 15 prosent over forventningene
Tomra rykker inn på tredjeplass etter en sterk kvartalsrapport fredag morgen.
Observerte selskapsdata: Omsetningen økte 20 prosent til 366 millioner euro.
Analytikerne hadde ventet 347 millioner euro.
Omsetningen ble dermed 5,5 prosent bedre enn forventet.
Det justerte driftsresultatet, EBITA, økte fra 30 til 47 millioner euro.
Analytikerkonsensus lå på 41 millioner euro.
Driftsresultatet ble dermed 14,6 prosent bedre enn forventet.
Driftsmarginen økte fra 10,0 til 12,9 prosent.
Dette viser at Tomra har klart å kombinere omsetningsvekst med forbedret lønnsomhet.
Kontantstrømmen økte med 75 prosent
Et særlig positivt signal kommer fra kontantstrømmen.
Kontantstrømmen fra driften økte fra 64 til 112 millioner euro.
Det tilsvarer en vekst på 75 prosent.
Dette styrker kvaliteten på resultatforbedringen.
Tomra rapporterer også økt aktivitet innen flere forretningsområder.
Omsetningen i Collection økte 21 prosent.
Recycling vokste 34 prosent, mens Food økte 13 prosent.
Ordreinngangen i Recycling økte med hele 73 prosent til 73 millioner euro.
Dette inkluderer imidlertid ekstraordinært store gruveordre på 26 millioner euro.
Den sterke ordreveksten kan derfor ikke uten videre legges til grunn for kommende kvartaler.
Analytikerkonsensus indikerer 32 prosent oppside
Ekstern analytikerkonsensus: Et tilgjengelig konsensusgrunnlag fra Investing.com viser ni analytikere.
Syv anbefaler kjøp, én anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 122,89 kroner.
Observerte markedsdata: Tomra avsluttet torsdag på 93,10 kroner, opp 0,87 prosent.
Fra denne kursen tilsvarer analytikernes gjennomsnittlige kursmål:
Potensiell oppside: 32,0 prosent.
Det finnes likevel betydelig uenighet mellom meglerhusene.
Handelsbanken oppgraderte 14. oktober Tomra fra hold til kjøp med kursmål på 115 kroner.
DNB Carnegie reduserte samme dag kursmålet fra 85 til 75 kroner og gjentok salgsanbefalingen.
Jefferies reduserte 15. oktober kursmålet fra 105 til 90 kroner og opprettholdt holdanbefalingen.
Dette viser at analytikerkonsensusen er positiv, men at flere nyere individuelle vurderinger er betydelig mer forsiktige.
Høy verdsettelse og svakere marginer gir risiko
Tomras bruttomargin falt fra 44,1 til 43,0 prosent.
Dette skyldes blant annet sammensetningen av salget i Collection.
Ordreinngangen i Food falt samtidig to prosent.
Selskapet advarer også om at handelskonflikter, tollsatser og økonomisk usikkerhet kan føre til at kunder utsetter investeringer.
Tomra er dessuten relativt høyt verdsatt sammenlignet med tradisjonelle industriselskaper.
Egen modellbasert score: 82/100.
Tomra får høy uttelling for resultater over forventningene, sterk kontantstrøm, forbedrede driftsmarginer og positiv analytikerkonsensus.
Høy verdsettelse, svakere bruttomargin og betydelig uenighet mellom analytikerne trekker ned.
Kongsberg Gruppen – 76/100: Fortsatt stor analytikeroppside
Kongsberg Gruppen faller til fjerdeplass, men beholder en relativt høy score.
Observerte markedsdata: Aksjen avsluttet torsdag på 301,50 kroner, ned 2,36 prosent.
Det kortsiktige kursmomentumet har dermed svekket seg betydelig.
Ekstern analytikerkonsensus: Elleve analytikere gir samlet anbefaling kjøp.
Syv anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 398,45 kroner.
Fra torsdagens sluttkurs tilsvarer dette:
Potensiell oppside: 32,2 prosent.
Nordea Markets og SB1 Markets har nylig løftet sine kursmål til 400 kroner.
DNB Carnegie tok dessuten Kongsberg inn i sin anbefalte ukeportefølje mandag.
Meglerhuset peker på selskapets langsiktige vekstprofil og store ordrebeholdning.
Resultatrapporten neste uke blir avgjørende
Observerte selskapsdata: Kongsberg hadde ved utgangen av andre kvartal en ordrebeholdning på 157,54 milliarder kroner.
Omsetningen økte 31 prosent til 10,39 milliarder kroner.
Driftsresultatet steg 49 prosent til 1,67 milliarder kroner.
Dette gir et sterkt fundament for videre vekst.
Men flere analytikere har advart om svakere marginer enn markedskonsensus i tredje kvartal.
Kongsberg legger frem kvartalsresultatene torsdag 29. oktober.
Rapporten blir viktig for å avgjøre om selskapet kan forsvare dagens verdsettelse.
Egen modellbasert score: 76/100.
Kongsberg får høy uttelling for analytikerkonsensus, stor ordrebeholdning og sterk fundamental utvikling.
Svakere kursmomentum, høy verdsettelse og risiko for marginpress trekker ned.
Kitron stupte over ti prosent – til tross for sterke resultater
Et av de tydeligste faresignalene på Oslo Børs kommer fra Kitron.
Torsdag falt aksjen 10,1 prosent til 85,45 kroner.
Det ble omsatt over 3,2 millioner aksjer.
Dagen før var handelsvolumet rundt 518.000 aksjer.
Handelsvolumet var dermed mer enn seks ganger så høyt som dagen før.
Dette er et kraftig negativt kurs- og volumsignal.
Kursfallet kom til tross for at Kitron rapporterte en omsetningsvekst på 59 prosent og en resultatvekst på 73 prosent.
Pareto Securities har samtidig nedgradert aksjen fra kjøp til hold og redusert kursmålet fra 100 til 90 kroner.
Dette viser hvor viktig det er å skille mellom sterke historiske resultater og markedets forventninger til fremtidig utvikling.
Kitron faller derfor ut av dagens toppliste.
Norsk Hydro skuffer analytikerne
En annen viktig negativ selskapsnyhet kommer fra Norsk Hydro.
Selskapet rapporterte fredag morgen et justert driftsresultat før avskrivninger på 9,09 milliarder kroner.
Det var en økning på 51,6 prosent fra samme kvartal i fjor.
Men analytikerne hadde ventet 9,53 milliarder kroner.
Resultatet var dermed omtrent 4,6 prosent svakere enn forventet.
Hydro varsler samtidig økte kostnader i aluminiumsproduksjonen i fjerde kvartal.
Høyere karbonkostnader, dyrere alumina og økte faste kostnader kan legge press på marginene.
Den sterke kronen er også en utfordring for eksportindustrien.
Hydro er derfor ikke blant dagens fire høyest rangerte aksjer.
Oljeprisen nærmer seg 114 dollar
Den internasjonale markedsutviklingen er fortsatt preget av betydelig geopolitisk risiko.
Fredag morgen handles Brent-oljen rundt 113–114 dollar fatet.
Det er det høyeste nivået på omtrent fem måneder.
Oljeprisen støttes av økende bekymring for energiforsyningen fra Midtøsten.
Nye angrep mot saudisk infrastruktur og fortsatt uro rundt viktige skipsruter har økt risikopremien i oljemarkedet.
For Oslo Børs kan dette være positivt for energiselskaper som Equinor, Aker BP og Vår Energi.
Men høy oljepris kan samtidig øke inflasjonen, svekke den økonomiske veksten og føre til høyere finansieringskostnader.
For industriselskaper med stort energiforbruk kan utviklingen være negativ.
Teknologiuroen fortsetter internasjonalt
Wall Street falt kraftig torsdag.
Nasdaq-indeksen gikk ned rundt 2,6 prosent, mens S&P 500 falt rundt 1,2 prosent.
Bakgrunnen er økende bekymring for de enorme investeringene i kunstig intelligens.
Investorene stiller spørsmål ved om investeringene i datasentre, databrikker og annen KI-infrastruktur vil gi tilstrekkelig avkastning.
Uroen har også rammet asiatiske aksjemarkeder.
Fredag morgen viser flere asiatiske teknologiaksjer tegn til stabilisering, men den samlede markedsutviklingen er fortsatt svak.
Dette kan påvirke norske teknologiaksjer som Nordic Semiconductor og Kitron.
Den internasjonale uroen kan også føre til økt risikopremie for selskaper med høy verdsettelse.
Amerikanske renter faller kraftig
Den amerikanske tiårsrenten har falt til rundt 4,97 prosent.
Det er en betydelig nedgang fra nivået over 5,1 prosent tidligere i uken.
Rentefallet skyldes blant annet at investorer søker trygghet i amerikanske statsobligasjoner.
Lavere renter kan isolert sett støtte aksjemarkedet.
Men når rentene faller som følge av økt frykt og lavere risikovilje, er ikke dette nødvendigvis et positivt signal.
Den norske kronen har samtidig styrket seg mot dollar den siste tiden.
Torsdagens valutamarked viste en dollarkurs rundt 9,36 kroner.
Dette kan påvirke resultatene til norske eksportbedrifter og selskaper med store inntekter i utenlandsk valuta.
Dagens viktigste faresignal: Gode resultater er ikke nok
Det viktigste faresignalet fredag er at sterke selskapsresultater ikke nødvendigvis fører til høyere aksjekurser.
Kitron leverte kraftig vekst, men aksjen falt over ti prosent.
Nordic Semiconductor rapporterte også sterk resultatvekst, men aksjen falt mer enn fire prosent.
Dette viser at investorene legger stor vekt på fremtidige forventninger, verdsettelse og internasjonal risiko.
Det er særlig viktig når selskapene allerede er priset for betydelig vekst.
For Protector, Gjensidige og Tomra blir det derfor avgjørende hvordan markedet vurderer de sterke kvartalstallene opp mot fremtidige forventninger.
Dagens viktigste faresignal er kombinasjonen av internasjonal teknologiuro og kraftige kursfall i norske selskaper som leverer sterke resultater.
Dagens rangering
1. Protector Forsikring – 85/100
2. Gjensidige – 83/100
3. Tomra – 82/100
4. Kongsberg Gruppen – 76/100
Dagens aksje er Protector Forsikring.
Det avgjørende er kombinasjonen av sterk analytikerkonsensus, betydelig resultatvekst, forbedret forsikringslønnsomhet, positiv kursutvikling og et nytt kursmålløft fra DNB Carnegie.
Gjensidige er den sterkeste utfordreren etter et forsikringsresultat nesten 18 prosent over analytikernes forventninger.
Tomra følger tett etter med et driftsresultat 14,6 prosent over konsensus og en kontantstrøm som har økt 75 prosent.
Kongsberg Gruppen beholder fjerdeplassen, men får trekk for svakere kursmomentum.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Protector Forsikring fordeler dagens 85 poeng seg slik:
Analytikerkonsensus: 23/25.
Kursmål og estimater: 12/15.
Nyhetsmomentum: 15/15.
Fundamental utvikling: 19/20.
Kursmomentum: 11/15.
Risiko: 5/10.
Poengsummene er en egen redaksjonell og skjønnsmessig modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Aksjetipsene har tidligere slått Oslo Børs
Den siste tidligere rapporterte resultatkontrollen av «Dagens aksjetips» bygger på sluttkurser fra 9. oktober.
Kontrollen omfattet 16 forskjellige aksjevalg siden 10. august.
Syv av de 16 anbefalingene sto i pluss.
Ni av de 16 hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
En hypotetisk portefølje med 100.000 kroner likt fordelt på aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den tidligere rapporterte meravkastningen var dermed omtrent 3,7 prosentpoeng.
Men resultatet hadde en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige anbefalingene samlet gitt negativ avkastning.
Dette viser at modellen har identifisert enkelte sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Den historiske resultatkontrollen er ikke oppdatert med handelen etter 9. oktober. Tallene er tidligere rapporterte, hypotetiske beregninger og er ikke kontrollert på nytt i dagens analyse.
Konklusjon: Protector leder – men Gjensidige og Tomra utfordrer
Protector Forsikring beholder førsteplassen i «Dagens aksjetips» med 85 av 100 poeng. DNB Carnegie har løftet kursmålet til 590 kroner, mens analytikerkonsensus indikerer 26,8 prosent potensiell oppside.
Gjensidige og Tomra har samtidig levert noen av ukens sterkeste resultatavvik på Oslo Børs.
Begge selskapene kan få økt oppmerksomhet fra analytikerne etter fredagens kvartalsrapporter.
Men det internasjonale markedsbildet er fortsatt krevende.
Oljeprisen ligger nær 114 dollar, teknologiaksjer er under press, og investorene søker trygghet i statsobligasjoner.
Når Oslo Børs åpner fredag, blir det særlig viktig å følge kursreaksjonene i Gjensidige og Tomra, om Protector fortsetter oppgangen, og om det kraftige salgspresset i teknologisektoren avtar.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.