
Lokalt
Dagens aksjetips: Protector beholder førsteplassen – Medistim skyter i været etter rekordresultat
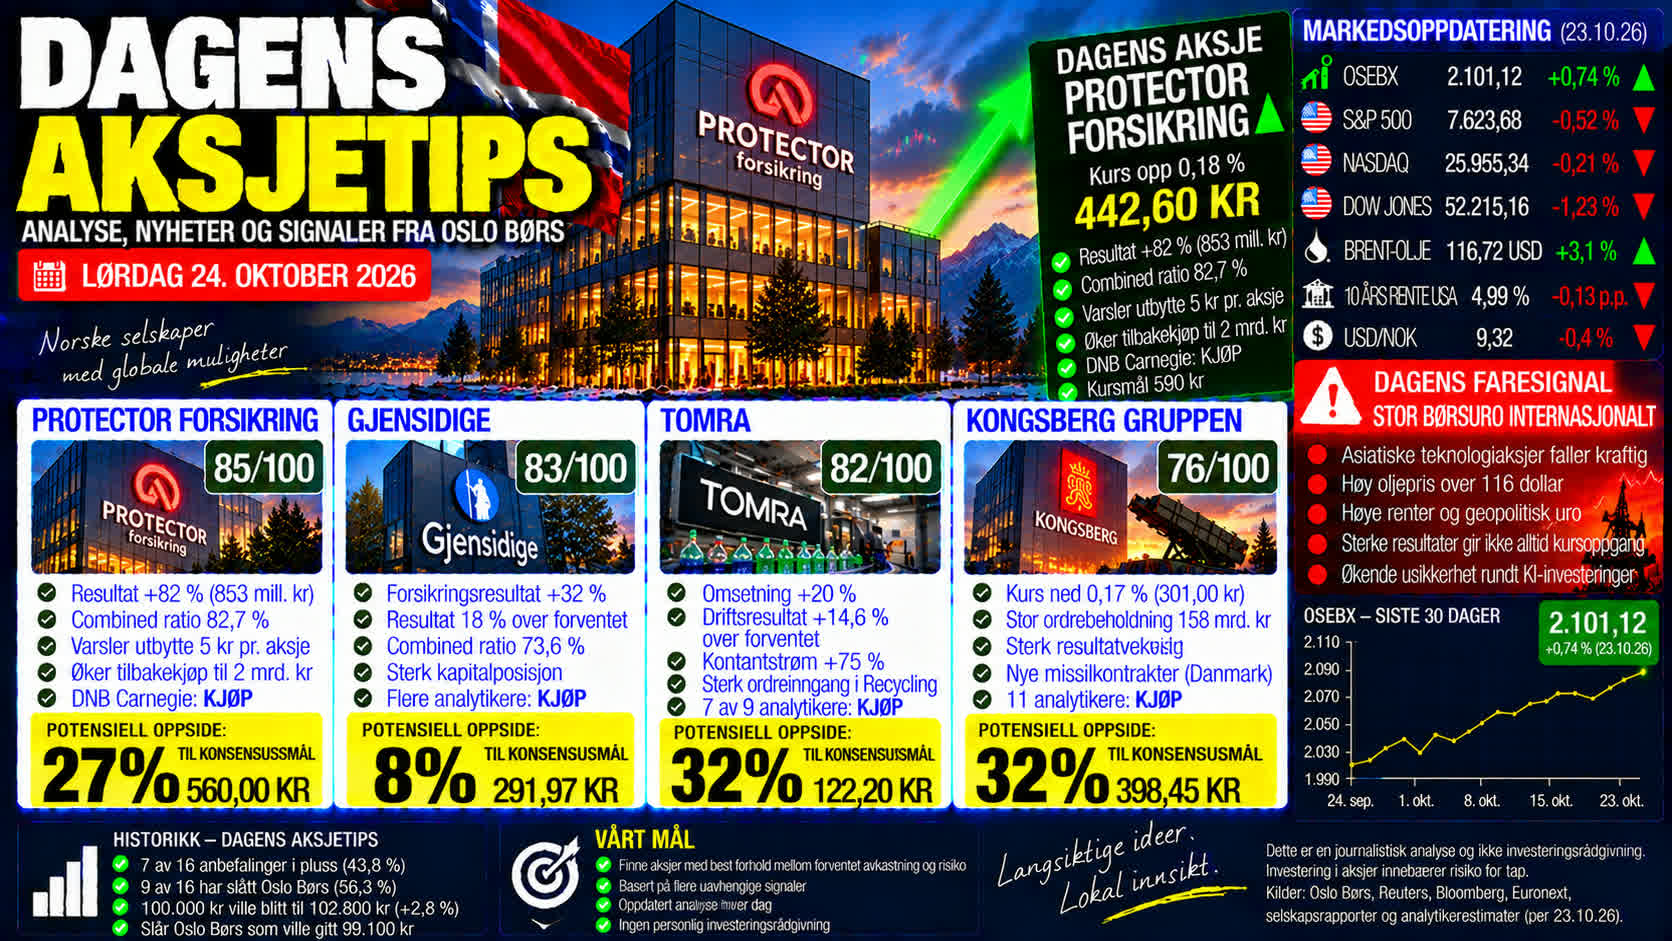

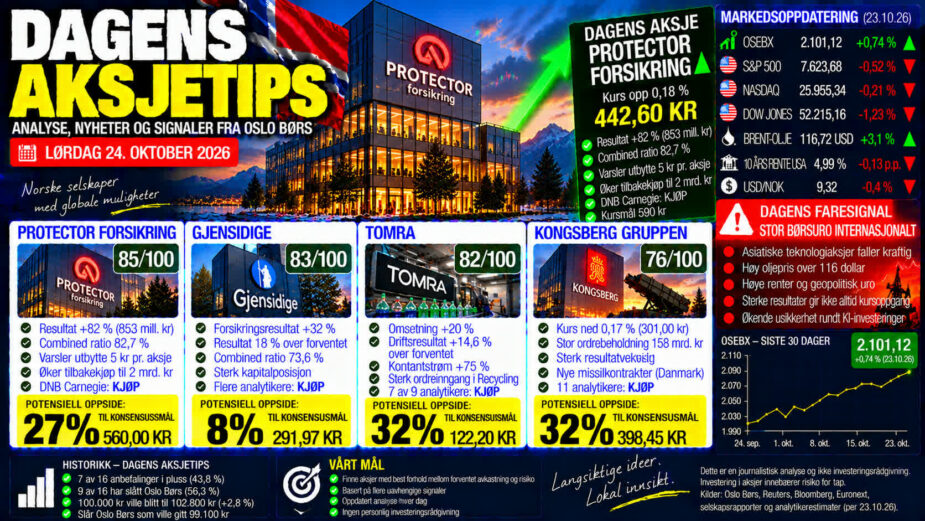
Protector Forsikring beholder førsteplassen i «Dagens aksjetips» etter sterke kvartalstall og fortsatt positiv analytikerstøtte. Fem meglerhus har nå et gjennomsnittlig kursmål på 538 kroner, tilsvarende 21,5 prosent oppside. Medistim rykker opp til andreplass etter en kursoppgang på 6,8 prosent og rekordresultater. Tomra følger på tredjeplass, mens Kongsberg Gruppen beholder en plass blant de fire høyest rangerte aksjene. Samtidig kommer et kraftig faresignal fra Gjensidige, som falt nesten fire prosent til tross for et resultat langt over forventningene.
DAGENS AKSJETIPS – LØRDAG 24. OKTOBER: Oslo Børs avsluttet fredagens handel med en oppgang på 0,74 prosent. Hovedindeksen steg til 2.101,12 poeng.
Oppgangen kom etter torsdagens nedgang på 1,23 prosent.
Resultatsesongen har gitt store utslag i enkeltaksjer. Flere selskaper har levert kraftig resultatvekst, men investorene har reagert svært forskjellig.
Medistim steg 6,76 prosent fredag, mens Tomra endte opp 1,50 prosent.
Protector Forsikring steg beskjedne 0,18 prosent.
Gjensidige falt derimot hele 3,85 prosent, til tross for et forsikringsresultat nesten 18 prosent over analytikernes forventninger.
Dette viser at markedets forventninger til fremtidig utvikling kan være minst like viktige som resultatene selskapene faktisk leverer.
Dagens aksje: Protector Forsikring – 83 av 100 poeng
Protector Forsikring beholder førsteplassen fordi flere uavhengige signaler fortsatt peker i positiv retning.
Observerte markedsdata: Aksjen avsluttet fredag på 442,60 kroner, opp 0,18 prosent.
Det ble omsatt 190.102 aksjer.
På ukebasis steg Protector 0,64 prosent, mens Oslo Børs hovedindeks endte omtrent uendret.
Aksjen har dermed vist bedre relativ utvikling enn hovedindeksen gjennom uken.
Det viktigste grunnlaget for førsteplassen er likevel selskapets sterke kvartalsresultat og fortsatt positive analytikervurderinger.
Resultatet økte med 82 prosent
Observerte selskapsdata: Protector leverte et resultat etter skatt på 853 millioner kroner i tredje kvartal.
Det var en økning fra 468 millioner kroner i samme kvartal i fjor.
Resultatveksten var 82,3 prosent.
Brutto premieinntekter økte med 29 prosent. Målt i lokale valutaer var veksten 41 prosent.
Combined ratio ble 82,7 prosent, mot 83,1 prosent året før.
Dette viser fortsatt god lønnsomhet i forsikringsvirksomheten.
En combined ratio under 100 prosent betyr at forsikringsinntektene overstiger erstatninger og driftskostnader før finansinntekter.
Protector rapporterte dessuten en solvensgrad på 231 prosent etter det varslede utbyttet.
Det indikerer en solid kapitalposisjon.
Nordea reduserer kursmålet – DNB Carnegie øker
Eksterne analytikeranbefalinger: Fredag kom en ny oppdatering fra Nordea Markets.
Meglerhuset reduserte kursmålet fra 600 til 585 kroner, men opprettholdt kjøpsanbefalingen.
Dagen før hadde DNB Carnegie gjort det motsatte.
DNB Carnegie løftet kursmålet fra 570 til 590 kroner og gjentok kjøpsanbefalingen.
Dette gir et blandet bilde av estimatutviklingen.
Begge meglerhusene anbefaler kjøp, men vurderer fremtidig verdsettelse noe forskjellig.
Også Pareto Securities har nylig redusert sitt kursmål, fra 570 til 540 kroner.
Det er derfor ikke grunnlag for å hevde at analytikernes forventninger entydig er blitt oppjustert.
Oppdatert konsensus: 21,5 prosent oppside
Protector publiserer selv en oversikt over kursmål fra fem meglerhus.
De siste tilgjengelige kursmålene er:
Pareto Securities: 540 kroner.
SEB: 465 kroner.
Nordea Markets: 585 kroner.
DNB Carnegie: 590 kroner.
ABG Sundal Collier: 510 kroner.
Gjennomsnittet er 538 kroner.
Fra fredagens sluttkurs på 442,60 kroner innebærer dette:
Potensiell oppside til gjennomsnittlig kursmål: 21,5 prosent.
Andre konsensusleverandører viser høyere gjennomsnittlige kursmål fordi de benytter et annet analytikerutvalg.
Den oppdaterte rangeringen legger størst vekt på de fem identifiserte kursmålene som selskapet selv har samlet inn.
Det er viktig å understreke at dette er eksterne analytikeres vurderinger, ikke selskapets egne kursprognoser.
Utbytte på fem kroner – viktig dato neste uke
Protector har vedtatt å dele ut 412 millioner kroner til aksjonærene.
Det tilsvarer fem kroner per aksje.
Aksjen handles uten rett til dette utbyttet fra tirsdag 27. oktober.
Utbetalingen er planlagt 5. november.
Det betyr at aksjekursen normalt vil bli justert ned når utbyttet skilles fra aksjen.
En slik teknisk kursnedgang må ikke forveksles med et tilsvarende økonomisk tap for aksjonærene, ettersom verdien overføres som kontantutbytte.
Dette blir viktig ved neste ukes resultatkontroll.
Risikoen: Svakere utvikling i Frankrike
Protector har også utfordringer.
Den franske forsikringsvirksomheten hadde en combined ratio på 106,1 prosent.
Det betyr at forsikringsvirksomheten i dette markedet hadde et teknisk underskudd.
Selskapet er dessuten eksponert mot utviklingen i finansmarkedene gjennom investeringsporteføljen.
Internasjonal børsuro kan derfor påvirke resultatene.
Egen modellbasert score: 83/100.
Protector får høy uttelling for analytikerkonsensus, sterk resultatvekst, god forsikringslønnsomhet, solid kapitalposisjon og positiv relativ kursutvikling.
Reduserte kursmål fra enkelte meglerhus, svakere lønnsomhet i Frankrike og investeringsrisiko trekker ned.
Medistim – 79/100: Rekordresultat og kraftig kursoppgang
Medistim rykker opp til andreplass etter fredagens kvartalsrapport.
Observerte markedsdata: Aksjen steg 6,76 prosent til 300 kroner.
Det ble omsatt rundt 89.950 aksjer.
Dagen før var volumet rundt 13.260 aksjer.
Handelsvolumet var dermed nesten syv ganger så høyt som dagen før.
Dette er et tydelig signal om økt investorinteresse.
Men aksjen var oppe i 315 kroner i løpet av fredagen før den falt tilbake til 300 kroner ved stengetid.
Det viser også betydelig kortsiktig volatilitet.
Omsetningen økte nesten 26 prosent
Observerte selskapsdata: Medistim leverte rekordhøy omsetning på 210 millioner kroner i tredje kvartal.
Det var en økning på 25,9 prosent fra året før.
Driftsresultatet økte med 55,7 prosent til 63,1 millioner kroner.
Driftsmarginen steg til 30,1 prosent, mot 24,3 prosent året før.
Dette er en betydelig forbedring.
Selskapet rapporterer dessuten sterk vekst i flere internasjonale markeder.
Omsetningen av egne produkter, målt i lokale valutaer, økte 51,7 prosent i Amerika og 44,6 prosent i Asia og stillehavsområdet.
Medistim har også en solid finansiell stilling.
Ved utgangen av kvartalet hadde selskapet 175,6 millioner kroner i kontanter og ingen rentebærende banklån.
Styret har besluttet et kvartalsutbytte på 2,50 kroner per aksje.
Analytikerne er positive, men ikke samstemte
Eksterne analytikeranbefalinger: Danske Bank har kjøpsanbefaling med kursmål på 340 kroner.
DNB Carnegie har kjøpsanbefaling med kursmål på 325 kroner.
SB1 Markets løftet 20. oktober sitt kursmål fra 230 til 260 kroner, men opprettholdt nøytral anbefaling.
Gjennomsnittet av disse tre kursmålene er 308,33 kroner.
Fra fredagens sluttkurs på 300 kroner tilsvarer dette bare 2,8 prosent oppside.
Gjennomsnittet av de to kjøpsanbefalingene er 332,50 kroner, tilsvarende 10,8 prosent oppside.
Dette viser at fredagens kraftige kursoppgang allerede har redusert den beregnede oppsiden.
Det er heller ikke dokumentert at analytikernes kursmål er oppdatert etter fredagens kvartalsrapport.
Egen modellbasert score: 79/100.
Medistim får høy uttelling for rekordresultater, sterke marginer, solid balanse og positivt kursmomentum på økende handelsvolum.
Begrenset konsensusoppside, relativt få analytikere og risiko for gevinstsikring etter kursoppgangen trekker ned.
Tomra – 77/100: Sterk rapport, men investorene tok gevinst
Tomra beholder en plass blant de mest interessante aksjene etter fredagens kvartalsrapport.
Observerte selskapsdata: Omsetningen økte 20 prosent til 366 millioner euro.
Det justerte driftsresultatet, EBITA, økte 55 prosent til 47 millioner euro.
Analytikerne hadde ventet rundt 41 millioner euro.
Resultatet var dermed omtrent 14,6 prosent bedre enn forventet.
Kontantstrømmen fra driften økte 75 prosent til 112 millioner euro.
Dette er et særlig positivt signal fordi resultatforbedringen også gir økt kontantstrøm.
Recycling-virksomheten rapporterte en ordreinngang på 73 millioner euro, opp 73 prosent.
Men 26 millioner euro kom fra ekstraordinært store gruveordre.
Den sterke ordreveksten kan derfor ikke uten videre forventes å fortsette i samme tempo.
Kursen snudde kraftig ned fra dagens topp
Observerte markedsdata: Tomra steg fredag 1,50 prosent til 94,50 kroner.
Det ble omsatt rundt 2,83 millioner aksjer.
Dagen før var volumet rundt 679.000 aksjer.
Handelsvolumet ble dermed mer enn firedoblet.
Men kursutviklingen gjennom dagen gir grunn til forsiktighet.
Tomra var på det høyeste oppe i 103,70 kroner.
Fra dagens høyeste notering falt aksjen nesten ni prosent før stengetid.
Dette viser at mange investorer benyttet oppgangen til å selge.
Det svekker det tekniske signalet fra den sterke kvartalsrapporten.
Analytikerne ser rundt 29 prosent oppside
Ekstern analytikerkonsensus: Et tilgjengelig grunnlag med ni analytikere viser syv kjøpsanbefalinger, én holdanbefaling og én salgsanbefaling.
Gjennomsnittlig kursmål er rundt 122,20 kroner.
Fra fredagens sluttkurs på 94,50 kroner tilsvarer dette:
Potensiell oppside: 29,3 prosent.
Men analytikerne er betydelig uenige.
Barclays har kjøpsanbefaling med kursmål på 140 kroner.
DNB Carnegie har derimot tidligere opprettholdt salgsanbefalingen med kursmål på 75 kroner.
Det store spriket viser betydelig usikkerhet rundt verdsettelsen.
Egen modellbasert score: 77/100.
Tomra får høy uttelling for resultater over forventningene, sterk kontantstrøm og positiv analytikerkonsensus.
Den kraftige intradagssnuoperasjonen, høy verdsettelse og betydelig analytikeruenighet trekker ned.
Kongsberg Gruppen – 73/100: Nye missilkontrakter gir støtte
Kongsberg Gruppen beholder fjerdeplassen.
Observerte markedsdata: Aksjen falt fredag 0,17 prosent til 301 kroner.
Det ble omsatt rundt én million aksjer.
Kursutviklingen har vært svakere den siste uken, til tross for fortsatt positive analytikervurderinger.
Men selskapet fikk torsdag en ny positiv kontraktsnyhet.
Danmark har besluttet å kjøpe norske Joint Strike Missiles til landets F-35 kampfly.
Dette styrker Kongsbergs posisjon som internasjonal leverandør av avanserte missilsystemer.
Kontraktens størrelse er foreløpig ikke offentliggjort.
Analytikerkonsensus viser 32 prosent oppside
Ekstern analytikerkonsensus: Elleve analytikere gir samlet kjøpsanbefaling.
Syv anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 398,45 kroner.
Fra fredagens sluttkurs tilsvarer dette:
Potensiell oppside: 32,4 prosent.
Dette er den høyeste beregnede oppsiden blant de fire aksjene i dagens rangering.
Nordea Markets og SB1 Markets har nylig løftet sine kursmål til 400 kroner.
DNB Carnegie tok dessuten Kongsberg inn i sin anbefalte ukeportefølje mandag.
Dette gir fortsatt betydelig analytikerstøtte.
Resultatrapporten 29. oktober blir avgjørende
Kongsberg hadde ved utgangen av andre kvartal en ordrebeholdning på nesten 158 milliarder kroner.
Omsetningen økte 31 prosent, mens driftsresultatet steg 49 prosent.
Dette viser sterk fundamental utvikling.
Men flere analytikere har advart om svakere marginer enn markedet forventer i tredje kvartal.
Resultatrapporten torsdag 29. oktober blir derfor en viktig test.
Egen modellbasert score: 73/100.
Kongsberg får høy uttelling for analytikerkonsensus, stor ordrebeholdning og nye kontraktssignaler.
Svakt kortsiktig kursmomentum, høy verdsettelse og risiko foran kvartalsrapporten trekker ned.
Gjensidige falt nesten fire prosent etter knallresultat
Fredagens mest oppsiktsvekkende negative kursreaksjon kom fra Gjensidige.
Forsikringskonsernet leverte et forsikringsresultat på 3,004 milliarder kroner.
Analytikerne hadde ventet 2,551 milliarder kroner.
Resultatet var dermed 17,7 prosent bedre enn forventet.
Combined ratio falt til 73,6 prosent, mot 79,7 prosent året før.
Dette er svært sterk forsikringslønnsomhet.
Likevel falt aksjen 3,85 prosent til 260 kroner.
Det ble omsatt rundt 942.000 aksjer, betydelig mer enn normalt.
Den negative kursreaksjonen viser at markedet kan legge større vekt på fremtidige forventninger enn på ett enkelt sterkt kvartal.
Gjensidige faller derfor ut av dagens fire høyest rangerte aksjer.
Oljeprisen avsluttet uken over 116 dollar
Det internasjonale markedsbildet er fortsatt krevende.
Brent-oljen avsluttet fredag på 116,72 dollar fatet, opp rundt tre prosent gjennom dagen.
Dette er det høyeste nivået siden april.
Bakgrunnen er økende bekymring for forsyningsforstyrrelser i Midtøsten.
Høye oljepriser kan støtte norske energiselskaper som Equinor, Aker BP og Vår Energi.
Men oljeprisoppgangen øker også risikoen for høyere inflasjon og svakere global vekst.
Dette kan påvirke renteforventningene og verdsettelsen av aksjer.
Wall Street falt videre fredag
De amerikanske aksjemarkedene avsluttet uken med nye kursfall.
S&P 500: 7.623,68 poeng, ned 0,52 prosent.
Dow Jones: 52.215,16 poeng, ned 1,23 prosent.
Nasdaq: 25.955,34 poeng, ned 0,21 prosent.
Investorene er fortsatt bekymret for de enorme investeringene i kunstig intelligens.
Samtidig øker oljeprisen inflasjonsbekymringene.
Den amerikanske tiårsrenten avsluttet fredag rundt 4,99 prosent.
Den norske tiårsrenten lå rundt 4,51 prosent.
Dette er høye rentenivåer som påvirker finansieringskostnader og aksjeverdsettelser.
Den norske kronen har styrket seg
Dollar ble ved avslutningen av fredagens valutahandel omsatt for rundt 9,32 kroner.
Det er en betydelig styrking av kronen sammenlignet med begynnelsen av oktober.
En sterkere krone kan redusere importkostnader.
Men den kan samtidig svekke den rapporterte inntjeningen til norske eksportbedrifter med store inntekter i utenlandsk valuta.
Dette er særlig relevant for industriselskaper og teknologibedrifter med internasjonal virksomhet.
Dagens viktigste faresignal: Sterke resultater gir ikke nødvendigvis kursoppgang
Det tydeligste faresignalet kommer fra Gjensidige og Tomra.
Gjensidige leverte et forsikringsresultat nesten 18 prosent over forventningene, men aksjen falt nesten fire prosent.
Tomra leverte et driftsresultat betydelig over forventningene, men aksjen falt kraftig tilbake fra dagens høyeste notering.
Begge reaksjonene viser at investorene er svært følsomme for verdsettelse og fremtidige forventninger.
Dette er særlig viktig i et marked preget av høy oljepris, høye renter og internasjonal børsuro.
Dagens viktigste faresignal er at sterke kvartalsresultater ikke lenger er tilstrekkelige til å sikre positiv kursutvikling.
Dagens rangering
1. Protector Forsikring – 83/100
2. Medistim – 79/100
3. Tomra – 77/100
4. Kongsberg Gruppen – 73/100
Dagens aksje er Protector Forsikring.
Protector beholder førsteplassen på grunn av kombinasjonen av sterk analytikerstøtte, betydelig resultatvekst, god forsikringslønnsomhet og solid kapitalposisjon.
Medistim er den sterkeste utfordreren etter fredagens rekordresultat og kraftige kursoppgang.
Tomra har høyere beregnet analytikeroppside, men får trekk for den betydelige kursnedgangen fra fredagens høyeste notering.
Kongsberg Gruppen beholder fjerdeplassen foran en viktig kvartalsrapport neste uke.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Protector fordeler dagens 83 poeng seg slik:
Analytikerkonsensus: 22/25.
Kursmål og estimater: 10/15.
Nyhetsmomentum: 14/15.
Fundamental utvikling: 19/20.
Kursmomentum: 12/15.
Risiko: 6/10.
Poengsummene er en egen redaksjonell og skjønnsmessig modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Tidligere aksjetips har slått Oslo Børs
Den siste fullstendige tidligere rapporterte resultatkontrollen av «Dagens aksjetips» bygger på sluttkurser fra 9. oktober.
Kontrollen omfattet 16 forskjellige aksjevalg siden 10. august.
Syv av de 16 anbefalingene sto i pluss.
Ni av de 16 hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
En hypotetisk portefølje med 100.000 kroner likt fordelt på aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den tidligere rapporterte meravkastningen var dermed omtrent 3,7 prosentpoeng.
Men resultatet hadde en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige anbefalingene samlet gitt negativ avkastning.
Resultatkontrollen er ikke oppdatert med handelen etter 9. oktober. Tallene er tidligere rapporterte, hypotetiske beregninger og er ikke kontrollert på nytt i dagens analyse.
Konklusjon: Protector leder – men neste uke kan endre rangeringen
Protector Forsikring beholder førsteplassen i «Dagens aksjetips» med 83 av 100 poeng. Oppdatert gjennomsnittlig kursmål fra fem meglerhus er 538 kroner, tilsvarende 21,5 prosent potensiell oppside fra fredagens sluttkurs.
Medistim er den sterkeste utfordreren etter rekordresultater og kraftig kursoppgang.
Tomra leverte sterke kvartalstall, men fredagens kursutvikling viser betydelig gevinstsikring.
Kongsberg Gruppen har fortsatt stor analytikeroppside, men må overbevise markedet når kvartalsresultatene legges frem 29. oktober.
Oslo Børs er stengt i helgen. Neste ordinære handelsdag er mandag 26. oktober.
Da blir det særlig viktig å følge om Protector fortsetter å vise relativ styrke, om Medistim holder på fredagens kursoppgang, og om salgspresset i Gjensidige og Tomra avtar.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.