
NTB
Dagens aksjetips: Protector leder – analytikerne ser 21,5 prosent oppside
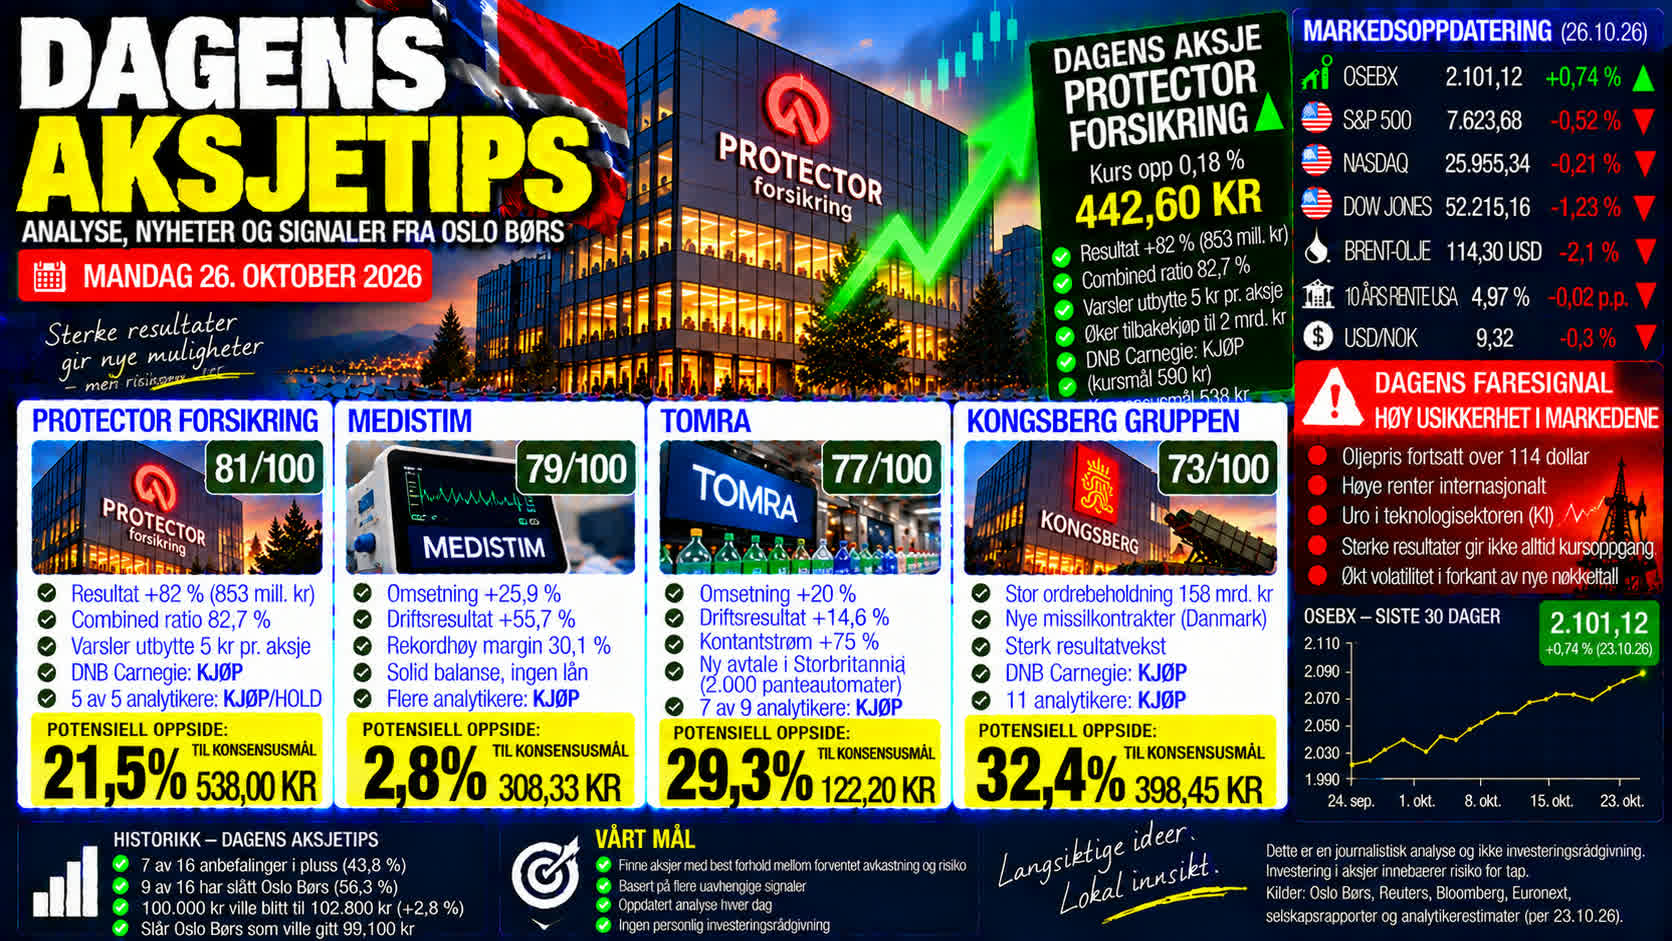

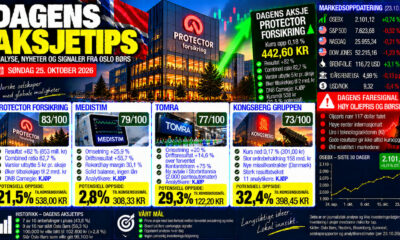
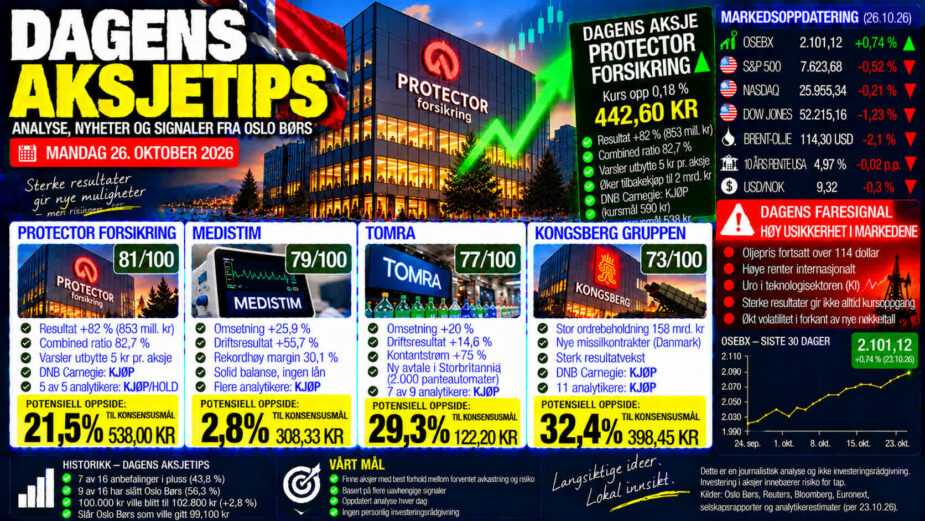
Protector Forsikring beholder førsteplassen i «Dagens aksjetips» mandag 26. oktober. Fem meglerhus har et gjennomsnittlig kursmål på 538 kroner, tilsvarende 21,5 prosent potensiell oppside. Medistim og Tomra utfordrer etter sterke kvartalsresultater, mens Kongsberg Gruppen har størst beregnet analytikeroppside. Samtidig faller oljeprisen fra fredagens topp, og internasjonal børsuro skaper usikkerhet foran en ny handelsuke.
DAGENS AKSJETIPS – MANDAG 26. OKTOBER: Oslo Børs åpner en ny uke etter en periode med store kursbevegelser og en rekke kvartalsrapporter.
Hovedindeksen avsluttet fredag på 2.101,12 poeng, opp 0,74 prosent.
Resultatsesongen har vist betydelige forskjeller mellom selskapenes rapporterte resultater og investorenes reaksjoner.
Medistim steg nesten syv prosent etter rekordresultater fredag. Tomra leverte også sterk resultatvekst, men falt kraftig tilbake fra dagens høyeste kurs.
Protector Forsikring har samtidig vist relativ stabilitet etter sin kvartalsrapport.
Mandag morgen kommer nye signaler fra internasjonale markeder. Oljeprisen faller tilbake fra fredagens nivå nær 117 dollar fatet, mens asiatiske aksjemarkeder utvikler seg blandet.
Dette påvirker vurderingen av både muligheter og risiko på Oslo Børs.
Dagens aksje: Protector Forsikring – 81 av 100 poeng
Protector Forsikring beholder førsteplassen i den modellbaserte rangeringen.
Observerte markedsdata: Aksjen avsluttet fredag på 442,60 kroner, opp 0,18 prosent.
Det ble omsatt 190.102 aksjer.
På ukebasis steg aksjen 0,64 prosent.
Dette er en moderat oppgang, men selskapet har vist bedre relativ kursutvikling enn flere andre aksjer som nylig har rapportert kvartalstall.
Det viktigste grunnlaget for førsteplassen er kombinasjonen av analytikerstøtte, sterk forsikringslønnsomhet og forventninger om videre inntjeningsvekst.
Resultatet økte med 82 prosent
Observerte selskapsdata: Protector rapporterte et resultat etter skatt på 853 millioner kroner i tredje kvartal.
Det var en økning fra 468 millioner kroner i samme kvartal i fjor.
Resultatveksten var dermed 82,3 prosent.
Brutto premieinntekter økte med 29 prosent til 2,17 milliarder kroner.
Målt i lokale valutaer var veksten 41 prosent.
Veksten ble blant annet drevet av en stor britisk bilforsikringskunde. Kontrakten er den største enkeltkontrakten i selskapets historie.
Forsikringsresultatet økte fra 598 til 670 millioner kroner.
Combined ratio ble 82,7 prosent, mot 83,1 prosent året før.
En combined ratio under 100 prosent betyr at forsikringsinntektene overstiger erstatninger og driftskostnader før finansinntekter.
Protector har dermed fortsatt god lønnsomhet i den underliggende forsikringsvirksomheten.
Solvensgraden var 231 prosent etter det vedtatte utbyttet.
Dette indikerer en solid kapitalposisjon.
Resultatet hittil i år er svakere
Det sterke kvartalsresultatet gir imidlertid ikke hele bildet.
For årets ni første måneder rapporterte Protector et samlet resultat på 1,77 milliarder kroner.
Det er lavere enn 1,94 milliarder kroner i samme periode i fjor.
Resultatet hittil i år har dermed falt med rundt 8,7 prosent.
En viktig forklaring er svakere samlet investeringsavkastning tidligere i året.
Dette viser at selskapets finansielle resultater kan variere betydelig mellom kvartalene.
Det er også en av årsakene til at dagens modellscore er redusert fra 83 til 81 poeng.
Analytikerne ser 21,5 prosent oppside
Eksterne analytikeranbefalinger: Protector publiserer selv en oversikt over kursmål fra fem meglerhus.
De siste tilgjengelige kursmålene er:
DNB Carnegie: 590 kroner.
Nordea Markets: 585 kroner.
Pareto Securities: 540 kroner.
ABG Sundal Collier: 510 kroner.
SEB: 465 kroner.
Gjennomsnittet er 538 kroner.
Fra fredagens sluttkurs på 442,60 kroner tilsvarer dette:
Potensiell oppside: 21,5 prosent.
Det er viktig å understreke at dette er gjennomsnittet av fem individuelle kursmål, ikke en garanti for fremtidig kursutvikling.
Kursmålene er dessuten utarbeidet på forskjellige datoer og bygger på ulike forutsetninger.
DNB Carnegie øker – Nordea reduserer
De siste analytikeroppdateringene gir et blandet, men fortsatt overveiende positivt bilde.
DNB Carnegie løftet torsdag kursmålet fra 570 til 590 kroner og gjentok kjøpsanbefalingen.
Meglerhuset har også oppjustert sine estimater for resultat per aksje i 2027 og 2028 med tre til fire prosent.
Dette er et positivt signal om forventet fremtidig inntjening.
Nordea reduserte derimot fredag kursmålet fra 600 til 585 kroner, men opprettholdt kjøpsanbefalingen.
Pareto Securities har også nylig redusert sitt kursmål, fra 570 til 540 kroner.
SEB har en mer forsiktig vurdering med holdanbefaling og kursmål på 465 kroner.
Analytikerne er dermed ikke fullstendig enige.
Det positive er at flere meglerhus fortsatt anbefaler kjøp. Det negative er at kursmålendringene ikke entydig peker oppover.
Mandag er siste handelsdag med rett til utbytte
Protector har vedtatt et kontantutbytte på fem kroner per aksje.
Mandag 26. oktober er siste handelsdag med rett til utbyttet.
Fra tirsdag 27. oktober handles aksjen uten denne retten.
Utbetalingen er planlagt 5. november.
Utbyttet tilsvarer omtrent 1,13 prosent av fredagens sluttkurs.
Dette gjelder én enkelt utbetaling og er ikke det samme som forventet årlig direkteavkastning.
Investorene bør være oppmerksomme på at aksjekursen normalt justeres ned når utbyttet skilles fra aksjen.
En slik teknisk kursnedgang må ikke forveksles med et tilsvarende økonomisk tap, ettersom aksjonærene samtidig får rett til kontantutbyttet.
Utbyttet må også tas med i resultatkontrollen av «Dagens aksjetips».
Risikoen: Investeringsavkastning og store kontrakter
Protector har flere risikofaktorer.
Resultatene påvirkes av utviklingen i finansmarkedene gjennom selskapets investeringsportefølje.
Det svakere resultatet for årets ni første måneder viser betydningen av denne risikoen.
Den kraftige premieinntektsveksten i tredje kvartal er dessuten delvis knyttet til én svært stor britisk kontrakt.
Store enkeltkontrakter kan gi betydelig vekst, men øker også betydningen av riktig prising og skadeutvikling.
Den franske virksomheten har dessuten hatt svakere forsikringslønnsomhet enn konsernet samlet.
Egen modellbasert score: 81/100.
Protector får høy uttelling for analytikerstøtte, sterk kvartalsvekst, god forsikringslønnsomhet og solid kapitalposisjon.
Svakere resultat hittil i år, blandede kursmålendringer, investeringsrisiko og svakere langsiktig kursutvikling trekker ned.
Medistim – 79/100: Rekordresultat og kraftig kursoppgang
Medistim beholder andreplassen etter fredagens kvartalsrapport.
Observerte selskapsdata: Omsetningen økte 25,9 prosent til 210 millioner kroner.
Driftsresultatet steg 55,7 prosent til 63,1 millioner kroner.
Driftsmarginen økte fra 24,3 til 30,1 prosent.
Dette viser betydelig forbedret lønnsomhet.
Medistim rapporterte også sterk vekst i Amerika og Asia.
Selskapet hadde ved kvartalsslutt 175,6 millioner kroner i kontanter og ingen rentebærende banklån.
Tilbakevendende inntekter utgjorde 66,5 prosent av omsetningen hittil i år.
Dette gir selskapet et relativt stabilt inntektsgrunnlag.
Handelsvolumet økte nesten syv ganger
Observerte markedsdata: Medistim steg fredag 6,76 prosent til 300 kroner.
Det ble omsatt rundt 89.950 aksjer.
Dagen før var handelsvolumet rundt 13.260 aksjer.
Volumet økte dermed nesten syv ganger.
Dette er et positivt kortsiktig kurs- og volumsignal.
Men aksjen var oppe i 315 kroner før den falt tilbake til 300 kroner ved stengetid.
Det viser også betydelig kortsiktig volatilitet.
Analytikerne har ulike vurderinger
Eksterne analytikeranbefalinger: Danske Bank har kjøpsanbefaling med kursmål på 340 kroner.
DNB Carnegie har kjøpsanbefaling med kursmål på 325 kroner.
SB1 Markets har nøytral anbefaling med kursmål på 260 kroner.
Gjennomsnittet av disse tre kursmålene er 308,33 kroner.
Det tilsvarer bare 2,8 prosent oppside fra fredagens sluttkurs.
De to kjøpsanbefalingene alene gir et gjennomsnittlig kursmål på 332,50 kroner, tilsvarende 10,8 prosent oppside.
Det er ikke dokumentert at alle disse kursmålene er oppdatert etter fredagens sterke kvartalsrapport.
Egen modellbasert score: 79/100.
Medistim får høy uttelling for rekordresultater, sterke marginer, solid balanse og positivt kursmomentum.
Begrenset samlet kursmålspotensial og risiko for gevinstsikring etter fredagens oppgang trekker ned.
Tomra – 76/100: Sterk kontantstrøm, men betydelig salgspress
Tomra beholder tredjeplassen etter en sterk kvartalsrapport.
Observerte selskapsdata: Omsetningen økte 20 prosent til 366 millioner euro.
Det justerte driftsresultatet, EBITA, økte 55 prosent til 47 millioner euro.
Analytikerne hadde ventet rundt 41 millioner euro.
Resultatet var dermed omtrent 14,6 prosent bedre enn forventet.
Kontantstrømmen fra driften økte 75 prosent til 112 millioner euro.
Dette er et særlig positivt signal fordi resultatforbedringen også gir økt kontantstrøm.
Recycling-virksomheten rapporterte en ordreinngang på 73 millioner euro, opp 73 prosent.
Men 26 millioner euro kom fra ekstraordinært store gruveordre.
Den sterke ordreveksten kan derfor ikke uten videre forventes å fortsette i samme tempo.
Analytikerne ser 29,3 prosent oppside
Ekstern analytikerkonsensus: Et konsensusgrunnlag med ni analytikere viser syv kjøpsanbefalinger, én holdanbefaling og én salgsanbefaling.
Gjennomsnittlig kursmål er 122,20 kroner.
Observerte markedsdata: Tomra avsluttet fredag på 94,50 kroner, opp 1,50 prosent.
Fra denne kursen tilsvarer analytikernes gjennomsnittlige kursmål:
Potensiell oppside: 29,3 prosent.
Men fredagens kursutvikling gir grunn til forsiktighet.
Aksjen var oppe i 103,70 kroner før den falt tilbake til 94,50 kroner.
Det betyr at aksjen falt nesten ni prosent fra dagens høyeste notering.
Handelsvolumet var samtidig rundt 2,83 millioner aksjer, mer enn fire ganger så høyt som dagen før.
Dette tyder på betydelig salgspress etter den første positive reaksjonen på kvartalsrapporten.
Tomras bruttomargin falt dessuten fra 44,1 til 43,0 prosent.
Egen modellbasert score: 76/100.
Tomra får høy uttelling for resultatvekst, sterk kontantstrøm og positiv analytikerkonsensus.
Høy verdsettelse, svakere bruttomargin og betydelig salgspress trekker ned.
Kongsberg Gruppen – 73/100: DNB Carnegie beholder aksjen
Kongsberg Gruppen beholder fjerdeplassen.
Mandag morgen bekrefter DNB Carnegie at meglerhuset ikke gjør endringer i sin anbefalte ukeportefølje.
Kongsberg Gruppen er dermed fortsatt blant aksjene i porteføljen.
Meglerhuset tok aksjen inn 19. oktober.
Dette er et positivt eksternt signal, men innebærer ikke en ny oppgradering av selskapets kursmål.
Analytikerkonsensus viser 32,4 prosent oppside
Ekstern analytikerkonsensus: Elleve analytikere gir samlet kjøpsanbefaling.
Syv anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 398,45 kroner.
Observerte markedsdata: Aksjen avsluttet fredag på 301 kroner, ned 0,17 prosent.
Fra denne kursen tilsvarer analytikernes gjennomsnittlige kursmål:
Potensiell oppside: 32,4 prosent.
Dette er den høyeste beregnede analytikeroppsiden blant dagens fire aksjer.
Resultatrapporten torsdag blir avgjørende
Kongsberg hadde ved utgangen av andre kvartal en ordrebeholdning på 157,54 milliarder kroner.
Omsetningen i kvartalet økte 31 prosent.
Driftsresultatet steg 49 prosent til 1,67 milliarder kroner.
Dette gir et sterkt fundament for videre vekst.
Men det finnes betydelig risiko foran neste kvartalsrapport.
Kongsberg offentliggjør resultatene for tredje kvartal torsdag 29. oktober.
Investorene vil særlig følge utviklingen i marginer, ordreinngang og fremdriften i produksjonsutvidelsene.
Egen modellbasert score: 73/100.
Kongsberg får høy uttelling for analytikerkonsensus, stor ordrebeholdning og sterk fundamental utvikling.
Svakt kortsiktig kursmomentum, høy verdsettelse og risiko foran kvartalsrapporten trekker ned.
Oljeprisen faller tilbake mandag morgen
Den internasjonale markedsutviklingen gir nye signaler foran børsåpningen.
Brent-oljen avsluttet fredag på 116,72 dollar fatet.
Mandag morgen har oljeprisen falt tilbake til omkring 114–115 dollar.
Reuters melder at diplomatiske forsøk på å dempe konflikten i Midtøsten bidrar til prisnedgangen.
Samtidig er risikoen for nye forsyningsforstyrrelser fortsatt betydelig.
Oljeprisen steg mer enn seks prosent gjennom forrige uke.
For Oslo Børs er utviklingen særlig viktig for energiselskaper som Equinor, Aker BP og Vår Energi.
Lavere oljepris kan føre til gevinstsikring i energisektoren etter den sterke oppgangen.
Men lavere energipriser kan samtidig redusere inflasjonspresset og være positivt for andre deler av økonomien.
Asiatiske børser utvikler seg blandet
De asiatiske aksjemarkedene viser en forsiktig utvikling mandag morgen.
Japanske og sørkoreanske aksjer er under press, mens utviklingen ellers i regionen er blandet.
Investorene er bekymret for høye energipriser, inflasjon og de store investeringene i kunstig intelligens.
Denne uken kommer kvartalsresultater fra flere store amerikanske teknologiselskaper.
Resultatene kan få betydning for den internasjonale risikoviljen.
Dette er særlig relevant for norske teknologiselskaper og industribedrifter med høy verdsettelse.
Amerikanske renter nær fem prosent
Den amerikanske tiårsrenten ligger mandag morgen rundt 4,97 prosent.
Markedet venter samtidig nye signaler fra den amerikanske sentralbanken denne uken.
Høye renter påvirker finansieringskostnader og verdsettelsen av aksjer.
Dette gjelder særlig selskaper der mye av den forventede inntjeningen ligger langt frem i tid.
For forsikringsselskaper kan høyere obligasjonsrenter gi bedre fremtidige renteinntekter.
Men renteendringer kan også føre til verdiendringer i eksisterende obligasjonsporteføljer.
Kronen har styrket seg mot dollar
Den siste tilgjengelige norske referansekursen fra fredag 23. oktober var 9,3509 kroner per dollar.
Den 9. oktober var tilsvarende kurs 9,5623 kroner.
Kronen har dermed styrket seg med rundt 2,2 prosent mot dollar i perioden.
En sterkere krone kan redusere importkostnader, men samtidig svekke verdien av utenlandske inntekter når disse regnes om til norske kroner.
Valutautviklingen er derfor særlig viktig for norske eksportbedrifter og selskaper med omfattende internasjonal virksomhet.
Dagens viktigste faresignal: Markedet priser inn stadig større risiko
Det viktigste faresignalet mandag er kombinasjonen av internasjonal børsuro, høye renter og store svingninger i oljeprisen.
Resultatsesongen har dessuten vist at sterke kvartalstall ikke nødvendigvis fører til kursoppgang.
Gjensidige falt nesten fire prosent fredag til tross for et forsikringsresultat betydelig over analytikernes forventninger.
Tomra leverte også sterke resultater, men falt kraftig tilbake fra dagens høyeste notering.
Dette viser at investorene legger stor vekt på fremtidige forventninger og verdsettelse.
For Protector kommer en ekstra utfordring tirsdag, når aksjen handles uten rett til utbyttet på fem kroner.
Den tekniske kursjusteringen må skilles fra den underliggende markedsutviklingen.
Dagens viktigste faresignal er at internasjonal risiko og høye forventninger kan utløse salgspress også i selskaper som leverer sterke resultater.
Dagens rangering
1. Protector Forsikring – 81/100.
2. Medistim – 79/100.
3. Tomra – 76/100.
4. Kongsberg Gruppen – 73/100.
Dagens aksje er Protector Forsikring.
Det avgjørende er kombinasjonen av analytikerstøtte, sterk kvartalsvekst, god forsikringslønnsomhet og solid kapitalposisjon.
Medistim er den sterkeste utfordreren etter rekordresultater og kraftig kursoppgang.
Tomra har betydelig beregnet analytikeroppside, men får trekk for salgspresset fredag.
Kongsberg Gruppen har størst beregnet kursmålspotensial, men også betydelig risiko foran torsdagens kvartalsrapport.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Protector fordeler dagens 81 poeng seg slik:
Analytikerkonsensus: 22/25.
Kursmål og estimater: 10/15.
Nyhetsmomentum: 14/15.
Fundamental utvikling: 17/20.
Kursmomentum: 12/15.
Risiko: 6/10.
De øvrige aksjene er vurdert etter samme modell.
Poengsummene er en egen redaksjonell og skjønnsmessig rangering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Tidligere aksjetips har slått Oslo Børs
Den siste tidligere rapporterte resultatkontrollen av «Dagens aksjetips» bygger på sluttkurser fra 9. oktober.
Kontrollen omfattet 16 forskjellige aksjevalg siden 10. august.
Syv av de 16 anbefalingene sto i pluss.
Ni av de 16 hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
En hypotetisk portefølje med 100.000 kroner likt fordelt på aksjene hadde en tidligere beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den tidligere rapporterte meravkastningen var dermed omtrent 3,7 prosentpoeng.
Men resultatet hadde en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige anbefalingene samlet gitt negativ avkastning.
Siden kontrollen 9. oktober har Oslo Børs hovedindeks steget fra 2.068,38 til 2.101,12 poeng.
Det tilsvarer en oppgang på omtrent 1,6 prosent.
Den historiske porteføljen er imidlertid ikke oppdatert med nye sluttkurser og utbytter.
Det er derfor ikke grunnlag for å fastslå om aksjetipsene fortsatt har slått hovedindeksen.
De tidligere rapporterte avkastningstallene er hypotetiske og er ikke kontrollert på nytt i dagens analyse.
Konklusjon: Protector leder – men marginen er blitt mindre
Protector Forsikring beholder førsteplassen i «Dagens aksjetips» med 81 av 100 poeng. Gjennomsnittlig kursmål fra fem meglerhus er 538 kroner, tilsvarende 21,5 prosent beregnet oppside fra fredagens sluttkurs.
Medistim følger tett etter med 79 poeng etter rekordresultater og kraftig kursoppgang.
Tomra beholder tredjeplassen, mens Kongsberg Gruppen er nummer fire foran kvartalsrapporten torsdag.
Mandag blir det særlig viktig å følge hvordan energisektoren reagerer på lavere oljepris, om Medistim holder på fredagens kursoppgang, og om Protector fortsetter å vise relativ styrke.
For Protector er det også viktig å følge kursutviklingen etter at aksjen går uten rett til utbytte tirsdag.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.