

Lokalt
Dagens aksjetips: Kongsberg styrker førsteplassen etter kursrally – analytikerne løfter kursmålene
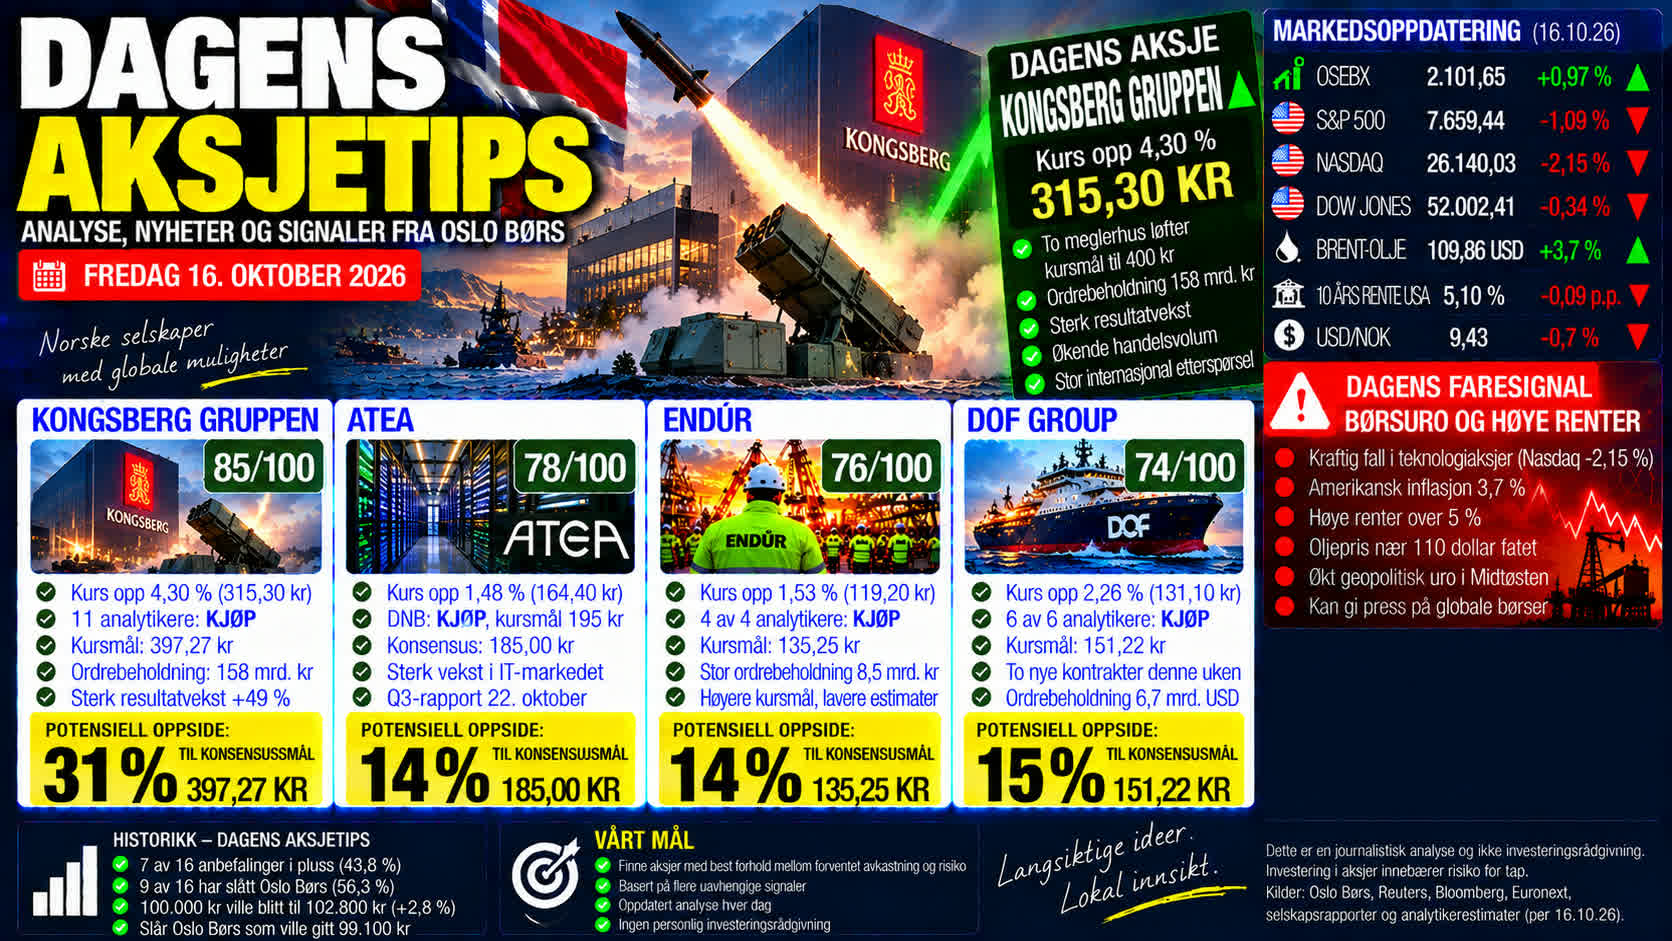

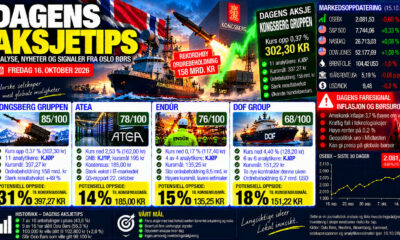
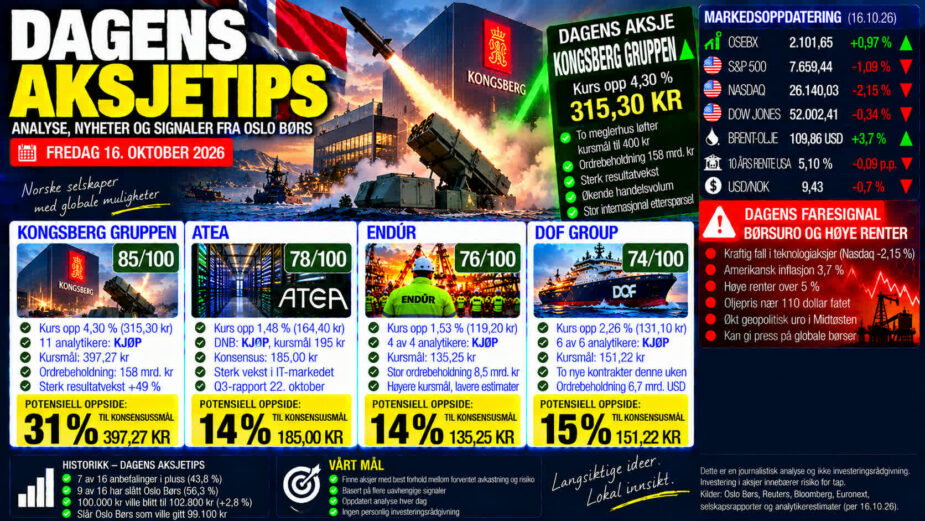
Kongsberg Gruppen beholder førsteplassen i «Dagens aksjetips» etter en kursoppgang på hele 4,3 prosent fredag. To meglerhus har løftet kursmålene til 400 kroner, mens analytikerkonsensus fortsatt indikerer 26 prosent oppside. Selskapets ordrebeholdning på nesten 158 milliarder kroner gir et sterkt fundament. Samtidig advarer flere analytikere om svakere marginer i tredje kvartal. Oslo Børs steg én prosent fredag, men internasjonalt øker uroen etter et kraftig teknologifall på Wall Street og en oljepris som nærmer seg 110 dollar fatet.
DAGENS AKSJETIPS – LØRDAG 17. OKTOBER: Oslo Børs avsluttet uken med en solid oppgang fredag. Hovedindeksen steg 0,97 prosent til 2.101,65 poeng.
Aksjer og egenkapitalbevis ble omsatt for rundt 15 milliarder kroner.
Forsvarsaksjer var blant de sterkeste i Europa, mens tankshipping utviklet seg svakere.
Kongsberg Gruppen var blant de store vinnerne og steg hele 4,3 prosent på høyt handelsvolum.
DOF Group hentet seg samtidig delvis inn etter torsdagens kraftige kursfall, mens Atea og Endúr også avsluttet fredagen med oppgang.
Men utviklingen internasjonalt gir grunn til forsiktighet foran neste børsuke.
Dagens aksje: Kongsberg Gruppen – 83 av 100 poeng
Kongsberg Gruppen beholder førsteplassen fordi flere uavhengige signaler peker i positiv retning.
Observerte markedsdata: Aksjen steg fredag 4,30 prosent til 315,30 kroner.
Det ble omsatt rundt 1,62 millioner aksjer, mot 1,31 millioner torsdag.
Handelsvolumet økte dermed rundt 24 prosent samtidig som kursen steg kraftig.
Dette er et positivt teknisk signal.
Fra sluttkursen på 295,40 kroner fredag 9. oktober har aksjen steget 6,7 prosent.
Det er betydelig sterkere enn hovedindeksen på Oslo Børs i samme periode.
Den kraftige oppgangen betyr imidlertid også at noe av den forventede positive utviklingen allerede kan være priset inn.
To meglerhus løfter kursmålene til 400 kroner
Eksterne analytikeranbefalinger: Kongsberg har fått to positive kursmålendringer de siste dagene.
Fredag 16. oktober løftet Nordea Markets kursmålet fra 387 til 400 kroner og gjentok kjøpsanbefalingen.
Torsdag 15. oktober løftet SB1 Markets kursmålet fra 375 til 400 kroner, også med gjentatt kjøpsanbefaling.
Dette er to uavhengige analytikeroppdateringer som peker i samme retning.
Pareto Securities opprettholder samtidig kjøpsanbefalingen og et betydelig høyere kursmål på 554 kroner.
Bank of America gjentar også kjøp med kursmål på 400 kroner.
Det er dermed bred støtte for aksjen blant flere store meglerhus.
Analytikerkonsensus indikerer 26 prosent oppside
Et tilgjengelig konsensusgrunnlag med elleve analytikere viser samlet anbefaling kjøp.
Syv analytikere anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 397,27 kroner.
Fra fredagens sluttkurs på 315,30 kroner innebærer dette:
Potensiell oppside til analytikerkonsensus: 26,0 prosent.
Analytikernes kursmål varierer fra 329 til 554 kroner.
Det store spennet viser at det fortsatt er betydelig uenighet om verdsettelsen.
Den beregnede oppsiden er dessuten redusert etter fredagens kraftige kursoppgang.
Torsdag var den tilsvarende oppsiden rundt 31 prosent.
Dette illustrerer hvordan en stigende aksjekurs gradvis reduserer avstanden til analytikernes kursmål dersom estimatene ikke øker tilsvarende.
Ordrebeholdning på nesten 158 milliarder kroner
Observerte selskapsdata: Kongsberg Gruppen hadde ved utgangen av andre kvartal en ordrebeholdning på 157,54 milliarder kroner.
Det var rundt 41 milliarder kroner mer enn på samme tidspunkt året før.
Omsetningen i andre kvartal steg 31 prosent til 10,39 milliarder kroner.
Driftsresultatet økte 49 prosent til 1,67 milliarder kroner.
Driftsmarginen steg fra 14,2 til 16,1 prosent.
Dette viser en sterk kombinasjon av vekst og forbedret lønnsomhet.
Kongsberg har samtidig en sentral posisjon i et internasjonalt forsvarsmarked preget av betydelig etterspørsel.
Selskapet leverer blant annet missilsystemer, luftvern, overvåkingssystemer og annen avansert forsvarsteknologi.
Den store ordrebeholdningen gir betydelig forutsigbarhet for fremtidige inntekter.
Men tre meglerhus advarer om svakere marginer
Det finnes også et viktig negativt signal.
Eksterne analytikervurderinger: Pareto Securities, Nordea Markets og Bank of America venter svakere driftsmarginer enn markedskonsensus i tredje kvartal.
En viktig forklaring er integreringen av det oppkjøpte amerikanske selskapet Zone 5.
Pareto anslår at Zone 5 vil bidra med rundt 300 millioner kroner i økt omsetning, men bare fem prosent EBITDA-margin i opptrappingsfasen.
Dette kan redusere konsernets samlede margin med rundt 0,3 prosentpoeng.
Nordea venter en driftsmargin på 16,3 prosent, omtrent 0,4 prosentpoeng under Bloomberg-konsensus.
Bank of America ligger enda lavere i sine marginforventninger.
Samtidig anslår Pareto en ordreinngang på rundt 22 milliarder kroner i tredje kvartal, mot markedskonsensus på rundt 16 milliarder.
Det betyr at analytikerne forventer sterk ordreinngang, men samtidig ser risiko for svakere kortsiktig lønnsomhet.
Alle tre meglerhusene opprettholder likevel kjøpsanbefalingene.
Egen modellbasert score: 83/100.
Kongsberg får høy uttelling for analytikerkonsensus, nye kursmålløft, rekordstor ordrebeholdning, sterk resultatvekst og positivt kursmomentum.
Høy verdsettelse, forventet marginpress og risikoen for en korreksjon etter fredagens kursrally trekker ned.
Atea – 78/100: Ferskt kursmålløft og sterk resultatvekst
Atea beholder andreplassen i dagens rangering.
Observerte markedsdata: Aksjen steg fredag 1,48 prosent til 164,40 kroner.
Det ble omsatt rundt 171.000 aksjer.
Oppgangen kom etter torsdagens kursfall på 2,53 prosent.
Det viktigste positive signalet er fortsatt en fersk analyse fra DNB Carnegie.
Ekstern analytikeranbefaling: Meglerhuset løftet onsdag kursmålet fra 180 til 195 kroner og gjentok kjøpsanbefalingen.
Analytikerne peker på sterk etterspørsel etter IT-infrastruktur og forventninger om bedre lønnsomhet.
Et konsensusgrunnlag med tre analytikere viser samlet sterk kjøpsanbefaling og gjennomsnittlig kursmål på 185 kroner.
Fra fredagens sluttkurs tilsvarer dette:
Potensiell oppside: 12,5 prosent.
DNB Carnegies individuelle kursmål på 195 kroner innebærer en oppside på 18,6 prosent.
Dette er et høyere anslag enn analytikerkonsensusen.
Resultatet økte nesten 39 prosent
Observerte selskapsdata: Atea leverte sterk vekst i andre kvartal.
Omsetningen økte 14,1 prosent til 10,42 milliarder kroner.
Driftsresultatet steg 19,2 prosent til 320 millioner kroner.
Nettoresultatet økte 38,8 prosent til 218 millioner kroner.
Men kontantstrømmen fra driften var negativ med 727 millioner kroner.
Dette skyldtes blant annet økt lagerbinding for å sikre leveranser i et marked med begrenset tilgang på enkelte IT-produkter.
Atea legger frem resultatene for tredje kvartal torsdag 22. oktober.
Rapporten blir en viktig test på om den sterke resultatveksten fortsetter.
Egen modellbasert score: 78/100.
Atea får høy uttelling for ferskt kursmålløft, positiv analytikerkonsensus og sterk fundamental utvikling.
Svak kontantstrøm, begrenset analytikerdekning og usikkerhet foran kvartalsrapporten trekker ned.
Endúr – 76/100: Kursen stiger, men estimatene er redusert
Endúr beholder tredjeplassen.
Observerte markedsdata: Aksjen steg fredag 1,53 prosent til 119,20 kroner.
Det ble omsatt rundt 140.000 aksjer.
Oppgangen kom etter en periode med ujevn kursutvikling.
Eksterne analytikeranbefalinger: Fire analytikere gir Endúr samlet sterk kjøpsanbefaling.
Et oppdatert konsensusgrunnlag viser gjennomsnittlig kursmål på 135,25 kroner.
Fra fredagens sluttkurs innebærer dette:
Potensiell oppside: 13,5 prosent.
DNB Carnegie har denne uken løftet sitt individuelle kursmål fra 135 til 140 kroner og gjentatt kjøpsanbefalingen.
Men samtidig har meglerhuset redusert sine resultatestimater.
Forventet justert resultat per aksje i 2026 er redusert med åtte prosent.
Estimatene for 2027 og 2028 er redusert med tre prosent.
Dette er et viktig faresignal.
Et høyere kursmål betyr ikke nødvendigvis at analytikerne forventer høyere inntjening.
Ordrebeholdning på 8,5 milliarder kroner
Observerte selskapsdata: Endúr hadde ved utgangen av andre kvartal en ordrebeholdning på rundt 8,5 milliarder kroner.
Ordreinngangen i kvartalet var 2,3 milliarder kroner.
Dette gir god synlighet for fremtidig aktivitet.
Men veksten er delvis oppkjøpsdrevet, og selskapet har betydelig kapitalbinding.
Kontantstrømmen fra driften var negativ med 37,3 millioner kroner i første halvår.
Det viser at selskapets sterke ordreinngang ennå ikke fullt ut er omsatt i positiv kontantstrøm.
Egen modellbasert score: 76/100.
Endúr får høy uttelling for analytikerkonsensus, stor ordrebeholdning og langsiktige vekstmuligheter.
Reduserte resultatestimater, oppkjøpsrisiko og svak kontantstrøm trekker ned.
DOF Group – 74/100: Henter seg inn etter kraftig kursfall
DOF Group beholder fjerdeplassen etter en urolig uke.
Observerte markedsdata: Aksjen steg fredag 2,26 prosent til 131,10 kroner.
Det ble omsatt rundt 291.000 aksjer.
Oppgangen kom etter torsdagens kursfall på hele 4,4 prosent.
Da ble det omsatt rundt 629.000 aksjer.
Fredagens oppgang skjedde dermed på mindre enn halvparten av torsdagens handelsvolum.
Dette er en viktig forskjell.
Oppgangen viser at kjøperne kom tilbake, men den dokumenterer foreløpig ikke at salgspresset er over.
Seks analytikere anbefaler kjøp
Eksterne analytikeranbefalinger: Seks analytikere gir DOF Group samlet anbefaling Strong Buy.
Fem har sterk kjøpsanbefaling, mens én anbefaler kjøp.
Gjennomsnittlig kursmål er 151,22 kroner.
Fra fredagens sluttkurs innebærer dette:
Potensiell oppside: 15,3 prosent.
Dette er fortsatt en positiv analytikerkonsensus.
DOF har dessuten offentliggjort to kontraktsmeldinger denne uken.
Mandag kom en ny Nordsjøkontrakt verdt mellom 15 og 25 millioner dollar.
Onsdag ble en tolv måneders kontraktsforlengelse for fartøyet Skandi Nomad offentliggjort.
Kontraktsforlengelsen sikrer arbeid frem til november 2027.
DOF hadde ved utgangen av andre kvartal en fast ordrebeholdning på 6,7 milliarder dollar.
Inkludert kontrakter inngått etter kvartalsslutt var ordrebeholdningen 7,2 milliarder dollar.
Men selskapet har også betydelig gjeld og er følsomt for utviklingen i offshoremarkedet.
Egen modellbasert score: 74/100.
DOF får høy uttelling for analytikerkonsensus, nye kontrakter og stor ordrebeholdning.
Det kraftige kursfallet torsdag, lavere volum under fredagens oppgang og betydelig gjeld trekker ned.
Yara med fersk kjøpsanbefaling
Yara International er en annen aksje som er interessant å følge.
SB1 Markets oppgraderte torsdag anbefalingen fra nøytral til kjøp og opprettholdt kursmålet på 450 kroner.
Danske Bank opprettholdt samtidig kjøpsanbefalingen, men reduserte kursmålet fra 500 til 490 kroner.
Fredag falt Yara 0,17 prosent til 412,10 kroner.
SB1 Markets’ kursmål tilsvarer dermed rundt 9,2 prosent oppside.
Yara legger frem kvartalsresultater 22. oktober.
De ulike analytikerendringene og usikkerheten foran rapporten gjør at aksjen foreløpig holdes utenfor dagens fire høyest rangerte kandidater.
Oslo Børs steg én prosent fredag
Fredagens handel viste en tydelig forskjell mellom sektorene.
Forsvarsaksjer var blant vinnerne, mens tankshipping var svakere.
Kongsberg Gruppen steg 4,3 prosent.
Frontline falt samtidig 2,7 prosent.
Analytikere i Arctic Securities peker på at tankratene har falt tilbake mot slutten av uken.
Referanseratene var ned mellom to og syv prosent.
Dette kommer etter en periode med svært høye fraktrater og kraftige kursoppganger.
For aksjer som Frontline og Hafnia øker dermed risikoen for ytterligere gevinstsikring.
Wall Street falt kraftig fredag
Den internasjonale markedsutviklingen gir et mer negativt bilde.
Fredag avsluttet de amerikanske aksjemarkedene med betydelige kursfall.
S&P 500: 7.659,44 poeng, ned 1,09 prosent.
Nasdaq: 26.140,03 poeng, ned 2,15 prosent.
Dow Jones: 52.002,41 poeng, ned 0,34 prosent.
Nasdaq falt dermed rundt 4,5 prosent gjennom uken.
Teknologi- og halvlederaksjer var blant de største taperne.
Investorene er blitt stadig mer bekymret for finansieringen av de enorme investeringene i kunstig intelligens.
Særlig selskaper med høy gjeld og store investeringsbehov har vært under press.
Det amerikanske datasenterselskapet CoreWeave har vært blant aksjene som er hardest rammet.
Uroen har også spredt seg til store halvlederprodusenter.
Oljeprisen steg til nesten 110 dollar
Brent-oljen avsluttet fredag rundt 109,86 dollar fatet.
Det var en oppgang på rundt 3,7 prosent.
Den amerikanske WTI-oljen steg til 101,41 dollar fatet.
Oljeprisene nådde dermed sine høyeste nivåer på flere måneder.
Bakgrunnen er økende bekymring for forsyningssituasjonen i Midtøsten og nye angrep mot energiinfrastruktur.
Også ukrainske angrep mot russiske raffinerier bidrar til usikkerheten.
Det internasjonale energibyrået og amerikanske myndigheter arbeider samtidig med ytterligere frigjøring av olje fra beredskapslagre.
Dette kan dempe prispresset, men den geopolitiske risikoen er fortsatt betydelig.
For Oslo Børs er høy oljepris positivt for deler av energisektoren.
Men den kan samtidig bidra til økt inflasjon, høyere renter og svakere internasjonal økonomisk vekst.
Amerikanske renter fortsatt over fem prosent
Den amerikanske tiårsrenten avsluttet fredag rundt 5,10 prosent.
Det er fortsatt et svært høyt nivå.
Høye renter øker finansieringskostnadene for bedrifter og avkastningskravet investorene stiller til aksjer.
Dette kan særlig ramme selskaper med høy verdsettelse og store forventninger til fremtidig vekst.
Den norske kronen har samtidig styrket seg mot dollar.
Fredag ble dollaren handlet rundt 9,43 kroner.
En sterkere krone kan redusere importkostnadene, men også påvirke kroneverdien av inntekter fra internasjonale kontrakter.
Dagens viktigste faresignal: Kongsberg kan få marginpress
Det viktigste selskapsspesifikke faresignalet gjelder Kongsberg Gruppen.
Fredagens kraftige kursoppgang kom samtidig som flere meglerhus advarte om svakere marginer i tredje kvartal.
Dette skaper en interessant situasjon.
Analytikerne er positive til selskapets langsiktige vekst, men forventer samtidig svakere lønnsomhet på kort sikt.
Hvis kvartalstallene viser større marginpress enn markedet forventer, kan aksjen reagere negativt.
Risikoen øker etter en kursoppgang på 4,3 prosent på én handelsdag.
Internasjonalt kommer i tillegg det kraftige teknologifallet på Wall Street og en oljepris nær 110 dollar.
Dagens viktigste faresignal er derfor kombinasjonen av økte forventninger til Kongsberg, mulig marginpress og svakere internasjonal risikovilje.
Dagens rangering
1. Kongsberg Gruppen – 83/100
2. Atea – 78/100
3. Endúr – 76/100
4. DOF Group – 74/100
Dagens aksje er Kongsberg Gruppen.
Det avgjørende er kombinasjonen av to ferske kursmålløft, positiv analytikerkonsensus, rekordstor ordrebeholdning og kraftig kursoppgang på økende handelsvolum.
Gjennomsnittlig analytikerkursmål er 397,27 kroner, tilsvarende 26 prosent potensiell oppside fra fredagens sluttkurs.
Atea følger på andreplass etter ferskt kursmålløft og sterk resultatvekst.
Endúr beholder tredjeplassen, men får trekk for reduserte resultatestimater.
DOF Group styrker seg etter fredagens oppgang, men må vise mer stabil kursutvikling før aksjen igjen kan utfordre førsteplassen.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Kongsberg Gruppen fordeler dagens 83 poeng seg slik:
Analytikerkonsensus: 19/25.
Kursmål og estimater: 12/15.
Nyhetsmomentum: 14/15.
Fundamental utvikling: 20/20.
Kursmomentum: 13/15.
Risiko: 5/10.
Poengsummene er en egen redaksjonell og skjønnsmessig modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Aksjetipsene har slått Oslo Børs – men resultatet er sårbart
Den siste fullstendige resultatkontrollen av «Dagens aksjetips» ble publisert 10. oktober og bygger på sluttkurser fra fredag 9. oktober.
Kontrollen omfatter 16 forskjellige aksjevalg siden 10. august.
Sju av de 16 anbefalingene sto i pluss.
Det tilsvarer en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje med 100.000 kroner likt fordelt på de 16 aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den foreløpige meravkastningen var dermed rundt 3,7 prosentpoeng.
Men resultatet har en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige 14 anbefalingene samlet gitt negativ avkastning.
Dette viser at modellen har funnet noen svært sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Resultatkontrollen er ikke oppdatert med handelen 12.–16. oktober.
Det er særlig viktig fordi tankaksjene har falt betydelig de siste dagene, samtidig som flere andre aksjer har hatt store kursbevegelser.
Resultatene representerer hypotetiske beregninger, ikke faktiske gjennomførte investeringer.
Konklusjon: Kongsberg leder – men mandagens børsåpning kan bli krevende
Kongsberg Gruppen beholder førsteplassen i «Dagens aksjetips» etter fredagens kursrally og to ferske kursmålløft. Selskapets rekordstore ordrebeholdning og sterke resultatvekst gir et solid fundament, mens analytikerkonsensus fortsatt indikerer 26 prosent oppside.
Atea er den sterkeste utfordreren, mens Endúr og DOF Group fortsatt har positive analytikersignaler.
Det internasjonale risikobildet er imidlertid blitt mer krevende.
Nasdaq falt over to prosent fredag, oljeprisen nærmer seg 110 dollar, og amerikanske statsrenter ligger fortsatt over fem prosent.
For Kongsberg blir det særlig viktig å følge om fredagens kraftige kursoppgang får en fortsettelse, eller om investorene begynner å legge større vekt på risikoen for svakere marginer.
Oslo Børs er stengt lørdag og søndag. Neste ordinære handelsdag er mandag 19. oktober.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.