
Lokalt
Dagens aksjetips: Telenor til topps etter dobbel kjøpsanbefaling
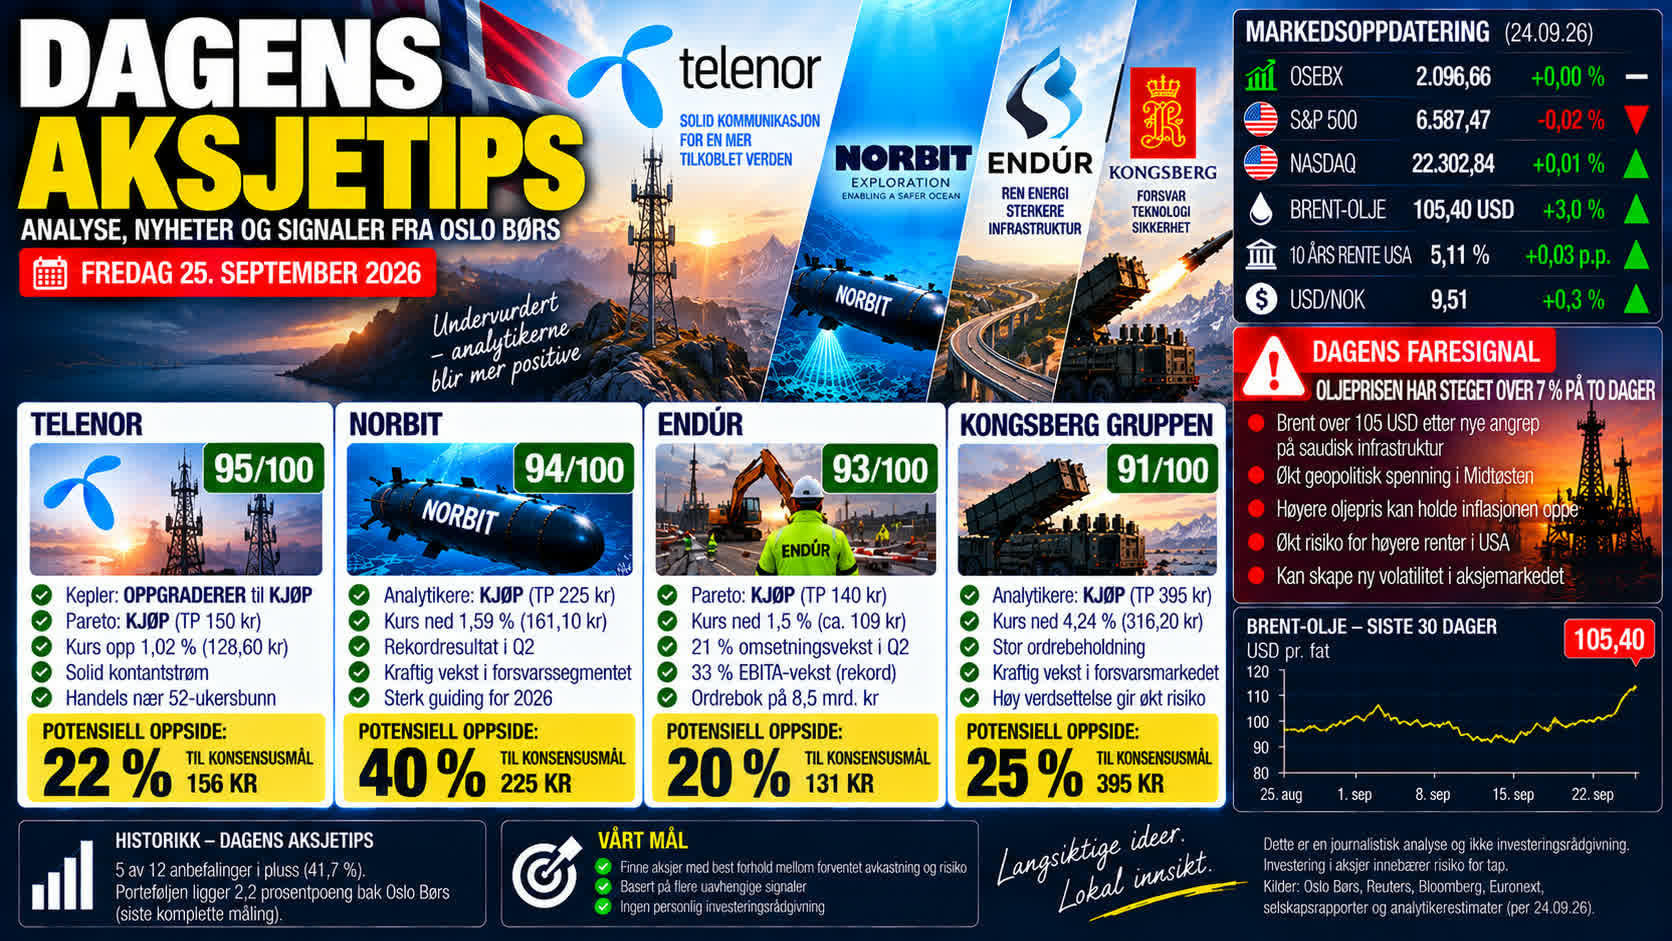

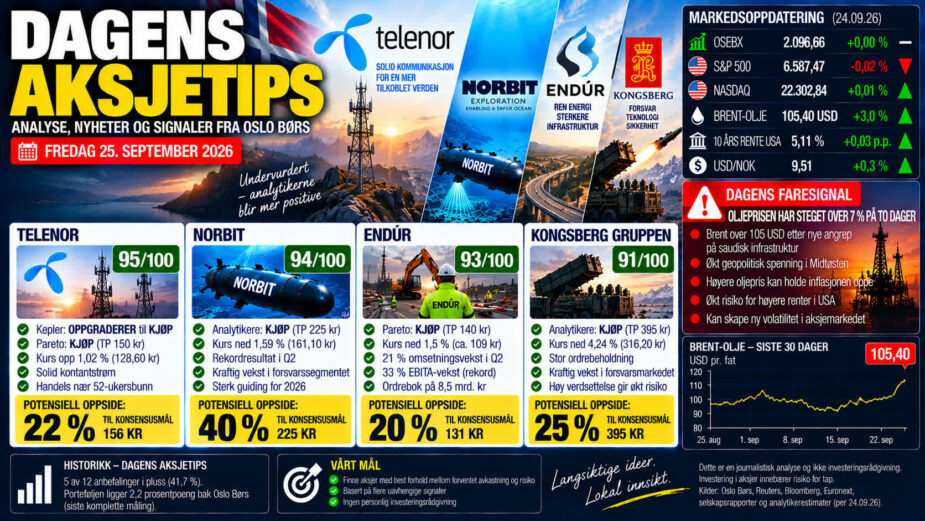
Telenor overtar førsteplassen i «Dagens aksjetips» fredag etter at Kepler Cheuvreux oppgraderte aksjen fra hold til kjøp samtidig som Pareto Securities gjentok sin kjøpsanbefaling. NORBIT har fortsatt den klart største analytikeroppsiden, mens Endúr og Kongsberg Gruppen følger på de neste plassene. Dagens største faresignal er igjen oljeprisen, som har steget mer enn 7 prosent på to dager.
DAGENS AKSJETIPS: Markedsbildet foran fredagens handel er urolig. Wall Street endte torsdag nær uendret, men oljeprisen og amerikanske markedsrenter steg på fortsatt usikkerhet rundt krigen mellom USA og Iran. S&P 500 falt 0,02 prosent, Nasdaq steg 0,01 prosent og Dow Jones falt 0,31 prosent.
Oslo Børs sto samtidig praktisk talt stille torsdag. OSEBX sluttet på 2.096,66 poeng, opp bare 0,003 prosent. Indeksen ligger dermed rundt 1,9 prosent lavere enn for fem handelsdager siden.
Det store skillet i markedet torsdag var mellom energi og flere av de tidligere vinneraksjene. Equinor steg 2,49 prosent og Aker BP 2,50 prosent, mens Kongsberg Gruppen falt hele 4,24 prosent.
Dagens aksje: Telenor – 95/100
Telenor er dagens mest interessante kandidat fordi flere uavhengige signaler nå peker i samme retning.
Eksterne analytikere: Kepler Cheuvreux oppgraderte torsdag Telenor fra hold til kjøp.
Meglerhuset reduserte riktignok kursmålet fra 168 til 160 kroner, men mener den svake kursutviklingen har gått for langt.
Samtidig gjentok Pareto Securities sin kjøpsanbefaling og kursmålet på 150 kroner.
Det betyr at to uavhengige meglerhus samtidig vurderer forholdet mellom risiko og forventet avkastning som attraktivt.
Kursen reagerte positivt
Observerte data: Telenor steg torsdag 1,02 prosent til 128,60 kroner.
Omsetningen var rundt 2,38 millioner aksjer.
Oppgangen kom etter et fall på hele 3,05 prosent onsdag.
Telenor handles samtidig bare noen få kroner over 52-ukersbunnen på 125,20 kroner.
Det gjør situasjonen interessant: Analytikerne begynner å bli mer positive akkurat etter en periode med kraftig underprestasjon.
Kepler mener pessimismen kan ha gått for langt
Kepler peker på at Telenor har hatt et krevende 2026.
Utviklingen i Norden har vært svakere enn ventet, mens virksomheten i Bangladesh fortsatt innebærer betydelig usikkerhet.
Telenors samlede aksjonæravkastning har ifølge Kepler vært rundt minus 8 prosent hittil i år.
Aksjen har dermed gjort det rundt 18 prosentpoeng svakere enn nordiske konkurrenter og rundt 22 prosentpoeng svakere enn den europeiske telekomsektoren.
Keplers argument er i praksis at mye av det negative nå kan være reflektert i aksjekursen.
Transformasjonskostnadene ventes å nå toppen i 2026, samtidig som kostnadsbesparelser og nordiske transaksjoner kan styrke selskapet fremover.
Pareto: Billigst blant konkurrentene
Pareto Securities trekker frem verdsettelsen.
Meglerhuset beskriver Telenor som den billigste aksjen blant sammenlignbare teleselskaper og mener risiko/avkastningsforholdet på mellomlang sikt er attraktivt.
Men Pareto understreker samtidig at usikkerheten foran tredje kvartal er større enn normalt.
Frekvenstillatelsene i Bangladesh utløper i november og er en viktig risikofaktor.
Dette er derfor ikke et risikofritt verdi-case.
Den brede konsensusen er fortsatt mer forsiktig
Det er viktig å skille de ferske kjøpsanbefalingene fra den brede analytikerkonsensusen.
20 analytikere fulgt av S&P Global har samlet anbefaling hold.
Gjennomsnittlig kursmål ligger på:
156,20 kroner.
Fra torsdagens sluttkurs på 128,60 kroner tilsvarer dette:
Potensiell oppside: 21,5 prosent.
Keplers kursmål på 160 kroner innebærer rundt:
Potensiell oppside: 24,4 prosent.
Paretos kursmål på 150 kroner gir:
Potensiell oppside: 16,6 prosent.
Det interessante er dermed ikke at hele analytikerkorpset plutselig har blitt positivt.
Det nye signalet er at to meglerhus nå mener kursfallet har gjort forholdet mellom risiko og avkastning attraktivt.
Kontantstrømmen gir støtte
Telenors fundamentale bilde er blandet, men kontantstrømmen er et lyspunkt.
I andre kvartal steg fri kontantstrøm før oppkjøp og fusjoner med rundt 13 prosent fra året før.
Selskapets guiding for 2026 innebærer fri kontantstrøm før oppkjøp og fusjoner på rundt 10 milliarder kroner.
Telenor har samtidig et langsiktig mål om å løfte dette til 12–13 milliarder kroner i 2028 og 14–15 milliarder kroner i 2030.
Egen modellbasert score: 95/100.
Telenor scorer høyt på ferskt analytikermomentum, verdsettelse, potensiell oppside og positiv kursreaksjon.
Det som trekker ned er svak historisk kursutvikling, fortsatt hold-konsensus og usikkerheten rundt Bangladesh.
NORBIT – 94/100: Analytikerne ser nesten 40 prosent oppside
NORBIT beholder en plass helt i toppen.
Observerte data: NORBIT falt torsdag 1,59 prosent til 161,10 kroner.
Dermed ble den positive utviklingen fra tirsdag og onsdag brutt.
Det trekker ned modellscoren.
På den andre siden er analytikerbildet fortsatt svært sterkt.
Eksterne analytikere: Fire analytikere fulgt av S&P Global har samlet anbefaling kjøp.
Gjennomsnittlig kursmål er:
224,75 kroner.
Laveste kursmål er 204 kroner og høyeste 245 kroner.
Fra torsdagens sluttkurs innebærer gjennomsnittsmålet:
Potensiell oppside: 39,5 prosent.
Det betyr at selv det laveste kursmålet ligger mer enn 26 prosent over dagens aksjekurs.
Et bredere estimatgrunnlag viser også svært positiv analytikerholdning, med 12 kjøpsanbefalinger og én holdanbefaling.
Fundamentalt fortsatt sterkt
NORBIT leverte rekordhøye inntekter på 831,6 millioner kroner i andre kvartal, opp 22 prosent fra året før.
EBIT endte på 205,2 millioner kroner, tilsvarende en margin på hele 25 prosent.
For første halvår økte inntektene 30 prosent.
Selskapet guider fortsatt omsetning på mellom 2,9 og 3,1 milliarder kroner i 2026 og EBIT-margin på mellom 20 og 23 prosent.
Samtidig har forsvarsvirksomheten fått stadig større betydning.
Inntektene fra forsvar og sikkerhet i PIR-segmentet mer enn doblet seg fra 259 millioner kroner i første halvår 2025 til 549 millioner kroner i første halvår 2026.
Egen modellbasert score: 94/100.
Det som hindrer NORBIT i å ta førsteplassen fredag er først og fremst torsdagens negative kursmomentum og at SB1 Markets tidligere denne måneden reduserte kursmålet fra 230 til 200 kroner.
Endúr – 93/100: Resultatvekst og stor ordrebok
Endúr beholder plassen blant de sterkeste kandidatene.
Eksterne analytikere: Pareto Securities kom denne uken med kjøpsanbefaling på Endúr.
Et bredere analytikergrunnlag viser fire kjøpsanbefalinger og én holdanbefaling, med gjennomsnittlig kursmål rundt:
131,40 kroner.
Med en aksjekurs rundt 109 kroner tilsvarer dette rundt:
Potensiell oppside: 20 prosent.
En annen sammenstilling av syv meglerhus viser seks kjøpsanbefalinger og én hold, med gjennomsnittlig kursmål på 134,71 kroner.
Analytikerbildet er dermed klart positivt.
8,5 milliarder kroner i ordreboken
Det fundamentale bildet støtter anbefalingene.
Endúr hadde ved utgangen av andre kvartal en ordrebok på:
8,5 milliarder kroner.
Ordreinngangen i kvartalet var 2,3 milliarder kroner.
Bare segmentet Rehabilitation & Intersections økte omsetningen 38 prosent i andre kvartal, mens EBITA steg 61 prosent.
Ports & Marine økte omsetningen 14 prosent, mens Construction vokste 15 prosent.
Det gir Endúr betydelig synlighet i kommende kvartaler.
Observerte data: Aksjen falt riktignok rundt 1,5 prosent torsdag etter flere dager med sterk oppgang. Fra 16. til 23. september steg aksjen fra 101,40 til 110,60 kroner, rundt 9 prosent.
Egen modellbasert score: 93/100.
Kongsberg Gruppen – 91/100: Kraftig fall skaper ny usikkerhet
Kongsberg Gruppen faller fra andre- til fjerdeplass.
Observerte data: Aksjen falt hele 4,24 prosent torsdag til 316,20 kroner.
Det er et tydelig negativt momentum-signal etter onsdagens kraftige oppgang.
Analytikerbildet er likevel fortsatt positivt.
11 analytikere fulgt av S&P Global har samlet anbefaling kjøp.
Gjennomsnittlig kursmål ligger på:
395,45 kroner.
Fra torsdagens sluttkurs tilsvarer dette:
Potensiell oppside: 25,1 prosent.
Laveste kursmål er 320 kroner og høyeste 554 kroner.
Et bredere analytikergrunnlag viser rundt 64 prosent kjøpsanbefalinger, 29 prosent hold og 7 prosent salg.
Kongsberg har dermed fortsatt sterk analytikerstøtte, men spredningen mellom kursmålene er betydelig.
Verdsettelsen er fortsatt stridspunktet
Det fundamentale caset er velkjent: høy ordreinngang, sterk etterspørsel etter forsvarsmateriell og betydelig forventet vekst.
Analytikerestimater peker mot rundt 25 prosent årlig inntektsvekst og 28 prosent årlig resultatvekst fremover.
Men verdsettelsen er høy.
Kepler Cheuvreux har tidligere nedgradert Kongsberg til reduser nettopp fordi meglerhuset mener verdsettelsen har løpt foran fundamentale forhold.
Torsdagens fall minner derfor om at Kongsberg kan være svært følsom når investorer tar gevinst.
Egen modellbasert score: 91/100.
Stolt-Nielsen: Ferskt kursmålløft
Stolt-Nielsen havner like utenfor topp fire, men er verdt å følge.
DNB Carnegie løftet onsdag kursmålet fra 390 til 410 kroner og gjentok kjøpsanbefalingen.
Meglerhuset mener aksjen fortsatt har attraktivt oppsidepotensial dersom spotratene innen kjemikalietank tar seg opp.
DNB peker også på verdsettelsen. Basert på meglerhusets estimater handles Stolt-Nielsen til rundt fem ganger EV/EBITDA for 2027, mot rundt ni ganger for andre tankrederier.
Observerte data: Aksjen steg torsdag 1,55 prosent til 361 kroner, og handelsvolumet steg kraftig fra onsdag.
Fra torsdagens kurs til DNB Carnegies kursmål er oppsiden rundt:
13,6 prosent.
Det er et interessant kombinasjonssignal: høyere kursmål, kjøpsanbefaling, positiv kursutvikling og kraftig høyere volum.
Nordic Semiconductor faller ut av topp fire
Nordic Semiconductor var torsdagens topprangerte aksje, men faller nå ut.
Observerte data: Aksjen falt 0,75 prosent til 185,30 kroner.
Analytikerkonsensusen er fortsatt kjøp, men gjennomsnittlig kursmål hos S&P Globals analytikerutvalg ligger på bare:
195,15 kroner.
Det tilsvarer rundt:
5,3 prosent oppside.
Et annet analytikergrunnlag gir et gjennomsnittlig kursmål rundt 206 kroner, tilsvarende omtrent 11 prosent oppside.
SB1 Markets’ kjøpsanbefaling og kursmål på 225 kroner er fortsatt positivt, men den brede konsensusen gir ikke like mye sikkerhetsmargin som hos Telenor, NORBIT eller Kongsberg.
AutoStore har flere positive signaler
AutoStore er også verdt å følge.
Aksjen falt torsdag 1,26 prosent til 15,72 kroner, men analytikerkonsensusen er fortsatt kjøp.
Berenberg løftet tidligere i september kursmålet fra 14 til 20 kroner og gjentok kjøpsanbefalingen etter sterk ordreinngang.
Meglerhuset oppjusterte samtidig estimatene med rundt 15–19 prosent.
Andre kvartal viste 43 prosent omsetningsvekst og rekordhøy ordreinngang på 280 millioner dollar. Ordreboken var 596 millioner dollar.
Dette gjør AutoStore til en interessant utfordrer dersom kursmomentumet snur.
Dagens faresignal: Oljen har steget over 7 prosent på to dager
Det viktigste faresignalet fredag er igjen oljeprisen.
Brent har steget mer enn 7 prosent på to handelsdager og var fredag morgen rundt 105–106 dollar fatet.
Torsdag steg oljeprisen rundt 3 prosent etter et Houthi-angrep mot Saudi-Arabia.
Samtidig foregår det samtaler mellom USA og Iran om en mulig gradvis løsning som kan føre til at Hormuzstredet åpnes igjen.
Markedet står dermed mellom to helt forskjellige scenarioer:
Diplomatisk løsning og kraftig oljeprisfall – eller nye angrep og et nytt prishopp.
Bank of America har tidligere advart om at Brent i et alvorlig forsyningsscenario kan passere 150 dollar fatet.
Hvorfor oljeprisen nå er ekstra viktig
En oljepris på over 100 dollar er isolert sett positivt for Equinor, Aker BP, Vår Energi og deler av oljeserviceindustrien.
Torsdag så vi nettopp dette.
Equinor steg 2,49 prosent og Aker BP 2,50 prosent.
Problemet for resten av aksjemarkedet er inflasjon.
Høyere oljepris kan holde inflasjonen oppe og føre til høyere renter.
Fed-guvernør John Williams uttalte torsdag at ytterligere én amerikansk renteøkning i år kan være rimelig.
Kombinasjonen olje over 100 dollar + amerikanske renter rundt fem prosent er derfor et klart risikosignal for globale aksjemarkeder.
Den norske kronen svekket seg
Torsdag steg USD/NOK rundt 0,3 prosent til omtrent 9,51 kroner, mens EUR/NOK steg til rundt 10,82.
Det betyr at kronen svekket seg til tross for høyere oljepris.
En svak krone kan være positiv for norske eksportbedrifter med store inntekter i dollar og euro, men samtidig øke importert inflasjon.
Wall Street står nesten stille
Wall Street sendte heller ingen klar retning torsdag.
S&P 500: -0,02 prosent
Nasdaq: +0,01 prosent
Dow Jones: -0,31 prosent
Det er en markant endring fra teknologirallyet tidligere i uken.
Investorene veier fortsatt optimismen rundt kunstig intelligens mot høyere renter, oljepris og geopolitisk risiko.
Det gjør selskaps- og analytikerspesifikke signaler viktigere enn den generelle markedsretningen.
Historikken: Modellen ligger fortsatt bak Oslo Børs
Ved siste komplette kontroll av tidligere anbefalinger i «Dagens aksjetips» sto 5 av 12 anbefalinger i pluss.
Det tilsvarer 41,7 prosent.
Hafnia var beste enkeltanbefaling.
Den hypotetiske likt vektede porteføljen lå samtidig rundt 2,2 prosentpoeng bak OSEBX.
Dette er fortsatt siste komplette sammenlignbare måling.
OSEBX har siden falt til 2.096,66 poeng, men vi endrer ikke fasiten før samtlige tidligere anbefalinger kan måles mot indeksen på nøyaktig samme tidspunkt.
Dagens rangering
1. Telenor – 95/100
2. NORBIT – 94/100
3. Endúr – 93/100
4. Kongsberg Gruppen – 91/100
Dagens aksje er Telenor.
Det avgjørende er kombinasjonen av flere signaler som har kommet samtidig.
Kepler Cheuvreux oppgraderer fra hold til kjøp.
Pareto Securities gjentar kjøp.
Kepler har kursmål 160 kroner.
Pareto har kursmål 150 kroner.
Den brede konsensusen har kursmål 156,20 kroner.
Aksjen steg torsdag etter et kraftig kursfall.
Telenor handles fortsatt nær 52-ukersbunnen.
Det gir en interessant kontrær situasjon: Sentimentet har vært svært svakt, men ferske analytikere begynner å mene at pessimismen er gått for langt.
NORBIT følger like bak med dagens klart største analytikeroppside på nær 40 prosent og fortsatt sterke fundamentale resultater.
Endúr kombinerer kjøpskonsensus med en ordrebok på 8,5 milliarder kroner og kraftig vekst i flere virksomhetsområder.
Kongsberg Gruppen har fortsatt sterke fundamentale utsikter og rundt 25 prosent oppside til analytikernes gjennomsnittsmål, men torsdagens kursfall på over fire prosent gjør at momentumscoren svekkes kraftig.
Dagens viktigste faresignal er oljeprisen. Brent har gått fra under 100 dollar til rundt 105–106 dollar på bare to dager. Dersom oppgangen fortsetter, kan inflasjons- og rentefrykten raskt bli viktigere for aksjemarkedet enn de positive selskapssignalene.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Den modellbaserte poengsummen er vår egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Investering i aksjer innebærer risiko, og hele eller deler av investert kapital kan gå tapt.