
Lokalt
Dagens aksjetips: Nekkar skyter til ny topp – men analytikeroppsiden krymper
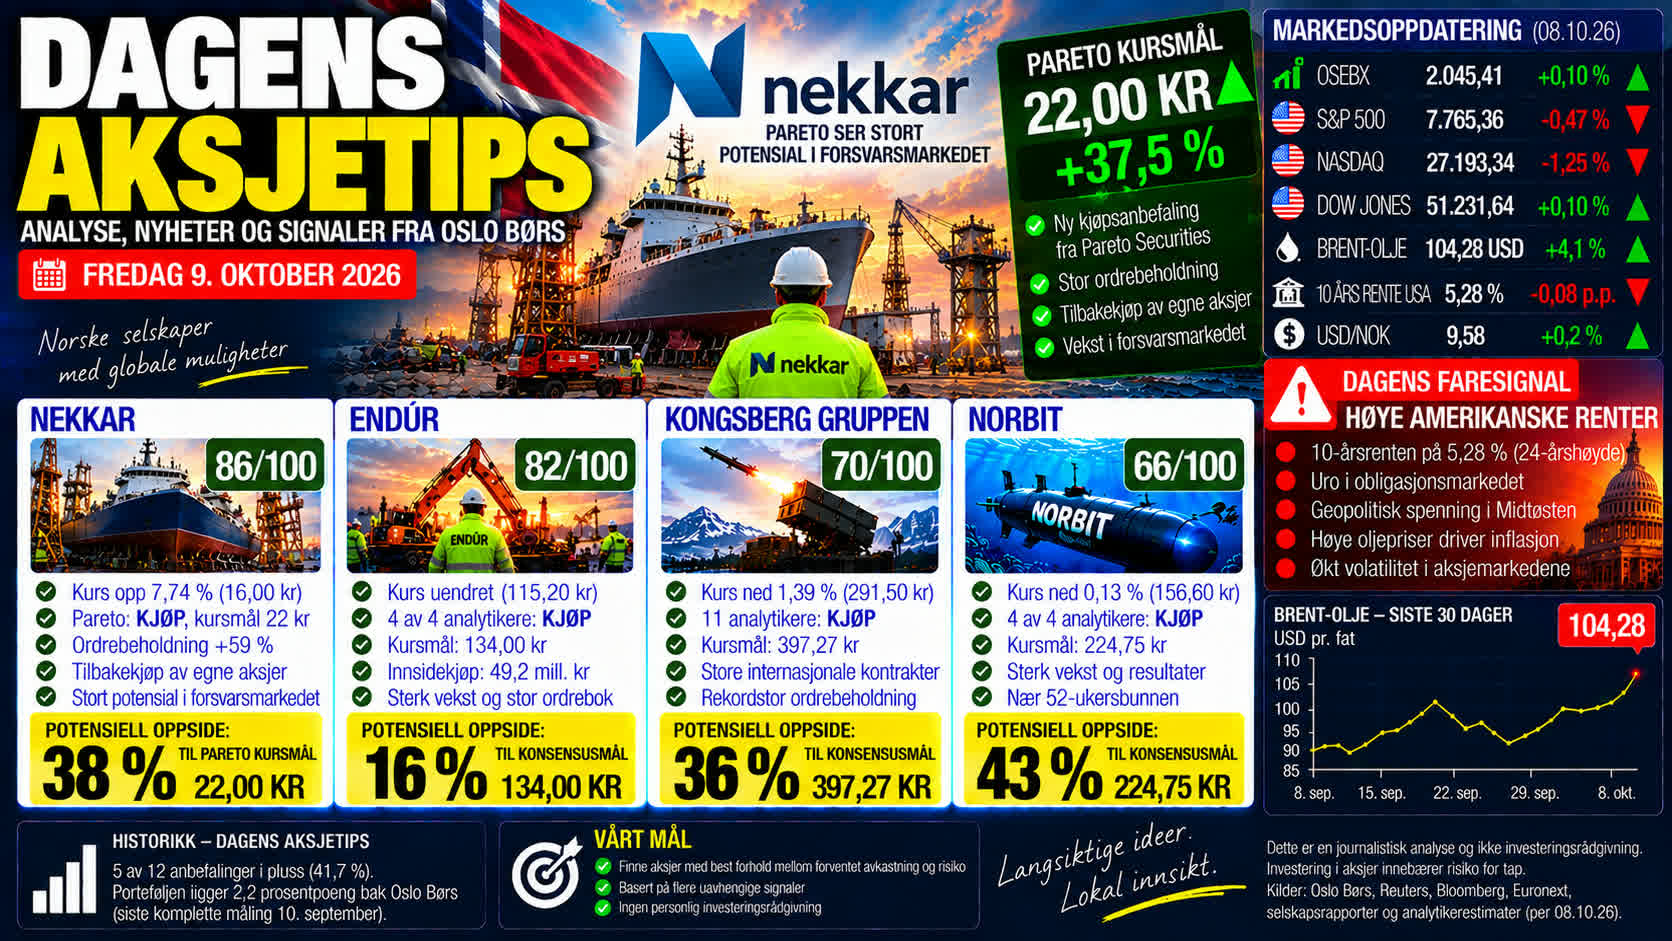

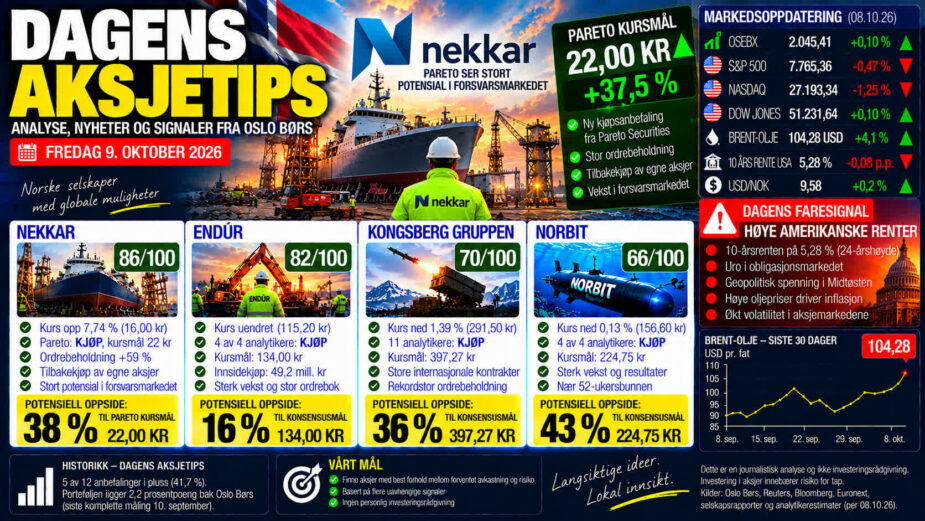
Nekkar beholder førsteplassen i «Dagens aksjetips» etter en ny kursoppgang på hele 7,7 prosent torsdag. Aksjen har nå steget nesten 14 prosent på to handelsdager, samtidig som handelsvolumet har eksplodert. Pareto Securities ser fortsatt betydelig oppside, men den raske kursoppgangen øker risikoen. Fredag morgen kom samtidig norske inflasjonstall som var lavere enn analytikerne ventet. Det kan gi Oslo Børs en etterlengtet positiv impuls.
DAGENS AKSJETIPS – FREDAG 9. OKTOBER: Oslo Børs avsluttet torsdag med en forsiktig oppgang på 0,1 prosent til 2.045,41 poeng. Aksjer og egenkapitalbevis ble omsatt for rundt 15 milliarder kroner.
Olje- og tankaksjene var blant vinnerne etter en ny kraftig oppgang i oljeprisen. Samtidig fortsatte Kongsberg Gruppen nedover, mens Endúr stabiliserte seg.
Den klart mest interessante utviklingen blant kandidatene vi følger, kom imidlertid i Nekkar.
Aksjen steg til 16 kroner torsdag og nådde dermed toppen av sitt siste 52-ukersintervall. Oppgangen kom på kraftig økende volum etter den ferske kjøpsanbefalingen fra Pareto Securities.
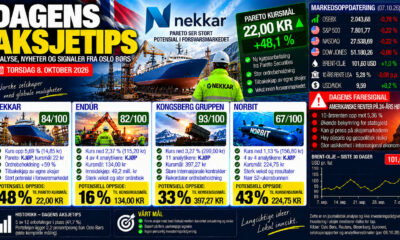
Dagens aksje: Nekkar – 86/100
Nekkar styrker førsteplassen i den modellbaserte rangeringen.
Observerte markedsdata: Aksjen steg torsdag 7,74 prosent til 16 kroner.
Det ble omsatt 1.004.723 aksjer, mot 132.252 aksjer onsdag.
Handelsvolumet var dermed rundt 7,6 ganger høyere enn dagen før.
Dette er et av de sterkeste momentumsignalene vi har registrert blant kandidatene denne uken.
Utviklingen de siste dagene:
Tirsdag 6. oktober: 14,05 kroner
Onsdag 7. oktober: 14,85 kroner
Torsdag 8. oktober: 16,00 kroner
På bare to handelsdager har aksjen steget 13,9 prosent.
Det interessante er at oppgangen ikke bare skyldes økt oppmerksomhet. Den kommer samtidig med en fersk analytikeranbefaling og dokumentert bedring i selskapets ordrebeholdning og driftsresultat.
Pareto ser fortsatt 37,5 prosent oppside
Ekstern analytikeranbefaling: Pareto Securities startet onsdag 7. oktober dekning av Nekkar med kjøpsanbefaling og kursmål på 22 kroner.
Analytiker Øyvind Vangsnes trekker særlig frem mulighetene for datterselskapet Syncrolift innen forsvarsmarkedet.
Syncrolift leverer skipsheiser og systemer for å flytte fartøy på land for vedlikehold og reparasjoner.
Økende investeringer i militære fartøy og marinebaser kan gi selskapet et betydelig større marked.
Men den kraftige kursoppgangen har allerede redusert den beregnede oppsiden.
Fra onsdagens sluttkurs på 14,85 kroner indikerte Paretos kursmål rundt 48 prosent oppside.
Fra torsdagens sluttkurs på 16 kroner er tallet redusert til:
Potensiell oppside til Paretos kursmål: 37,5 prosent.
Det bredere analytikergrunnlaget er mer forsiktig.
Analytikerkonsensus: S&P Global viser samlet kjøpsanbefaling og et gjennomsnittlig kursmål på 20,33 kroner.
Dette tilsvarer:
Potensiell oppside til konsensus: 27,1 prosent.
Analytikerdekningen er imidlertid begrenset, og gjennomsnittet bygger på langt færre analytikere enn for de største selskapene på Oslo Børs.
Ordrebeholdningen gir fundamental støtte
Observerte selskapsdata: Nekkars rapport for andre kvartal viste en ordrebeholdning på 1,20 milliarder kroner, mot 753 millioner kroner året før.
Det tilsvarer en økning på rundt 59 prosent.
En viktig del av økningen skyldes konsolideringen av FiiZK, som bidro med 273 millioner kroner. Veksten er derfor ikke utelukkende organisk.
Ordreinngangen i andre kvartal var 294 millioner kroner, mot 147 millioner kroner året før.
Selskapet hadde samtidig en EBITDA på 12 millioner kroner i første halvår, mot minus 24 millioner kroner i tilsvarende periode året før.
Kontantbeholdningen var 167 millioner kroner ved utgangen av juni.
Det er også verdt å merke seg at Syncrolift allerede har sikret en kontrakt på 10,5 millioner dollar knyttet til modernisering av marinefartøy i Midtøsten.
Dette er faktiske kontrakter og resultater, ikke bare forventninger om fremtidig vekst.
Men kursoppgangen øker risikoen
Nekkar har nå steget nesten 14 prosent på to dager.
Aksjen handles på toppen av sitt siste 52-ukersintervall, og selskapet har fortsatt negativt nettoresultat målt over de siste tolv månedene.
Andre kvartal viste dessuten en omsetningsnedgang på syv prosent sammenlignet med året før.
Det betyr at den store resultatveksten Pareto forventer de kommende årene ennå ikke er realisert.
En del av optimismen er dermed basert på fremtidige kontrakter og forbedrede marginer.
Egen modellbasert score: 86/100.
Nekkar får høy uttelling for analytikersignalet, ordreutviklingen og det kraftige kursmomentumet. Begrenset analytikerdekning, svak historisk lønnsomhet og risikoen for gevinstsikring etter den raske oppgangen trekker ned.
Endúr – 82/100: Holder stand etter den sterke oppgangen
Endúr beholder andreplassen.
Observerte data: Aksjen sluttet torsdag på 115,20 kroner, uendret fra onsdag.
Det ble omsatt rundt 136.000 aksjer.
Etter tirsdagens kraftige oppgang og onsdagens kursfall har aksjen dermed stabilisert seg.
Det er positivt at Endúr fortsatt handles klart over kursen der Kverva Finans nylig gjennomførte et betydelig innsidekjøp.
Kverva kjøpte 450.000 aksjer til 109,28 kroner stykket, en investering på rundt 49,2 millioner kroner.
Torsdagens sluttkurs ligger fortsatt rundt 5,4 prosent over denne kjøpskursen.
Analytikerne er fortsatt samstemte
Eksterne analytikeranbefalinger: Fire analytikere i S&P Globals konsensusgrunnlag gir Endúr samlet anbefaling Strong Buy.
Gjennomsnittlig kursmål er 134 kroner.
Fra torsdagens sluttkurs innebærer dette:
Potensiell oppside: 16,3 prosent.
Endúr har samtidig en sterk fundamental utvikling.
Omsetningen de siste tolv månedene er rundt 7,65 milliarder kroner, en økning på nær 88 prosent. Nettoresultatet har også økt betydelig.
En vesentlig del av veksten er oppkjøpsdrevet, noe som må tas med i vurderingen.
Den forventede P/E-multiplikatoren ligger rundt 14,7, basert på tilgjengelige resultatestimater.
Det gjør Endúr interessant sammenlignet med flere andre vekstselskaper, men verdsettelsen forutsetter at resultatforbedringene fortsetter.
Egen modellbasert score: 82/100.
Endúr har en bredere dokumentert analytikerkonsensus enn Nekkar og fortsatt gode fundamentale signaler. Det som trekker ned, er svakere kursmomentum og redusert oppside etter den siste tids kursoppgang.
Kongsberg Gruppen – 70/100: Kursfallet fortsetter
Kongsberg Gruppen beholder tredjeplassen, men avstanden til de to øverste øker.
Observerte data: Aksjen falt torsdag ytterligere 1,39 prosent til 291,50 kroner.
Det ble omsatt rundt 1,1 millioner aksjer.
Siden utgangen av september har aksjen dermed falt nesten ni prosent.
Det er et klart negativt momentum-signal.
Samtidig blir avstanden til analytikernes kursmål stadig større.
Analytikerne ser over 36 prosent oppside
Eksterne analytikeranbefalinger: 11 analytikere fulgt av S&P Global gir Kongsberg samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 397,27 kroner.
Fra torsdagens sluttkurs på 291,50 kroner tilsvarer dette:
Potensiell oppside: 36,3 prosent.
Laveste kursmål er 329 kroner og høyeste 554 kroner.
Spennet viser at analytikerne er betydelig mer uenige om verdsettelsen enn for eksempel i Endúr.
Fundamentalt støttes Kongsberg av sterk internasjonal forsvarsetterspørsel og en betydelig ordrebeholdning.
Den nylige NASAMS-kontrakten til Belgia på rundt 10 milliarder kroner kommer i tillegg til nye amerikanske avtaler knyttet til Naval Strike Missile.
Likevel fortsetter aksjen ned.
Det betyr at markedet foreløpig ikke er villig til å betale like mye for fremtidig vekst som tidligere.
En forventet P/E på rundt 31 og en historisk P/E nær 49 gjør aksjen følsom for endringer i vekstforventninger og rentenivå.
Egen modellbasert score: 70/100.
Kongsberg er fortsatt en interessant kontrær kandidat, men modellen krever nå en tydeligere positiv kursreaksjon før aksjen kan rykke opp.
NORBIT – 66/100: Analytikerne ser 44 prosent oppside
NORBIT beholder fjerdeplassen.
Observerte data: Aksjen falt marginale 0,13 prosent til 156,60 kroner torsdag.
Det ble omsatt rundt 76.000 aksjer.
Aksjen var nede i 153,80 kroner i løpet av handelsdagen, som er bunnen av det oppdaterte 52-ukersintervallet.
Det svake kursmomentumet fortsetter dermed å være hovedproblemet.
Stor avstand til analytikernes forventninger
Eksterne analytikeranbefalinger: Fire analytikere i S&P Globals konsensusgrunnlag gir NORBIT samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 224,75 kroner.
Fra torsdagens sluttkurs innebærer dette:
Potensiell oppside: 43,5 prosent.
Dette er den største analytikeroppsiden blant dagens fire kandidater.
Fundamentalt har NORBIT fortsatt sterk vekst.
Omsetningen de siste tolv månedene er rundt 2,86 milliarder kroner, opp 34 prosent. Nettoresultatet har økt rundt 25 prosent.
Likevel har aksjen falt kraftig fra tidligere toppnivåer.
Det er et signal om at investorene enten forventer svakere fremtidig vekst, mener verdsettelsen fortsatt er krevende, eller krever større sikkerhetsmargin.
SB1 Markets reduserte i september kursmålet fra 230 til 200 kroner, mens Norne Securities tidligere løftet sitt kursmål til 230 kroner.
Analytikersignalene er dermed ikke entydige.
Egen modellbasert score: 66/100.
NORBIT har sterke fundamentale nøkkeltall og betydelig analytikeroppside, men mangler foreløpig den positive kursbekreftelsen modellen legger stor vekt på.
Tankaksjene setter rekorder – men analytikerkursmålene henger etter
En annen viktig utvikling torsdag var den sterke oppgangen i tankmarkedet.
Frontline steg 3,4 prosent til 529,40 kroner.
Hafnia steg 3,5 prosent til 101,90 kroner.
Okeanis Eco Tankers steg 3,5 prosent til 890 kroner.
Alle tre nådde nye historiske kursrekorder torsdag.
Bakgrunnen er økt spenning i Midtøsten og et svært stramt marked for transport av olje.
Men dette er også et eksempel på hvorfor sterk kursutvikling alene ikke er nok til å nå toppen av modellen.
For Hafnia ligger analytikernes gjennomsnittlige kursmål i det tilgjengelige Oslo Børs-grunnlaget rundt 96 kroner, altså under torsdagens sluttkurs.
Tankaksjene har dermed et sterkt kursmomentum, men deler av analytikerkonsensusen har ikke fulgt etter.
Det øker risikoen for gevinstsikring dersom fraktratene eller den geopolitiske situasjonen endrer seg.
Equinor steg etter gassfunn i Nordsjøen
Equinor steg torsdag 1,78 prosent til 410,70 kroner.
Selskapet meldte samme morgen om et nytt gassfunn ved Gullfaks-feltet i Nordsjøen.
Den høye oljeprisen gir samtidig betydelig støtte til kontantstrømmen.
Men Equinor når fortsatt ikke topp fire.
Ekstern analytikerkonsensus: Gjennomsnittlig kursmål ligger rundt 383 kroner, under torsdagens sluttkurs.
Analytikernes samlede anbefaling er hold.
Dette betyr at sterk oljepris og positiv kursutvikling foreløpig ikke støttes av en tilsvarende positiv analytikerkonsensus.
Ferske inflasjonstall: Lavere enn analytikerne ventet
Fredag morgen kom en viktig nyhet fra Statistisk sentralbyrå.
Den samlede norske prisveksten var 3,4 prosent i september, mens kjerneinflasjonen var 3,0 prosent.
Begge tallene var lavere enn analytikernes gjennomsnittlige forventninger.
På forhånd ventet økonomene en samlet prisvekst på 3,6 prosent og en kjerneinflasjon på 3,1 prosent.
Den samlede prisveksten steg riktignok fra 3,3 prosent i august til 3,4 prosent i september.
Kjerneinflasjonen holdt seg derimot uendret på 3,0 prosent.
Dette er isolert sett positivt for aksjemarkedet.
Lavere inflasjon enn ventet reduserer noe av presset på Norges Bank om å heve styringsrenten ytterligere.
Men renten står fortsatt på 4,50 prosent, og Norges Bank har varslet at den kan bli nødt til å stramme inn mer dersom inflasjonen ikke avtar.
Drivstoffprisene steg rekordhøye 27,7 prosent
Bak inflasjonstallene skjuler det seg en dramatisk utvikling.
SSB opplyser at bensin- og dieselprisene steg hele 27,7 prosent fra august til september.
Det er den største månedsøkningen som noen gang er målt for denne varegruppen i konsumprisindeksen.
Økningen skyldes både høyere drivstoffpriser før avgifter og at de midlertidige avgiftskuttene opphørte 1. september.
Dette viser samtidig hvor sterkt energimarkedet påvirker norsk økonomi.
For Oslo Børs blir dagens inflasjonstall derfor et todelt signal: Den underliggende prisveksten er lavere enn fryktet, men energiprisene skaper fortsatt betydelig risiko.
Wall Street falt – teknologisektoren hardest rammet
Det internasjonale aksjemarkedet fikk en svak torsdag.
S&P 500 falt 0,47 prosent til 7.765,36 poeng.
Nasdaq falt 1,25 prosent til 27.193,34 poeng.
Dow Jones steg marginale 0,10 prosent til 51.231,64 poeng.
Teknologisektoren ble særlig hardt rammet.
Investorene er blitt mer opptatt av de enorme investeringene i kunstig intelligens og hvor raskt selskapene faktisk vil klare å tjene penger på dem.
Samtidig fortsetter høye renter å legge press på verdsettelsen av vekstaksjer.
Oljeprisen fortsatt over 100 dollar
Brent-oljen steg kraftig torsdag og avsluttet handelen rundt 104,28 dollar fatet.
Fredag morgen har prisen falt noe tilbake og handles rundt 103 dollar.
Bakgrunnen for den kraftige oljeoppgangen torsdag var nye angrep mot skipsfarten i Midtøsten og redusert oljeproduksjon i Mexicogolfen som følge av orkanfare.
Situasjonen bidrar til høyere inflasjonsforventninger og større usikkerhet rundt den internasjonale renteutviklingen.
For Oslo Børs er dette en blandet utvikling.
Oljeprodusentene tjener på høyere oljepris, mens selskaper med store energi- og transportkostnader kan få press på marginene.
Dagens faresignal: Kraftig kursoppgang på toppen av et urolig marked
Det viktigste faresignalet fredag er kombinasjonen av høy geopolitisk risiko, høye amerikanske statsrenter og kraftige kursbevegelser i enkelte aksjer.
Den amerikanske tiårsrenten var torsdag oppe på høye nivåer før den falt tilbake til rundt 5,23 prosent.
Dette er fortsatt et rentenivå som gjør det kostbart for bedrifter å finansiere vekst og som øker avkastningskravet i aksjemarkedet.
For dagens førstevalg, Nekkar, kommer en ekstra risiko.
Aksjen har steget nesten 14 prosent på to handelsdager og nådd en ny 52-ukerstopp.
Selv om analytikerne fortsatt ser betydelig oppside, kan en slik oppgang raskt bli etterfulgt av gevinstsikring.
Et viktig skille er derfor at Nekkar har fått et sterkt kjøpssignal fra en ekstern analytiker, men at aksjen ikke nødvendigvis er like attraktiv til 16 kroner som den var til 14 kroner tidligere i uken.
Dagens rangering
1. Nekkar – 86/100
2. Endúr – 82/100
3. Kongsberg Gruppen – 70/100
4. NORBIT – 66/100
Dagens aksje er Nekkar.
Det avgjørende er kombinasjonen av en fersk kjøpsanbefaling fra Pareto Securities, betydelig ordreinngang, bedret driftsresultat og en kraftig kursoppgang på vesentlig høyere handelsvolum.
Analytikernes gjennomsnittlige kursmål på 20,33 kroner indikerer rundt 27 prosent oppside, mens Paretos kursmål på 22 kroner indikerer 37,5 prosent.
Endúr følger på andreplass med en bredere analytikerkonsensus, sterk resultatvekst og rundt 16 prosent oppside til gjennomsnittlig kursmål.
Kongsberg Gruppen har over 36 prosent beregnet analytikeroppside, men kursmomentumet er fortsatt klart negativt.
NORBIT har størst analytikeroppside med rundt 44 prosent, men handles nær årsbunnen og mangler foreløpig positiv kursbekreftelse.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Poengene er en redaksjonell modellvurdering, ikke en ekstern analytikeranbefaling eller en beregnet sannsynlighet for kursoppgang.
En høy score betyr at flere uavhengige signaler vurderes som positive. Modellen gir samtidig lavere score når verdsettelsen, kursmomentumet eller risikobildet svekkes.
Historikken: Fortsatt bak Oslo Børs ved siste komplette måling
Den siste fullstendige resultatkontrollen av «Dagens aksjetips» ble publisert 10. september.
Da sto 5 av 12 selvstendige aksjevalg i pluss, tilsvarende 41,7 prosent.
Hafnia var beste enkeltanbefaling med rundt 12,6 prosent avkastning inkludert utbytteretten.
En hypotetisk likt vektet portefølje på 100.000 kroner hadde en verdi på rundt 99.450 kroner før kostnader.
Tilsvarende investeringer i Oslo Børs-indeksen ville vært verdt rundt 101.640 kroner.
Porteføljen lå dermed rundt 2,2 prosentpoeng bak Oslo Børs.
Dette er resultatet fra målingen i september, ikke en oppdatert porteføljeverdi per 9. oktober.
En ny sammenlignbar resultatmåling krever at samtlige tidligere anbefalinger kontrolleres mot samme måledato.
Konklusjon: Nekkar leder – men fredagens inflasjonstall kan endre markedet
Nekkar beholder førsteplassen etter en svært sterk kursoppgang og en kraftig økning i handelsvolumet. Analytikerne ser fortsatt betydelig oppside, men risikoen for gevinstsikring har økt.
Endúr er fortsatt den mest stabile utfordreren, mens Kongsberg Gruppen og NORBIT kan bli interessante dersom kursmomentumet snur.
Fredagens viktigste nye makrosignal er at norsk inflasjon kom inn lavere enn ventet.
Det kan gi støtte til Oslo Børs, men høye oljepriser, internasjonal renteuro og svakere amerikanske teknologiaksjer gjør at markedet fortsatt er krevende.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er vår egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Investering i aksjer innebærer risiko for tap av hele eller deler av investert kapital.