Lokalt
Dagens aksjetips: Kongsberg overtar toppen – DOF faller kraftig tross nye kontrakter
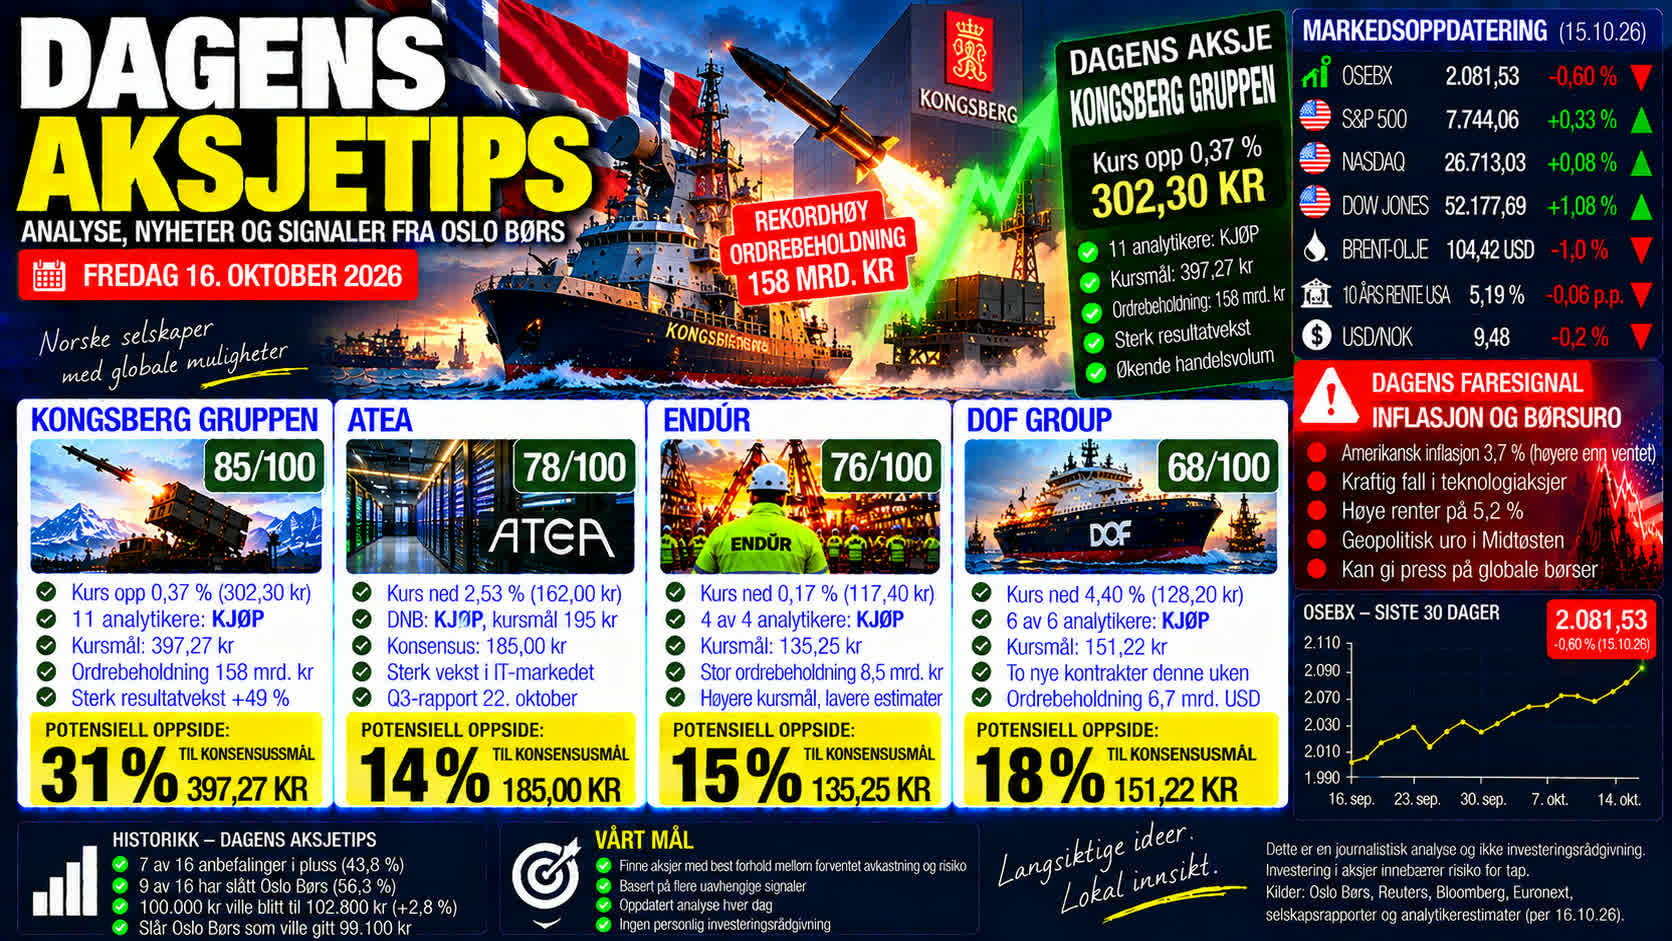

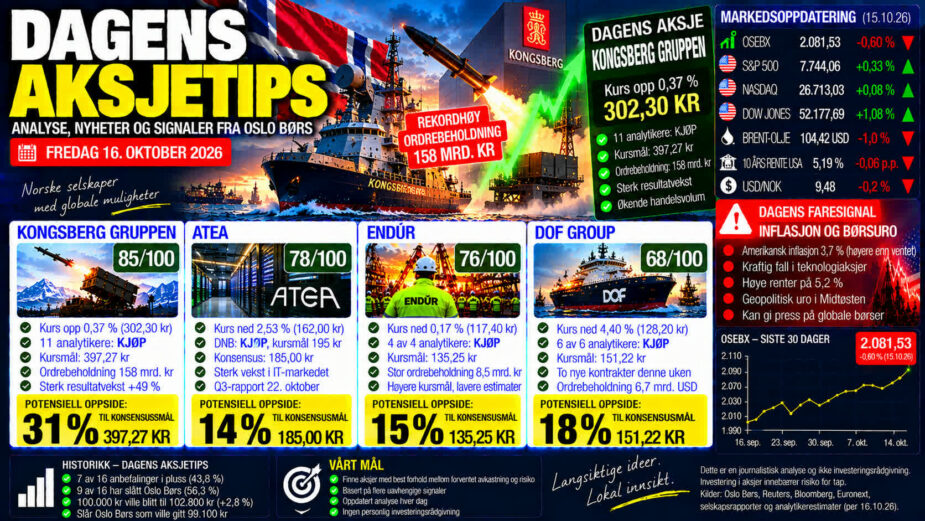
Kongsberg Gruppen overtar førsteplassen i «Dagens aksjetips» etter to dager med kursoppgang på økende handelsvolum. Analytikerne ser fortsatt over 31 prosent oppside, og selskapets ordrebeholdning er på nesten 158 milliarder kroner. Samtidig faller tidligere førstevalg DOF Group hele 4,4 prosent på mer enn doblet handelsvolum. Atea styrker seg med et nytt kursmål på 195 kroner, mens Endúr får både høyere kursmål og lavere resultatestimater. Internasjonalt har børsuroen avtatt noe, men høye renter og bekymring for gjeldsfinansierte KI-investeringer skaper fortsatt betydelig risiko.
DAGENS AKSJETIPS – FREDAG 16. OKTOBER: Oslo Børs avsluttet torsdagen med en nedgang på 0,60 prosent. Hovedindeksen falt til 2.081,53 poeng.
Nedgangen kom etter flere dager med stigende kurser, og var særlig tydelig innen shipping og enkelte industriaksjer.
Men utviklingen blant selskapene var svært forskjellig.
Kongsberg Gruppen steg for andre handelsdag på rad, mens DOF Group falt kraftig etter fem sammenhengende dager med kursoppgang.
Også Atea, Endúr og NORBIT falt torsdag.
Det betyr at dagens rangering må justeres. Modellen legger ikke bare vekt på analytikernes forventninger og selskapenes resultater, men også på hvordan markedet faktisk reagerer.
Dagens aksje: Kongsberg Gruppen – 85 av 100 poeng
Kongsberg Gruppen overtar førsteplassen fordi kombinasjonen av analytikeroppside, fundamental vekst og forbedret kursmomentum nå fremstår som sterkere enn hos de øvrige kandidatene.
Observerte markedsdata: Aksjen steg torsdag 0,37 prosent til 302,30 kroner.
Det ble omsatt 1,31 millioner aksjer, mot 1,21 millioner onsdag.
Handelsvolumet økte dermed rundt åtte prosent.
Torsdagens volum var også rundt 19 prosent høyere enn gjennomsnittet for de siste 20 handelsdagene.
Aksjen har steget fra 295,40 kroner fredag 9. oktober til 302,30 kroner torsdag.
Det tilsvarer en oppgang på 2,34 prosent.
Til sammenligning har Oslo Børs hovedindeks steget rundt 0,64 prosent i samme periode.
Kongsberg har dermed levert en meravkastning på rundt 1,7 prosentpoeng siden forrige fredag.
Dette er et positivt signal, særlig fordi oppgangen har kommet samtidig med økende handelsaktivitet.
Det er likevel for tidlig å konkludere med at den langsiktige kurstrenden har snudd.
Analytikerne ser over 31 prosent oppside
Eksterne analytikeranbefalinger: Elleve analytikere i det tilgjengelige konsensusgrunnlaget gir Kongsberg Gruppen samlet anbefaling kjøp.
Syv analytikere anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 397,27 kroner.
Fra torsdagens sluttkurs på 302,30 kroner innebærer dette:
Potensiell oppside til analytikerkonsensus: 31,4 prosent.
Analytikernes kursmål varierer betydelig, fra 329 til 554 kroner.
Det viser at det fortsatt er stor usikkerhet rundt verdsettelsen.
Blant de nyere anbefalingene finner vi Deutsche Bank, som startet dekning i september med kjøpsanbefaling og kursmål på 360 kroner.
DNB Carnegie oppgraderte 30. september anbefalingen fra hold til kjøp og løftet kursmålet fra 320 til 400 kroner.
Dette er positive eksterne analytikersignaler, men de representerer ikke nye anbefalinger fra denne uken.
Ordrebeholdning på nesten 158 milliarder kroner
Observerte selskapsdata: Kongsberg Gruppen hadde ved utgangen av andre kvartal en ordrebeholdning på 157,54 milliarder kroner.
Det var rundt 41 milliarder kroner mer enn på samme tidspunkt året før.
Omsetningen i andre kvartal steg 31 prosent til 10,39 milliarder kroner.
Driftsresultatet økte 49 prosent til 1,67 milliarder kroner.
Driftsmarginen var 16,1 prosent, mot 14,2 prosent året før.
Dette viser at veksten ikke bare kommer fra større omsetning. Selskapet har også forbedret lønnsomheten.
Kongsberg har betydelig eksponering mot økende internasjonale forsvarsbudsjetter.
Etterspørselen etter luftvern, missilsystemer, antidronesystemer og militær teknologi er høy.
Selskapet har som mål å øke årlig omsetning til 100 milliarder kroner innen 2029 og 150 milliarder kroner innen 2033.
Dette er ambisjoner, ikke garanterte resultater.
Men den store ordrebeholdningen gir et vesentlig bedre grunnlag for fremtidig vekst enn selskaper som i hovedsak er avhengige av kontrakter de ennå ikke har vunnet.
Risikoen: Høy verdsettelse og store forventninger
Kongsberg har også betydelige risikofaktorer.
Aksjen prises høyt sammenlignet med mange tradisjonelle industriselskaper.
Det betyr at markedet allerede forventer betydelig vekst i både omsetning og lønnsomhet.
Forsinkelser i kontraktsleveranser, høyere produksjonskostnader eller svakere marginer kan derfor føre til betydelige kursfall.
Analytikernes store sprik i kursmål viser også at det finnes ulike vurderinger av hvor mye den forventede veksten er verdt.
Egen modellbasert score: 85/100.
Kongsberg får høy uttelling for analytikerkonsensus, rekordstor ordrebeholdning, sterk resultatvekst og forbedret kursmomentum.
Høy verdsettelse og usikkerhet rundt fremtidige marginer trekker ned.
Atea – 78/100: Ferskt kursmålløft til 195 kroner
Atea rykker inn blant dagens fire høyest rangerte kandidater.
Den viktigste årsaken er en fersk analyse fra DNB Carnegie.
Ekstern analytikeranbefaling: Onsdag 14. oktober løftet meglerhuset kursmålet på Atea fra 180 til 195 kroner.
Kjøpsanbefalingen ble opprettholdt.
DNB Carnegie forventer fortsatt sterk vekst i både omsetning og resultat.
Meglerhuset ligger rundt fire prosent over Bloomberg-konsensus på driftsresultatet for tredje kvartal.
Analytikerne peker særlig på sterk etterspørsel etter IT-infrastruktur i Norden.
Dette gjelder både offentlige virksomheter og private bedrifter.
Samtidig forventes forbedret lønnsomhet i Ateas danske virksomhet.
Det er imidlertid viktig å merke seg at kursmålløftet i stor grad skyldes høyere verdsettelse av sammenlignbare selskaper, ikke omfattende oppjusteringer av Ateas egne resultatestimater.
Analytikerkonsensus indikerer 14 prosent oppside
Observerte markedsdata: Atea falt torsdag 2,53 prosent til 162 kroner.
Det viser at markedet foreløpig ikke har fulgt opp den positive analysen.
Et tilgjengelig konsensusgrunnlag med tre analytikere viser et gjennomsnittlig kursmål på 185 kroner.
Fra torsdagens sluttkurs innebærer dette:
Potensiell oppside til konsensus: 14,2 prosent.
DNB Carnegies individuelle kursmål på 195 kroner tilsvarer 20,4 prosent oppside.
Det er viktig å skille mellom disse tallene.
Et individuelt kursmål fra ett meglerhus er ikke det samme som gjennomsnittet av flere analytikere.
Selv om konsensusgrunnlaget viser kjøpsanbefaling, har også SB1 Markets tidligere nedgradert Atea til nøytral.
Analytikerne er derfor ikke fullstendig samstemte.
Sterk vekst i Ateas virksomhet
Observerte selskapsdata: Atea leverte sterk vekst i andre kvartal.
Brutto salgsverdi økte 12,5 prosent til 18,86 milliarder kroner.
Regnskapsført omsetning etter IFRS økte 14,1 prosent til 10,42 milliarder kroner.
Driftsresultatet steg 19,2 prosent til 320 millioner kroner.
Nettoresultatet økte 38,8 prosent til 218 millioner kroner.
Dette er en sterk kombinasjon av omsetningsvekst og resultatforbedring.
Men kontantstrømmen fra driften var negativ med 727 millioner kroner i kvartalet, blant annet som følge av økt kapitalbinding.
Dette trekker ned i risikovurderingen.
Atea legger frem resultatene for tredje kvartal 22. oktober.
Den kommende rapporten blir en viktig test på om analytikernes forventninger holder.
Egen modellbasert score: 78/100.
Atea får høy uttelling for ferskt kursmålløft, sterk fundamental utvikling og relativt moderat verdsettelse.
Torsdagens kursfall, svak kontantstrøm og usikkerhet foran kvartalsrapporten trekker ned.
Endúr – 76/100: Høyere kursmål, men lavere resultatestimater
Endúr beholder en plass blant dagens fire mest interessante aksjer.
Men den siste analytikeroppdateringen viser hvorfor det er viktig å undersøke mer enn bare kursmålene.
Ekstern analytikeranbefaling: DNB Carnegie har denne uken løftet kursmålet fra 135 til 140 kroner og gjentatt kjøpsanbefalingen.
Det er isolert sett positivt.
Men samtidig har meglerhuset redusert sine estimater for justert resultat per aksje.
For 2026 er estimatet redusert med åtte prosent.
For 2027 og 2028 er estimatene redusert med tre prosent.
Bakgrunnen er blant annet lavere forventet ordreinngang i tredje kvartal og mer forsiktige omsetningsanslag på kort sikt.
Meglerhuset vurderer den svakere ordreinngangen som et spørsmål om tidspunktet for kontraktstildelinger, snarere enn svakere underliggende etterspørsel.
Dette er likevel en viktig negativ estimatendring.
Et høyere kursmål betyr altså ikke nødvendigvis at analytikerne forventer høyere inntjening.
Fire analytikere anbefaler kjøp
Et tilgjengelig konsensusgrunnlag med fire analytikere viser samlet anbefaling Strong Buy.
Gjennomsnittlig kursmål ligger rundt 134–135 kroner, avhengig av datagrunnlag og oppdateringstidspunkt.
Observerte markedsdata: Endúr falt torsdag 0,17 prosent til 117,40 kroner.
Det ble omsatt rundt 182.700 aksjer.
Fra torsdagens sluttkurs innebærer et kursmål på 134 kroner en beregnet oppside på 14,1 prosent.
DNB Carnegies individuelle kursmål på 140 kroner innebærer 19,3 prosent oppside.
Et bredere estimatgrunnlag fra ChartMill viser et gjennomsnittlig kursmål på 137,96 kroner.
Det tilsvarer 17,5 prosent oppside.
Det er betydelig variasjon mellom estimatgrunnlagene.
Stor ordrebeholdning gir støtte
Observerte selskapsdata: Endúr hadde ved utgangen av juni en ordrebeholdning på rundt 8,5 milliarder kroner.
Ordreinngangen i andre kvartal var 2,3 milliarder kroner.
Dette gir betydelig synlighet for fremtidige inntekter.
Det store aksjekjøpet fra Kverva Finans på rundt 49,2 millioner kroner i september er fortsatt et positivt signal.
Men selskapet har også utfordringer.
Veksten er delvis oppkjøpsdrevet, og kontantstrømmen fra driften var negativ i første halvår.
Det øker risikoen knyttet til kapitalbinding og gjennomføring av nye prosjekter.
Egen modellbasert score: 76/100.
Endúr får høy uttelling for analytikerkonsensus, ordrebeholdning og langsiktige vekstmuligheter.
Lavere resultatestimater, svakere kursmomentum og kapitalbinding trekker ned.
DOF Group – 68/100: Kraftig kursfall endrer bildet
DOF Group faller fra første- til fjerdeplass etter torsdagens handel.
Dette er den største endringen i dagens rangering.
Observerte markedsdata: Aksjen falt hele 4,40 prosent til 128,20 kroner.
Det ble omsatt rundt 629.400 aksjer.
Onsdag var volumet 312.842 aksjer.
Handelsvolumet ble dermed mer enn doblet samtidig som aksjekursen falt kraftig.
Dette er et klart svakere teknisk signal enn de foregående dagenes kursoppgang.
Fra onsdagens sluttkurs på 134,10 kroner har aksjen falt 5,90 kroner.
Dermed er nesten hele oppgangen fra de fem foregående handelsdagene visket ut.
To positive kontraktsmeldinger
Det interessante er at kursfallet kommer til tross for flere positive selskapsnyheter.
Mandag offentliggjorde DOF en ny Nordsjøkontrakt verdt mellom 15 og 25 millioner dollar.
Kontrakten gjelder fjerning av undervannsinstallasjoner og opprydding på havbunnen.
Onsdag meldte selskapet dessuten om en tolv måneders kontraktsforlengelse for fartøyet Skandi Nomad.
Fartøyet har nå fast kontrakt frem til november 2027.
Verdien av forlengelsen er under 15 millioner dollar.
Begge meldingene er positive for selskapets fremtidige aktivitet.
Men torsdagens kursfall viser at markedet legger betydelig vekt på andre risikofaktorer.
Analytikerne er fortsatt positive
Eksterne analytikeranbefalinger: DOF har fortsatt en positiv samlet analytikervurdering.
Ulike tilgjengelige konsensusgrunnlag viser gjennomsnittlige kursmål på omtrent 146–151 kroner.
Fra torsdagens sluttkurs på 128,20 kroner tilsvarer dette rundt 14–18 prosent beregnet oppside.
DNB Carnegie har tidligere gjentatt kjøpsanbefalingen med kursmål på 150 kroner.
Dette tilsvarer rundt 17 prosent oppside fra torsdagens sluttkurs.
Men analytikernes positive forventninger må nå vurderes opp mot den svake kursutviklingen.
DOF hadde ved utgangen av andre kvartal en fast ordrebeholdning på 6,7 milliarder dollar.
Inkludert kontrakter inngått etter kvartalsslutt var ordrebeholdningen 7,2 milliarder dollar.
Dette gir god synlighet for fremtidig aktivitet.
Samtidig har selskapet betydelig rentebærende gjeld og er følsomt for endringer i offshoremarkedet.
Egen modellbasert score: 68/100.
DOF får fortsatt høy uttelling for analytikerkonsensus, ordrebeholdning og nye kontrakter.
Det kraftige kursfallet på mer enn doblet handelsvolum trekker betydelig ned.
Modellen vil nå kreve tydeligere tegn til stabilisering før DOF igjen kan utfordre førsteplassen.
NORBIT faller utenfor topp fire
NORBIT faller utenfor dagens fire høyest rangerte kandidater.
Aksjen falt torsdag 1,68 prosent til 158 kroner.
Det ble omsatt rundt 178.000 aksjer.
Handelsvolumet økte samtidig som kursen falt.
Det er et negativt kortsiktig signal.
Analytikerkonsensusen er fortsatt positiv.
Fire analytikere anbefaler kjøp, og gjennomsnittlig kursmål er 224,75 kroner.
Fra torsdagens sluttkurs innebærer dette hele 42,2 prosent beregnet oppside.
Men stor analytikeroppside er ikke tilstrekkelig når kursmomentumet peker i motsatt retning.
NORBIT har levert sterk fundamental vekst, men markedet har foreløpig ikke bekreftet analytikernes forventninger.
Aksjen blir derfor stående på observasjonslisten.
Oslo Børs falt 0,60 prosent torsdag
Hovedindeksen på Oslo Børs avsluttet torsdag på 2.081,53 poeng.
Det tilsvarer en nedgang på 0,60 prosent.
Shippingsektoren var blant de svakeste delene av markedet.
Flere tankaksjer har falt kraftig etter den svært sterke kursutviklingen tidligere i høst.
Analytikere peker blant annet på gevinstsikring og redusert risikovilje.
Dette er særlig relevant for Frontline og Hafnia, som har vært blant de største vinnerne i «Dagens aksjetips».
Begge selskapene har nytt godt av svært sterke fraktrater.
Men når aksjekursene stiger raskere enn analytikernes kursmål, blir de også mer sårbare for korreksjoner.
Wall Street hentet seg inn torsdag
De amerikanske aksjemarkedene avsluttet torsdagens handel med oppgang etter en svært urolig start.
S&P 500: 7.744,06 poeng, opp 0,33 prosent.
Nasdaq: 26.713,03 poeng, opp 0,08 prosent.
Dow Jones: 52.177,69 poeng, opp 1,08 prosent.
Oppgangen kom særlig innen helse, forbruk og andre sektorer som oppfattes som mindre følsomme for den siste uroen rundt kunstig intelligens.
Teknologisektoren har vært under betydelig press.
Investorene er blitt mer bekymret for gjeldsfinansieringen av de enorme investeringene i datasentre og KI-infrastruktur.
Spesielt har utviklingen i amerikanske CoreWeave skapt uro.
Selskapets gjeldsfinansiering har bidratt til spørsmål om hvor bærekraftig den omfattende utbyggingen av KI-kapasitet er.
Dette har også rammet flere store halvlederprodusenter.
Asiatiske børser henter seg inn fredag
Fredag morgen er utviklingen i Asia mer positiv.
Japanske Nikkei stiger rundt 1,9 prosent etter torsdagens fall på nesten fem prosent.
Sørkoreanske Kospi henter seg inn rundt 3,3 prosent etter et fall på nær åtte prosent dagen før.
Dette er en betydelig forbedring.
Men kursbevegelsene viser samtidig hvor ustabile de internasjonale markedene er blitt.
Store daglige bevegelser i begge retninger gjør det vanskeligere å tolke kortsiktige kurssignaler.
Amerikanske statsrenter faller tilbake
Et viktig positivt signal kommer fra rentemarkedet.
Den amerikanske tiårsrenten falt torsdag til rundt 5,09 prosent.
Det var en nedgang på omtrent 0,10 prosentpoeng fra dagen før.
Fallet kom til tross for nye amerikanske inflasjonstall som viser betydelig prispress.
Produsentprisene i USA steg 1,3 prosent i september.
På årsbasis var produsentprisveksten 6,3 prosent.
Dette er høye tall.
Men investorene søker nå i større grad trygghet i amerikanske statsobligasjoner.
Økt etterspørsel etter obligasjoner presser rentene ned.
Det betyr at rentefallet ikke nødvendigvis er et uttrykk for økt optimisme.
Det kan også være et tegn på økende bekymring for vekstutsiktene.
Oljeprisen holder seg over 105 dollar
Brent-oljen handles fredag morgen rundt 105,2 dollar fatet.
Den amerikanske WTI-oljen ligger rundt 97,3 dollar.
Oljeprisen faller noe etter torsdagens handel, men ligger fortsatt svært høyt.
Den viktigste årsaken er den vedvarende usikkerheten rundt oljeleveransene fra Midtøsten.
Angrep mot skip og energiinfrastruktur skaper risiko for nye forsyningsproblemer.
Samtidig har Det internasjonale energibyrået varslet ytterligere frigjøring av oljeprodukter fra beredskapslagre.
Dette kan bidra til å dempe prispresset.
For Oslo Børs er høy oljepris positivt for deler av energisektoren.
Men den bidrar også til inflasjon og økte kostnader for bedrifter og forbrukere.
Dollaren svekkes mot kronen
Dollar handles fredag morgen rundt 9,48 kroner.
Det er lavere enn nivået tidligere i uken.
En svakere dollar kan redusere importkostnadene for norske bedrifter.
Men den kan også redusere kroneverdien av dollarinntekter fra internasjonale kontrakter.
For selskaper som DOF, med betydelig internasjonal virksomhet, kan valutaendringer påvirke både rapporterte resultater og verdsettelse.
Dagens viktigste faresignal: Kursfall på økende volum
Det viktigste faresignalet fredag kommer fra kombinasjonen av svakere internasjonal risikovilje og kursfall på økende handelsvolum.
DOF Group er et tydelig eksempel.
Aksjen falt 4,4 prosent torsdag samtidig som handelsvolumet mer enn doblet seg.
Dette skjedde til tross for to ferske positive kontraktsmeldinger.
En slik utvikling kan tyde på at investorene legger større vekt på risiko enn på de positive selskapsnyhetene.
Det er særlig viktig etter en periode med kraftig kursoppgang.
Samtidig har uroen rundt gjeldsfinansierte KI-investeringer skapt betydelige bevegelser i internasjonale aksje- og obligasjonsmarkeder.
Dette kan påvirke norske aksjer selv om selskapene leverer gode resultater.
Dagens viktigste faresignal er derfor at investorer selger aksjer på økende volum til tross for positive selskapsnyheter, samtidig som den internasjonale risikoviljen er ustabil.
Dagens rangering
1. Kongsberg Gruppen – 85/100
2. Atea – 78/100
3. Endúr – 76/100
4. DOF Group – 68/100
Dagens aksje er Kongsberg Gruppen.
Det avgjørende er kombinasjonen av stor analytikeroppside, sterk fundamental utvikling, rekordstor ordrebeholdning og forbedret kursmomentum.
Gjennomsnittlig analytikerkursmål er 397,27 kroner, tilsvarende 31,4 prosent beregnet oppside fra torsdagens sluttkurs.
Atea følger på andreplass etter det ferske kursmålløftet fra DNB Carnegie.
Endúr beholder tredjeplassen, men får trekk for lavere resultatestimater.
DOF faller til fjerdeplass etter torsdagens kraftige kursnedgang på høyt handelsvolum.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Kongsberg Gruppen fordeler dagens 85 poeng seg slik:
Analytikerkonsensus: 19/25.
Kursmål og estimater: 11/15.
Nyhetsmomentum: 13/15.
Fundamental utvikling: 20/20.
Kursmomentum: 14/15.
Risiko: 8/10.
Poengsummene er en egen redaksjonell modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Aksjetipsene har slått Oslo Børs
Den siste fullstendige resultatkontrollen av «Dagens aksjetips» ble gjennomført med sluttkurser fra fredag 9. oktober.
Kontrollen omfatter 16 forskjellige aksjevalg siden 10. august.
Sju av de 16 anbefalingene sto i pluss.
Det tilsvarer en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje med 100.000 kroner likt fordelt på de 16 aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den foreløpige meravkastningen var dermed rundt 3,7 prosentpoeng.
Men resultatet har en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige 14 anbefalingene gitt negativ gjennomsnittsavkastning.
Dette viser at modellen har funnet noen svært sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Resultatkontrollen er ikke oppdatert med handelen 12.–15. oktober.
Det er særlig viktig fordi både tankaksjer og flere tidligere førstevalg har hatt betydelige kursbevegelser de siste dagene.
Resultatene representerer hypotetiske beregninger, ikke faktiske gjennomførte investeringer.
Konklusjon: Kongsberg overtar – DOF må bevise styrke på nytt
Kongsberg Gruppen overtar førsteplassen i «Dagens aksjetips» etter to positive handelsdager, økende handelsvolum og fortsatt betydelig analytikeroppside. Selskapets rekordstore ordrebeholdning på nesten 158 milliarder kroner gir et sterkt fundament for videre vekst.
Atea er dagens mest interessante nye utfordrer etter DNB Carnegies ferske kursmålløft.
Endúr har fortsatt positive analytikersignaler, men lavere resultatestimater gir grunn til større forsiktighet.
DOF Group beholder en plass på listen, men torsdagens kursfall på 4,4 prosent viser at positive kontraktsmeldinger ikke nødvendigvis er tilstrekkelige til å løfte aksjekursen.
Internasjonalt har markedene hentet seg noe inn, men uroen rundt KI-investeringer, høye renter og geopolitisk risiko er langt fra over.
Når Oslo Børs åpner fredag, blir det særlig viktig å følge om Kongsberg fortsetter oppgangen, og om DOF klarer å stabilisere seg etter torsdagens kraftige kursfall.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.