

Lokalt
Dagens aksjetips: Kongsberg leder fortsatt – oljeprisfall kan endre børsbildet mandag
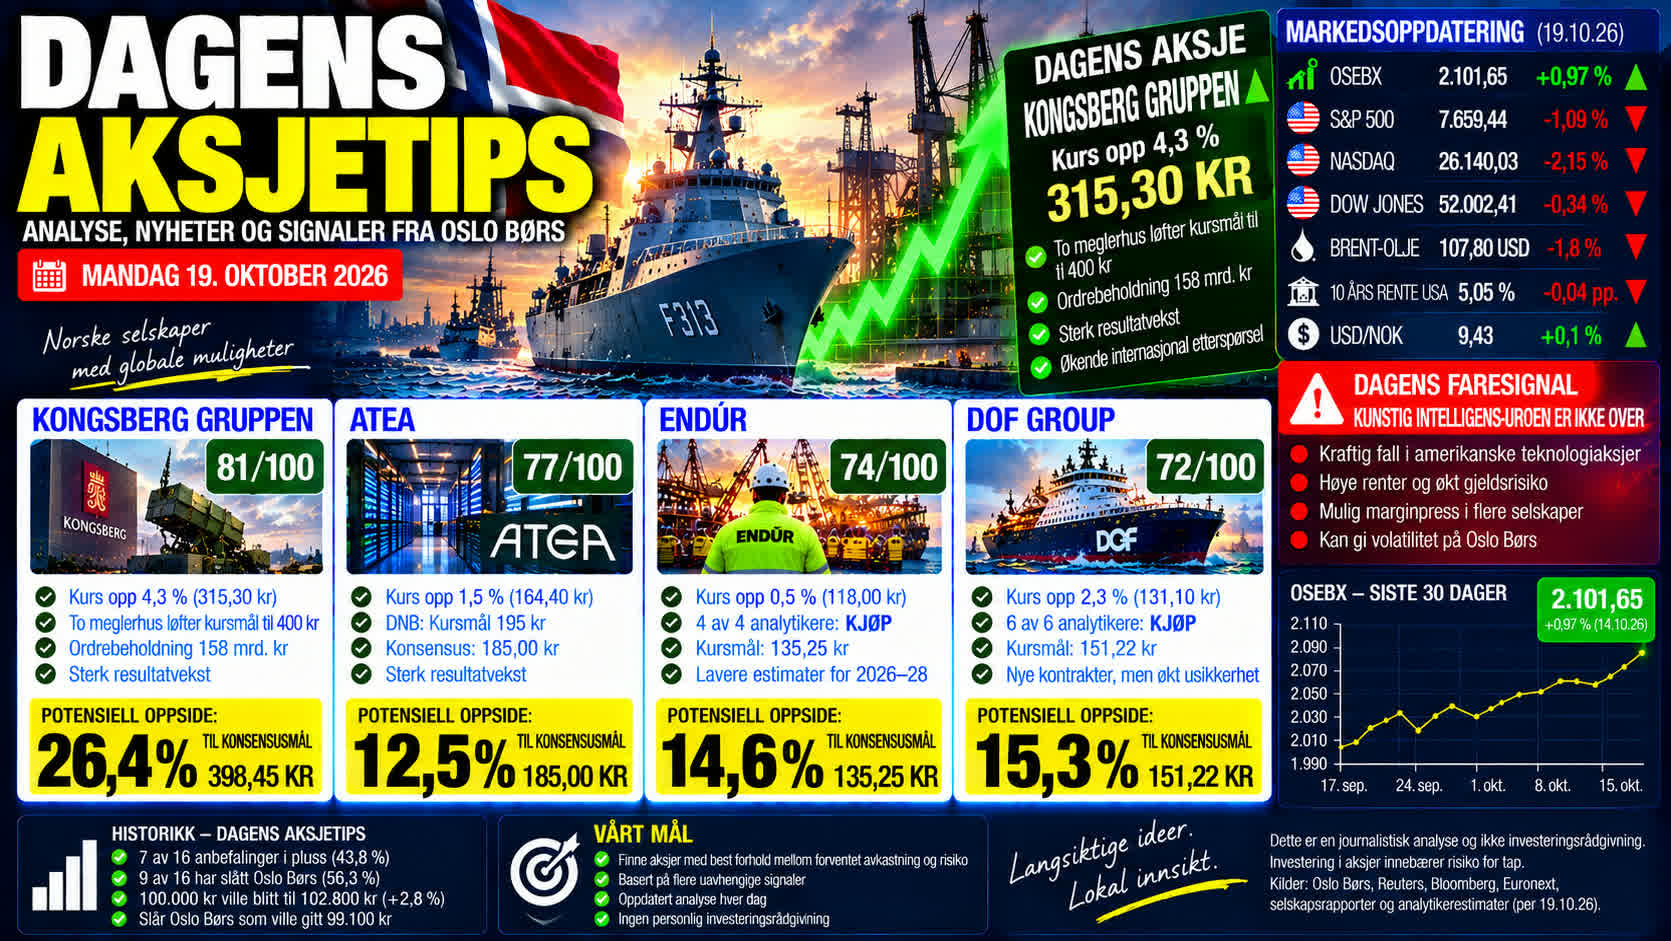

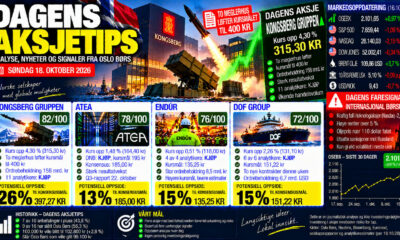
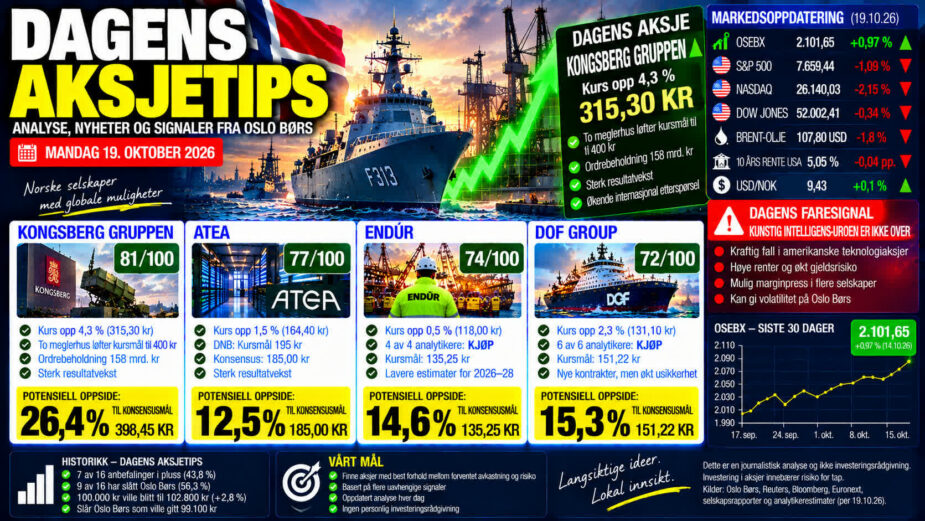
Kongsberg Gruppen beholder førsteplassen i «Dagens aksjetips» foran mandagens børsåpning. To meglerhus har nylig løftet kursmålene til 400 kroner, og analytikerkonsensus indikerer 26,4 prosent oppside. Samtidig har oljeprisen falt nesten to prosent etter nye signaler fra USA om russiske sanksjoner. Amerikanske børsfutures peker oppover, men uroen rundt kunstig intelligens og høye renter er langt fra over. Atea, Endúr og DOF Group følger på de neste plassene.
DAGENS AKSJETIPS – MANDAG 19. OKTOBER: Oslo Børs avsluttet forrige uke med en oppgang på 0,97 prosent fredag. Hovedindeksen steg til 2.101,65 poeng.
Kongsberg Gruppen var blant de store vinnerne med en kursoppgang på 4,3 prosent.
Men mandag morgen er det først og fremst utviklingen i oljeprisen og de internasjonale aksjemarkedene som kan påvirke handelen.
Brent-oljen har falt fra 109,86 dollar fatet fredag til rundt 107,80 dollar mandag morgen.
Samtidig stiger amerikanske børsfutures etter forrige ukes kraftige teknologifall.
Nordnet-analytiker Roger Berntsen anslår at Oslo Børs vil åpne rundt 0,3 prosent høyere, med et forventet intervall fra minus 0,2 til pluss 0,8 prosent.
Dette er en ekstern markedsprognose, ikke en observert børsbevegelse.
Dagens aksje: Kongsberg Gruppen – 81 av 100 poeng
Kongsberg Gruppen beholder førsteplassen fordi analytikerkonsensus, fundamental utvikling og kursmomentum fortsatt peker i positiv retning.
Observerte markedsdata: Aksjen avsluttet fredag på 315,30 kroner etter en oppgang på 4,30 prosent.
Oppgangen kom på høyt handelsvolum.
Fra sluttkursen på 295,40 kroner fredag 9. oktober har aksjen steget 6,7 prosent.
Oslo Børs hovedindeks steg rundt 1,6 prosent i samme periode.
Kongsberg har dermed slått hovedindeksen med omtrent 5,1 prosentpoeng den siste børsuken.
Dette er et positivt signal, men den kraftige oppgangen øker samtidig risikoen for kortsiktig gevinstsikring.
Analytikerne ser 26,4 prosent oppside
Eksterne analytikeranbefalinger: Et oppdatert konsensusgrunnlag fra S&P Global viser at elleve analytikere følger Kongsberg Gruppen.
Syv anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 398,45 kroner.
Fra fredagens sluttkurs på 315,30 kroner tilsvarer dette:
Potensiell oppside: 26,4 prosent.
Analytikernes kursmål varierer fra 329 til 554 kroner.
Det store spennet viser betydelig usikkerhet rundt selskapets verdsettelse.
Det er derfor viktig å skille mellom gjennomsnittlig kursmål og et realistisk forventet kursutfall.
Et kursmål er en analytikervurdering, ikke en garanti.
To ferske kursmålløft
De siste handelsdagene har Kongsberg fått to positive analytikeroppdateringer.
Fredag 16. oktober løftet Nordea Markets kursmålet fra 387 til 400 kroner og gjentok kjøpsanbefalingen.
Torsdag 15. oktober løftet SB1 Markets kursmålet fra 375 til 400 kroner, også med gjentatt kjøpsanbefaling.
Dette er to uavhengige signaler som peker i samme retning.
Begge meglerhusene mener dermed at aksjen har betydelig oppside fra dagens kursnivå.
Men det er ikke dokumentert nye kursmålendringer mandag morgen.
Ordrebeholdning på 157,5 milliarder kroner
Observerte selskapsdata: Kongsberg Gruppen hadde ved utgangen av andre kvartal en ordrebeholdning på 157,54 milliarder kroner.
Det var rundt 41 milliarder kroner mer enn på samme tidspunkt året før.
Omsetningen i andre kvartal steg 31 prosent til 10,39 milliarder kroner.
Driftsresultatet økte 49 prosent til 1,67 milliarder kroner.
Driftsmarginen steg fra 14,2 til 16,1 prosent.
Dette viser at selskapet har klart å kombinere sterk vekst med forbedret lønnsomhet.
Kongsberg har en sentral posisjon innen missilsystemer, luftvern og annen avansert forsvarsteknologi.
Økende internasjonale forsvarsbudsjetter gir betydelige langsiktige vekstmuligheter.
Den store ordrebeholdningen gir samtidig god forutsigbarhet for fremtidige inntekter.
Høy verdsettelse og marginpress trekker ned
Det finnes også klare risikofaktorer.
Kongsberg handles nå til rundt 34 ganger forventet fremtidig årsresultat og omtrent 53 ganger historisk inntjening, ifølge tilgjengelige markedsdata.
Dette er en høy verdsettelse.
Markedet forventer dermed betydelig vekst i både omsetning og lønnsomhet.
Tre meglerhus har dessuten advart om svakere marginer enn markedskonsensus i tredje kvartal.
Pareto Securities, Nordea Markets og Bank of America peker blant annet på integreringen av det amerikanske selskapet Zone 5.
Opptrappingen av virksomheten kan gi lavere marginer på kort sikt.
Kongsberg legger frem resultatene for tredje kvartal 29. oktober.
Rapporten blir en viktig test på om den sterke kursutviklingen har tilstrekkelig støtte i resultatene.
Egen modellbasert score: 81/100.
Kongsberg får høy uttelling for analytikerkonsensus, kursmålløft, ordrebeholdning, resultatvekst og positiv kursutvikling.
Høy verdsettelse, mulig marginpress og internasjonal markedsuro trekker ned.
Atea – 77/100: Viktig kvartalsrapport torsdag
Atea beholder andreplassen.
Observerte markedsdata: Aksjen steg fredag 1,48 prosent til 164,40 kroner.
Oppgangen kom etter torsdagens kursfall på 2,53 prosent.
Ekstern analytikeranbefaling: DNB Carnegie løftet onsdag 14. oktober kursmålet fra 180 til 195 kroner og gjentok kjøpsanbefalingen.
Meglerhuset forventer sterk etterspørsel etter IT-infrastruktur i Norden.
Analytikerne venter også forbedret lønnsomhet i Ateas danske virksomhet.
Et konsensusgrunnlag med tre analytikere viser samlet sterk kjøpsanbefaling og gjennomsnittlig kursmål på 185 kroner.
Fra fredagens sluttkurs tilsvarer dette:
Potensiell oppside: 12,5 prosent.
DNB Carnegies individuelle kursmål på 195 kroner innebærer en oppside på 18,6 prosent.
Sterk vekst, men svak kontantstrøm
Observerte selskapsdata: Atea leverte sterk vekst i andre kvartal.
Omsetningen økte 14,1 prosent til 10,42 milliarder kroner.
Driftsresultatet steg 19,2 prosent til 320 millioner kroner.
Nettoresultatet økte 38,8 prosent til 218 millioner kroner.
Men kontantstrømmen fra driften var negativ med 727 millioner kroner.
Dette skyldtes blant annet økt lagerbinding for å sikre leveranser.
Torsdag 22. oktober legger Atea frem resultatene for tredje kvartal.
Rapporten blir særlig viktig fordi den kan vise om selskapet har klart å redusere kapitalbindingen samtidig som resultatveksten fortsetter.
Den internasjonale uroen rundt KI-investeringer kan også påvirke Ateas kunder og etterspørselen etter IT-infrastruktur.
Egen modellbasert score: 77/100.
Atea får høy uttelling for ferskt kursmålløft, sterk fundamental utvikling og positive analytikerforventninger.
Begrenset analytikerdekning, svak kontantstrøm og risiko foran kvartalsrapporten trekker ned.
Endúr – 74/100: Høyere kursmål, men lavere estimater
Endúr beholder tredjeplassen.
Observerte markedsdata: Aksjen avsluttet fredag på 118 kroner, opp 0,51 prosent.
Det var likevel lavere enn sluttkursen på 120 kroner fredag 9. oktober.
Kursutviklingen den siste uken har dermed vært svakere enn hovedindeksen.
Eksterne analytikeranbefalinger: Fire analytikere gir Endúr samlet sterk kjøpsanbefaling.
Gjennomsnittlig kursmål er 135,25 kroner.
Fra fredagens sluttkurs innebærer dette:
Potensiell oppside: 14,6 prosent.
DNB Carnegie har nylig løftet sitt individuelle kursmål fra 135 til 140 kroner.
Kjøpsanbefalingen ble opprettholdt.
Analytikerne kutter resultatforventningene
Det er imidlertid viktig å se nærmere på endringene.
DNB Carnegie har samtidig redusert estimatet for justert resultat per aksje i 2026 med åtte prosent.
For 2027 og 2028 er estimatene redusert med tre prosent.
Meglerhuset viser blant annet til lavere forventet ordreinngang i tredje kvartal.
Det betyr at kursmålet er økt selv om de forventede resultatene er redusert.
Dette er et viktig skille.
Et høyere kursmål er ikke nødvendigvis et tegn på bedre underliggende inntjening.
Observerte selskapsdata: Endúr hadde ved utgangen av andre kvartal en ordrebeholdning på rundt 8,5 milliarder kroner.
Ordreinngangen i kvartalet var 2,3 milliarder kroner.
Men selskapet har betydelig kapitalbinding, og kontantstrømmen fra driften var negativ med 37,3 millioner kroner i første halvår.
Egen modellbasert score: 74/100.
Endúr får høy uttelling for analytikerkonsensus og stor ordrebeholdning.
Reduserte resultatestimater, svakere kursmomentum og kapitalbinding trekker ned.
DOF Group – 72/100: Oljeprisfallet gir økt usikkerhet
DOF Group beholder fjerdeplassen.
Observerte markedsdata: Aksjen steg fredag 2,26 prosent til 131,10 kroner.
Oppgangen kom etter torsdagens kursfall på hele 4,4 prosent.
Fredagens handelsvolum var imidlertid betydelig lavere enn under torsdagens kursfall.
Dette gjør den kortsiktige kursutviklingen usikker.
Eksterne analytikeranbefalinger: Seks analytikere gir DOF samlet anbefaling Strong Buy.
Fem har sterk kjøpsanbefaling, mens én anbefaler kjøp.
Gjennomsnittlig kursmål er 151,22 kroner.
Fra fredagens sluttkurs innebærer dette:
Potensiell oppside: 15,3 prosent.
Stor ordrebeholdning og nye kontrakter
DOF har offentliggjort to positive kontraktsmeldinger den siste uken.
Mandag kom en ny Nordsjøkontrakt verdt mellom 15 og 25 millioner dollar.
Onsdag ble en tolv måneders kontraktsforlengelse for fartøyet Skandi Nomad offentliggjort.
Forlengelsen sikrer arbeid frem til november 2027.
Ved utgangen av andre kvartal hadde DOF en fast ordrebeholdning på 6,7 milliarder dollar.
Inkludert kontrakter inngått etter kvartalsslutt var ordrebeholdningen 7,2 milliarder dollar.
Dette gir betydelig forutsigbarhet for fremtidig aktivitet.
Men DOF har også betydelig rentebærende gjeld og er følsomt for utviklingen i offshoremarkedet.
Mandagens oljeprisfall øker usikkerheten rundt energisektoren.
En kortsiktig nedgang i oljeprisen påvirker ikke nødvendigvis eksisterende kontrakter, men vedvarende prisfall kan redusere oljeselskapenes investeringsvilje.
Egen modellbasert score: 72/100.
DOF får høy uttelling for analytikerkonsensus, nye kontrakter og stor ordrebeholdning.
Ustabil kursutvikling, gjeld og økt usikkerhet i energimarkedet trekker ned.
Oljeprisen faller etter nye signaler fra USA
Den viktigste nye markedsutviklingen mandag morgen kommer fra oljemarkedet.
Brent-oljen handles rundt 107,80 dollar fatet, ned omtrent 1,8 prosent fra fredagens sluttkurs.
Den amerikanske WTI-oljen ligger rundt 100 dollar.
Bakgrunnen er nye signaler fra amerikanske myndigheter om sanksjoner mot Russland.
President Donald Trump har åpnet for å utsette eller lempe på enkelte sanksjoner og tolltiltak som kan ramme russisk eksport.
Utenriksminister Marco Rubio har opplyst at presidenten vil bruke opptil 60 dager på å vurdere de økonomiske konsekvensene.
Det er samtidig kommet motstridende signaler om hvor endelig beslutningen er.
Markedet reagerer likevel på muligheten for økte leveranser av russisk olje og oljeprodukter.
Dette kan bidra til å dempe det kraftige prispresset som har preget energimarkedet.
Hormuzstredet skaper fortsatt stor risiko
Oljeprisfallet betyr ikke at forsyningsproblemene er løst.
Situasjonen i Midtøsten er fortsatt alvorlig.
Iran har meldt om et nytt tankskip som skal ha truffet en mine i Hormuzstredet.
Angrep mot skipsfarten har redusert transportkapasiteten og økt forsikringskostnadene.
Dette gjør at oljeprisene fortsatt ligger svært høyt sammenlignet med nivåene før konflikten.
For Oslo Børs kan utviklingen gi store utslag.
Lavere oljepris kan legge press på Equinor, Aker BP og Vår Energi.
Samtidig kan lavere energipriser redusere inflasjonspresset og bedre utsiktene for andre sektorer.
Tankrederier som Frontline og Hafnia kan fortsatt påvirkes kraftig av endringer i fraktrater, seilingsruter og tilgjengelig transportkapasitet.
Amerikanske børsfutures peker oppover
Et positivt signal kommer fra de amerikanske terminmarkedene.
Mandag morgen stiger futures på S&P 500 med rundt 0,8 prosent.
Nasdaq-futures stiger rundt 1,3 prosent.
Dette kommer etter en svært svak børsuke.
Fredag falt Nasdaq 2,15 prosent, mens S&P 500 falt 1,09 prosent.
Gjennom uken falt Nasdaq rundt 4,5 prosent.
Den amerikanske halvlederindeksen PHLX Semiconductor falt hele 11,4 prosent gjennom uken.
Dette viser hvor kraftig investorene har redusert eksponeringen mot teknologiaksjer.
Oppgangen i futures mandag morgen kan være et tegn på at markedet forsøker å stabilisere seg.
Men den bekrefter foreløpig ikke et varig trendskifte.
Kinesisk økonomi vokste 4,5 prosent
Mandag morgen kom også nye økonomiske tall fra Kina.
Bruttonasjonalproduktet økte 4,5 prosent i tredje kvartal sammenlignet med samme periode året før.
Det var litt sterkere enn analytikerne hadde ventet.
Industriproduksjonen økte 5,5 prosent, mens detaljhandelen steg 1,1 prosent.
Tallene viser fortsatt vekst i kinesisk økonomi, men også svak utvikling i det innenlandske forbruket.
For Oslo Børs er Kina viktig gjennom etterspørselen etter energi, metaller, gjødsel, sjømat og shippingtjenester.
En sterkere kinesisk økonomi kan støtte flere norske eksportbedrifter.
Men svak forbruksvekst og problemer i eiendomsmarkedet skaper fortsatt usikkerhet.
Amerikansk tiårsrente faller mot fem prosent
Den amerikanske tiårsrenten faller mandag morgen til rundt 5,05 prosent.
Det er en nedgang på omtrent 0,04 prosentpoeng.
Lavere renter kan isolert sett være positivt for aksjemarkedet.
Men rentefallet skyldes delvis at investorer søker trygghet i statsobligasjoner etter den siste børsuroen.
Det betyr at rentenedgangen ikke nødvendigvis er et tegn på økt økonomisk optimisme.
Dollar handles samtidig rundt 9,43 kroner.
Valutakursen er viktig for norske eksportbedrifter og selskaper med store inntekter eller kostnader i dollar.
En sterkere krone kan redusere importkostnadene, men også påvirke kroneverdien av internasjonale inntekter.
Dagens viktigste faresignal: KI-uroen er ikke over
Det viktigste faresignalet mandag er fortsatt den internasjonale uroen rundt kunstig intelligens.
Investorene stiller stadig større spørsmål ved om de enorme investeringene i datasentre og KI-infrastruktur vil gi tilstrekkelig avkastning.
Høye renter gjør samtidig finansieringen dyrere.
Det kan føre til lavere verdsettelser og økt salgspress i teknologiaksjer.
For Kongsberg Gruppen er risikoen særlig knyttet til høy verdsettelse og store forventninger til fremtidig resultatvekst.
For Atea kan svakere investeringer i IT-infrastruktur påvirke etterspørselen.
For DOF kommer i tillegg usikkerheten rundt oljepris og fremtidige offshoreinvesteringer.
Dagens viktigste faresignal er at en midlertidig oppgang i amerikanske børsfutures kan skjule fortsatt betydelig usikkerhet rundt teknologiaksjer, finansieringskostnader og fremtidig inntjening.
Dagens rangering
1. Kongsberg Gruppen – 81/100
2. Atea – 77/100
3. Endúr – 74/100
4. DOF Group – 72/100
Dagens aksje er Kongsberg Gruppen.
Det avgjørende er kombinasjonen av positiv analytikerkonsensus, to ferske kursmålløft, stor ordrebeholdning, sterk resultatvekst og positiv kursutvikling.
Gjennomsnittlig analytikerkursmål er 398,45 kroner, tilsvarende 26,4 prosent potensiell oppside.
Atea følger på andreplass foran torsdagens kvartalsrapport.
Endúr beholder tredjeplassen, men får trekk for reduserte resultatestimater.
DOF Group ligger på fjerdeplass etter en urolig børsuke og økt usikkerhet i oljemarkedet.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Kongsberg Gruppen fordeler dagens 81 poeng seg slik:
Analytikerkonsensus: 20/25.
Kursmål og estimater: 12/15.
Nyhetsmomentum: 12/15.
Fundamental utvikling: 19/20.
Kursmomentum: 13/15.
Risiko: 5/10.
Poengsummene er en egen redaksjonell og skjønnsmessig modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Aksjetipsene har slått Oslo Børs
Den siste fullstendige resultatkontrollen av «Dagens aksjetips» ble publisert 10. oktober.
Kontrollen bygger på sluttkurser fra fredag 9. oktober og omfatter 16 forskjellige aksjevalg siden 10. august.
Sju av de 16 anbefalingene sto i pluss.
Det tilsvarer en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje med 100.000 kroner likt fordelt på de 16 aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den foreløpige meravkastningen var dermed rundt 3,7 prosentpoeng.
Men resultatet har en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige 14 anbefalingene samlet gitt negativ avkastning.
Dette viser at modellen har funnet noen svært sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Resultatkontrollen er ikke oppdatert med handelen 12.–16. oktober.
Det er særlig viktig fordi både tankaksjer og flere tidligere førstevalg har hatt store kursbevegelser den siste uken.
Resultatene representerer hypotetiske beregninger, ikke faktiske gjennomførte investeringer.
Konklusjon: Kongsberg leder – oljeprisen blir viktig mandag
Kongsberg Gruppen beholder førsteplassen i «Dagens aksjetips» foran mandagens børsåpning. To ferske kursmålløft, positiv analytikerkonsensus og en ordrebeholdning på nesten 158 milliarder kroner gir støtte til den positive vurderingen. Analytikerne ser fortsatt 26,4 prosent potensiell oppside.
Atea er den sterkeste utfordreren foran kvartalsrapporten torsdag.
Endúr har fortsatt positive analytikersignaler, men lavere resultatestimater trekker ned.
DOF Group har sikret nye kontrakter, men må vise mer stabil kursutvikling før aksjen igjen kan utfordre førsteplassen.
Det internasjonale bildet er samtidig blitt mer sammensatt.
Oljeprisen faller, amerikanske børsfutures stiger, og amerikanske statsrenter trekker nedover.
Dette kan støtte aksjemarkedet på kort sikt.
Men den kraftige teknologinedgangen forrige uke og fortsatt høy geopolitisk risiko gjør at usikkerheten er betydelig.
Når Oslo Børs åpner mandag, blir det særlig viktig å følge om Kongsberg fortsetter oppgangen, hvordan energisektoren reagerer på oljeprisfallet, og om den internasjonale markedsuroen avtar.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.