Lokalt
Dagens aksjetips: Endúr fortsatt på topp – oljeprisfall og renteuro kan avgjøre børsuken
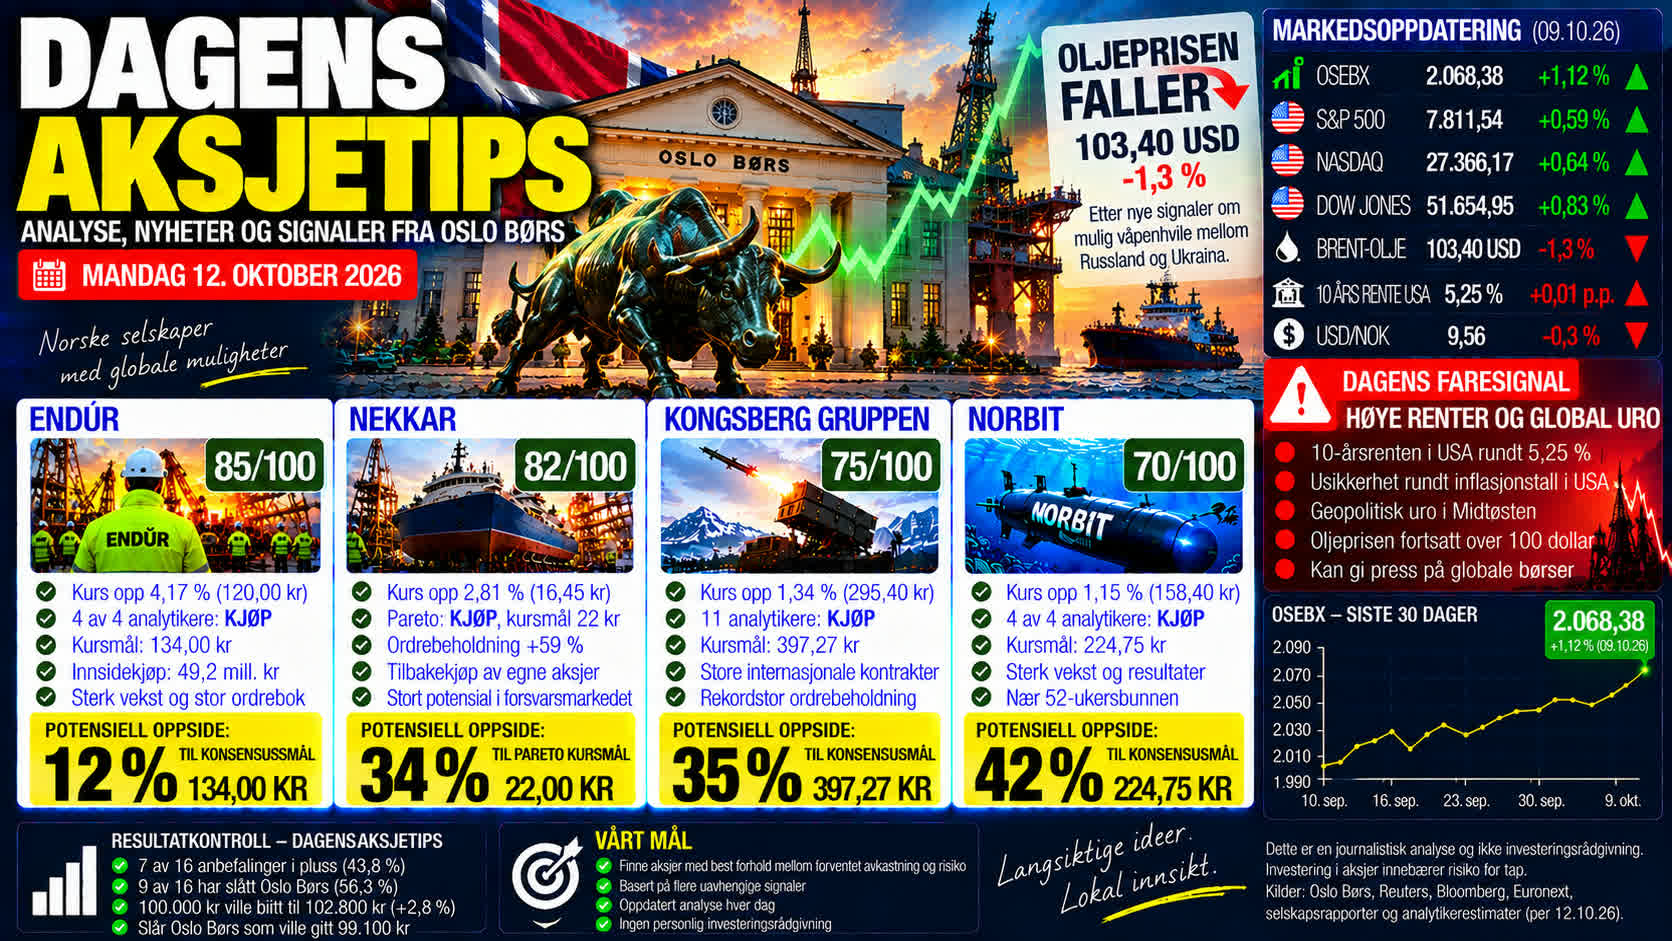

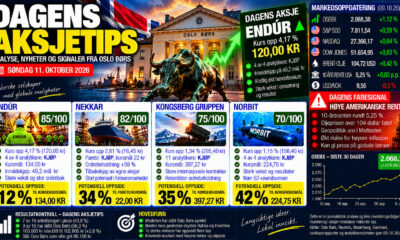
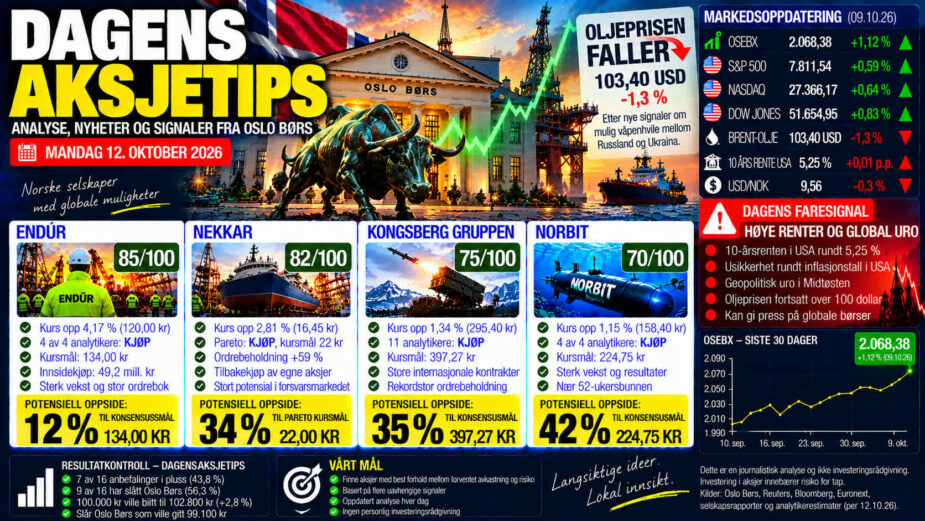
Endúr beholder førsteplassen i «Dagens aksjetips» foran mandagens børsåpning. Aksjen steg 4,2 prosent fredag på tredoblet handelsvolum, og analytikerne anbefaler fortsatt kjøp. Nekkar følger på andreplass etter en oppgang på 17 prosent på tre handelsdager. Samtidig faller oljeprisen mandag morgen etter nye signaler om en mulig energivåpenhvile mellom Russland og Ukraina. Det kan gi en urolig start på børsuken. Den ferske resultatkontrollen viser at «Dagens aksjetips» samlet har slått Oslo Børs, men at Hafnia og Frontline står for mer enn hele gevinsten.
DAGENS AKSJETIPS – MANDAG 12. OKTOBER: Oslo Børs åpner klokken 09.00. Dagens analyse er utarbeidet før børsåpningen og bygger på sluttkursene fredag 9. oktober, offentlig tilgjengelige analytikerestimater, selskapsrapporter og ferske internasjonale markedsmeldinger.
Fredag steg hovedindeksen på Oslo Børs 1,13 prosent til 2.068,38 poeng, ifølge Euronext.
Også de amerikanske børsene avsluttet uken positivt. S&P 500 steg 0,59 prosent, Nasdaq 0,64 prosent og Dow Jones 0,83 prosent.
Men mandag morgen er markedsbildet mer sammensatt.
Brent-oljen faller rundt 1,3 prosent til omtrent 103,40 dollar fatet. Samtidig er de amerikanske statsrentene fortsatt høye, og investorene venter på viktige inflasjonstall fra USA onsdag.
Det betyr at positive selskapsnyheter ikke nødvendigvis vil være tilstrekkelige til å løfte aksjekursene dersom den internasjonale markedsstemningen svekkes.
Dagens aksje: Endúr – 85 av 100 poeng
Endúr beholder førsteplassen fordi flere uavhengige signaler peker i samme retning.
Observerte markedsdata: Fredag steg aksjen 4,17 prosent til 120 kroner.
Handelsvolumet økte til 414.315 aksjer, mot rundt 136.000 torsdag.
Det betyr at volumet ble mer enn tredoblet samtidig som kursen steg kraftig.
Dette er et viktig positivt signal. Kursoppgang på økende handelsvolum kan tyde på at flere investorer støtter den positive utviklingen.
Endúr har nå steget rundt 10,3 prosent siden utgangen av september.
Aksjen nærmer seg samtidig 52-ukerstoppen på 126 kroner.
Analytikerne anbefaler fortsatt kjøp
Eksterne analytikeranbefalinger: Fire analytikere i det tilgjengelige konsensusgrunnlaget gir Endúr samlet anbefaling Strong Buy.
Gjennomsnittlig kursmål er 134 kroner.
Laveste kursmål er 130 kroner og høyeste 140 kroner.
Fra fredagens sluttkurs på 120 kroner innebærer dette:
Potensiell oppside til analytikerkonsensus: 11,7 prosent.
Et bredere estimatgrunnlag fra ChartMill viser et gjennomsnittlig kursmål på 137,96 kroner.
Det tilsvarer rundt 15 prosent beregnet oppside.
Forskjellen skyldes blant annet ulik analytikerdekning og beregningsmetode.
Begge grunnlagene viser positiv analytikerkonsensus, men kursmålene har ikke steget i takt med den siste kursoppgangen.
Det betyr at en stadig større del av den forventede oppsiden allerede er tatt ut.
Innsidekjøp på 49 millioner kroner
Et annet viktig signal er det store aksjekjøpet fra Kverva Finans.
Investeringsselskapet, som er nærstående til Endúrs styremedlem Børge Klungerbo, kjøpte 25. september 450.000 aksjer til 109,28 kroner stykket.
Investeringen var på rundt 49,2 millioner kroner.
Fredagens sluttkurs på 120 kroner ligger nå 9,8 prosent over kjøpskursen.
Den aktuelle aksjeposten har dermed økt omtrent 4,8 millioner kroner i markedsverdi siden kjøpet.
Dette er ikke en garanti for videre kursoppgang, men et betydelig kjøp fra en nærstående investor er et positivt signal som modellen legger vekt på.
Ordrebeholdning på 8,5 milliarder kroner
Observerte selskapsdata: Endúrs halvårsrapport viste en ordrebeholdning på 8,5 milliarder kroner ved utgangen av juni.
Ordreinngangen i andre kvartal var 2,3 milliarder kroner.
Ordrebeholdningen gir dekning for forventede leveranser på rundt 3,25 milliarder kroner resten av 2026 og 3,28 milliarder kroner i 2027.
Dette gir selskapet betydelig synlighet for fremtidig aktivitet.
Omsetningen de siste tolv månedene er rundt 7,65 milliarder kroner, opp nesten 88 prosent.
En vesentlig del av veksten er imidlertid oppkjøpsdrevet.
Det øker risikoen knyttet til integrasjon av nye virksomheter og fremtidig lønnsomhet.
Kontantstrømmen fra driften var dessuten negativ med 37,3 millioner kroner i første halvår.
Det viser at sterk vekst ikke automatisk betyr sterk kontantstrøm.
Egen modellbasert score: 85/100.
Endúr får høy uttelling for analytikerkonsensus, ordrebeholdning, innsidehandel og kursmomentum. Begrenset gjenværende analytikeroppside, kapitalbinding og oppkjøpsrisiko trekker ned.
Nekkar – 82/100: Fortsatt stor oppside etter kursrally
Nekkar beholder andreplassen.
Observerte markedsdata: Aksjen steg fredag 2,81 prosent til 16,45 kroner.
På tre handelsdager har aksjen steget fra 14,05 til 16,45 kroner.
Det tilsvarer en oppgang på 17,1 prosent.
Handelsvolumet har samtidig økt kraftig.
Torsdag ble det omsatt over én million aksjer, mens fredagens volum var 551.456 aksjer.
Dette viser at den ferske analytikeranbefalingen har fått betydelig oppmerksomhet i markedet.
Pareto ser 34 prosent oppside
Ekstern analytikeranbefaling: Pareto Securities startet 7. oktober dekning av Nekkar med kjøpsanbefaling og kursmål på 22 kroner.
Fra fredagens sluttkurs innebærer dette:
Potensiell oppside til Paretos kursmål: 33,7 prosent.
Et begrenset analytikerkonsensusgrunnlag viser et gjennomsnittlig kursmål på 20,33 kroner.
Det tilsvarer 23,6 prosent beregnet oppside.
Analytikerdekningen er imidlertid smalere enn for de større selskapene på Oslo Børs.
Det øker usikkerheten rundt konsensusmålet.
Forsvarsmarkedet kan gi sterk vekst
Nekkars datterselskap Syncrolift leverer skipsheiser og systemer for vedlikehold og reparasjon av større fartøy.
Økte forsvarsbudsjetter og investeringer i marinebaser kan gi selskapet nye kontraktsmuligheter.
Nekkars ordrebeholdning var ved utgangen av andre kvartal 1,20 milliarder kroner, mot 753 millioner kroner året før.
Det tilsvarer en økning på rundt 59 prosent.
En del av veksten skyldes konsolideringen av FiiZK, som bidro med 273 millioner kroner.
Ordreinngangen i andre kvartal ble samtidig doblet til 294 millioner kroner.
EBITDA i første halvår var 12 millioner kroner, mot minus 24 millioner kroner året før.
Dette viser bedring, men lønnsomheten er fortsatt beskjeden.
En betydelig del av den forventede resultatveksten ligger derfor frem i tid.
Egen modellbasert score: 82/100.
Nekkar får høy score for analytikernyheter, ordreutvikling og kursmomentum. Den raske kursoppgangen og risikoen for gevinstsikring trekker ned.
Kongsberg Gruppen – 75/100: Analytikerne ser 34,5 prosent oppside
Kongsberg Gruppen beholder tredjeplassen.
Observerte markedsdata: Aksjen steg fredag 1,34 prosent til 295,40 kroner.
Oppgangen kom etter flere svake handelsdager.
Siden utgangen av september har aksjen likevel falt rundt 7,7 prosent.
Kursmomentumet er dermed fortsatt svakt.
Stor avstand til analytikernes kursmål
Eksterne analytikeranbefalinger: 11 analytikere fulgt av S&P Global gir Kongsberg samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 397,27 kroner.
Fra fredagens sluttkurs innebærer dette:
Potensiell oppside: 34,5 prosent.
Syv analytikere anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Analytikerne er dermed mindre samstemte enn for Endúr.
Fundamentalt har Kongsberg en svært sterk posisjon.
Ved utgangen av andre kvartal hadde selskapet en ordrebeholdning på rundt 158 milliarder kroner.
Omsetningen i kvartalet steg 31 prosent, mens driftsresultatet økte 49 prosent.
Selskapet har dessuten sikret betydelige nye kontrakter innen luftvern og missilsystemer.
Blant disse er den nylige NASAMS-kontrakten til Belgia, verdt rundt ti milliarder kroner.
Men verdsettelsen er fortsatt krevende.
Med en forventet P/E-multiplikator over 30 er aksjen følsom for skuffelser i fremtidige resultater.
Egen modellbasert score: 75/100.
Kongsberg er den mest interessante kontrære kandidaten blant dagens fire aksjer. Fundamentale forhold og analytikerkonsensus er positive, men kursmomentumet må forbedres før modellen gir høyere score.
NORBIT – 70/100: Nesten 42 prosent analytikeroppside
NORBIT beholder fjerdeplassen.
Observerte markedsdata: Aksjen steg fredag 1,15 prosent til 158,40 kroner.
Det ble omsatt 52.233 aksjer.
Oppgangen kom etter flere svake handelsdager, men på relativt beskjedent volum.
Aksjen handles fortsatt nær bunnen av 52-ukersintervallet.
Analytikerne venter fortsatt vekst
Eksterne analytikeranbefalinger: Fire analytikere fulgt av S&P Global gir samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 224,75 kroner.
Fra fredagens sluttkurs gir dette:
Potensiell oppside: 41,9 prosent.
Dette er den største beregnede oppsiden til analytikerkonsensus blant dagens fire kandidater.
Fundamentalt har NORBIT levert sterk vekst.
Omsetningen de siste tolv månedene er rundt 2,86 milliarder kroner, opp 34 prosent.
Nettoresultatet har økt rundt 25 prosent.
Analytikerne venter videre vekst i både omsetning og resultat.
Men markedet har foreløpig ikke belønnet denne utviklingen.
Det svake kursmomentumet trekker derfor betydelig ned.
Egen modellbasert score: 70/100.
NORBIT kan bli mer interessant dersom aksjen etablerer en tydelig positiv trend med økende handelsvolum.
Nordic Semiconductor utfordrer topp fire
En annen aksje som fortjener oppmerksomhet er Nordic Semiconductor.
ABG Sundal Collier løftet 7. oktober kursmålet fra 230 til 250 kroner og gjentok kjøpsanbefalingen.
Meglerhuset viser blant annet til økende gjennomslag for selskapets nye nRF54-brikker.
Analytikerne har identifisert 69 designseire for denne produktfamilien hittil i 2026.
Dette er et positivt tegn på fremtidig etterspørsel, men designseire er ikke det samme som realisert omsetning.
Fredag falt aksjen 0,90 prosent til 176,20 kroner.
Et bredt konsensusgrunnlag med 16 analytikere viser et gjennomsnittlig kursmål på 196,09 kroner.
Det tilsvarer rundt 11,3 prosent beregnet oppside.
ABGs individuelle kursmål på 250 kroner ligger betydelig høyere enn konsensus.
Nordic Semiconductor har dermed positive analytikersignaler, men trenger bedre kursmomentum for å utfordre dagens fire øverste kandidater.
Oljeprisen faller mandag morgen
Den viktigste nye internasjonale utviklingen mandag er fallet i oljeprisen.
Brent-oljen handles mandag morgen rundt 103,40 dollar fatet, ned omtrent 1,3 prosent.
Den amerikanske WTI-oljen har samtidig falt til rundt 90,30 dollar.
Bakgrunnen er blant annet USAs president Donald Trumps kunngjøring om en mulig energivåpenhvile mellom Russland og Ukraina.
En slik avtale kan redusere angrepene mot energiinfrastruktur og på sikt bidra til større tilgang på olje og drivstoff.
Men situasjonen er svært usikker.
Ukrainas president Volodymyr Zelenskyj har opplyst at russiske angrep mot ukrainsk energiinfrastruktur har fortsatt.
Det er derfor for tidlig å konkludere med at en reell våpenhvile er etablert.
Samtidig fortsetter den geopolitiske uroen i Midtøsten.
For Oslo Børs betyr dette at energisektoren kan få en svakere start på uken, selv om oljeprisen fortsatt ligger på et høyt nivå.
Wall Street steg fredag
De amerikanske aksjemarkedene avsluttet forrige uke positivt.
S&P 500: 7.811,54 poeng, opp 0,59 prosent.
Nasdaq: 27.366,17 poeng, opp 0,64 prosent.
Dow Jones: 51.654,95 poeng, opp 0,83 prosent.
For hele uken steg S&P 500 rundt 1,2 prosent.
Nasdaq steg 0,6 prosent, mens Dow Jones steg 0,9 prosent.
Den amerikanske resultatsesongen blir nå stadig viktigere.
Investorene vil særlig følge med på om selskapenes resultatvekst er sterk nok til å forsvare de høye aksjeverdsettelsene.
Det gjelder ikke minst teknologisektoren, der investeringene i kunstig intelligens har vært svært omfattende.
Amerikanske inflasjonstall kan avgjøre renteutviklingen
Onsdag kommer nye amerikanske inflasjonstall.
Markedet venter ifølge Reuters at den samlede prisveksten kan ha steget til rundt 3,7 prosent.
Høye energipriser er en viktig forklaring.
Den amerikanske tiårsrenten ligger mandag morgen rundt 5,23 prosent.
Det er fortsatt et svært høyt nivå.
Investorene vil derfor følge inflasjonstallene nøye.
Høyere inflasjon enn ventet kan føre til økte forventninger om ytterligere rentehevinger fra Federal Reserve.
Det kan igjen presse aksjemarkedene.
Norsk inflasjon fortsatt over målet
Fredagens inflasjonstall fra Statistisk sentralbyrå viste at prisveksten i Norge var 3,4 prosent i september.
Kjerneinflasjonen var 3,0 prosent.
Den samlede prisveksten var litt lavere enn analytikerne hadde ventet, mens kjerneinflasjonen var omtrent som forventet.
Norges Banks styringsrente er 4,50 prosent.
Sentralbanken har signalisert at ytterligere rentehevinger kan bli nødvendige dersom prisveksten ikke avtar.
Den norske tiårsrenten avsluttet fredag rundt 4,62 prosent.
Dette viser at også norske bedrifter må forholde seg til et krevende rentenivå.
Kronen relativt stabil
Norges Banks offisielle dollarkurs fredag var rundt 9,56 kroner.
En sterkere dollar kan være positiv for norske eksportbedrifter med betydelige dollarinntekter.
Men den kan også øke importkostnadene og bidra til høyere inflasjon.
Valutaeffekten vil derfor variere betydelig mellom selskapene.
Dagens faresignal: Inflasjon og renter kan overstyre selskapsnyhetene
Det viktigste faresignalet mandag er kombinasjonen av høye amerikanske statsrenter, usikker oljepris og risiko for høyere inflasjon.
Den amerikanske tiårsrenten var i forrige uke oppe i rundt 5,36 prosent, det høyeste nivået på omtrent 24 år.
Selv om renten senere falt noe tilbake, er nivået fortsatt høyt.
Høye renter gjør det dyrere å finansiere investeringer og øker avkastningskravet i aksjemarkedet.
Dette kan særlig ramme selskaper der en stor del av verdsettelsen bygger på forventet fremtidig resultatvekst.
For Endúr kommer risikoen etter en kursoppgang på over ti prosent siden utgangen av september.
For Nekkar er risikoen for kortsiktig gevinstsikring enda tydeligere etter oppgangen på 17 prosent på tre handelsdager.
Dagens viktigste faresignal er derfor at nye inflasjonstall og renteuro kan utløse en korreksjon, selv i aksjer med positive analytikeranbefalinger og sterke selskapsnyheter.
Dagens rangering
1. Endúr – 85/100
2. Nekkar – 82/100
3. Kongsberg Gruppen – 75/100
4. NORBIT – 70/100
Dagens aksje er Endúr.
Det avgjørende er kombinasjonen av bred analytikerkonsensus, betydelig ordrebeholdning, stort innsidekjøp og positivt kursmomentum på økende handelsvolum.
Gjennomsnittlig analytikerkursmål er 134 kroner, tilsvarende 11,7 prosent potensiell oppside.
Nekkar følger på andreplass med større beregnet analytikeroppside, men også høyere kortsiktig risiko.
Kongsberg Gruppen og NORBIT har begge betydelig analytikeroppside, men svakere kursmomentum.
Rangeringen er uendret fra søndag. Det har ikke vært ny handel på Oslo Børs siden fredag, og det foreligger ikke tilstrekkelig nye bekreftede selskapssignaler til å begrunne en omrangering før mandagens børsåpning.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Risiko vurderes blant annet ut fra verdsettelse, likviditet, kursbevegelser, analytikerdekning og usikkerhet rundt fremtidig inntjening.
Poengsummene er en egen redaksjonell modellvurdering og må ikke forveksles med anbefalinger fra banker eller meglerhus.
Høy score betyr at flere positive signaler peker i samme retning. Den er ikke en beregnet sannsynlighet for kursoppgang.
Historikken: Aksjetipsene har slått Oslo Børs
Den siste omfattende resultatkontrollen av «Dagens aksjetips» ble publisert lørdag 10. oktober.
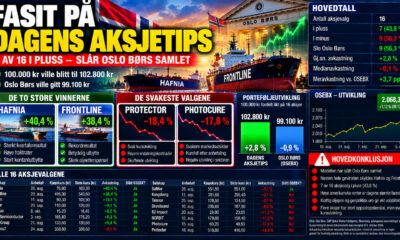
Kontrollen omfatter 16 forskjellige aksjevalg fra 10. august til 9. oktober.
Sju av de 16 anbefalingene står i pluss.
Det gir en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene har slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje der 100.000 kroner ble fordelt likt på de 16 aksjevalgene, ville ved siste kontroll hatt en verdi på rundt:
102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert investering i Oslo Børs hovedindeks ville hatt en beregnet verdi på rundt:
99.100 kroner.
Forskjellen er dermed rundt 3.700 kroner i favør av aksjetipsene, tilsvarende 3,7 prosentpoeng.
Dette er foreløpige, hypotetiske beregninger basert på dokumenterte og enkelte avrundede kjøpskurser. Det er ikke gjennomført faktiske handler.
Hafnia og Frontline står for mer enn hele gevinsten
Det er særlig to aksjer som har bidratt til den positive utviklingen.
Hafnia har gitt rundt 40,4 prosent samlet avkastning.
Frontline har gitt rundt 38,4 prosent samlet avkastning.
Begge tallene inkluderer relevante kontantutbytter.
De to aksjene står alene for rundt 4,9 prosentpoeng av porteføljens samlede avkastning.
Det er mer enn hele porteføljens gevinst på 2,8 prosent.
Uten Hafnia og Frontline ville de øvrige 14 aksjevalgene hatt en gjennomsnittlig avkastning på rundt minus 2,4 prosent.
Dette er en viktig svakhet ved den foreløpige historikken.
Modellen har funnet noen svært sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Resultatkontrollen bygger på sluttkursene fredag 9. oktober og er ikke oppdatert med mandagens handel.
Konklusjon: Endúr leder – men mandagens børsåpning blir viktig
Endúr beholder førsteplassen i «Dagens aksjetips» foran mandagens børsåpning. Selskapet har sterk analytikerkonsensus, betydelig ordrebeholdning, et stort innsidekjøp og positiv kursutvikling på økende handelsvolum.
Nekkar følger på andreplass etter en svært sterk uke, men risikoen for gevinstsikring har økt.
Kongsberg Gruppen og NORBIT har større beregnet analytikeroppside, men trenger tydeligere positiv kursbekreftelse.
Den ferske resultatkontrollen viser samtidig at aksjetipsene samlet har slått Oslo Børs etter to måneder. Men nesten hele gevinsten skyldes Hafnia og Frontline.
Mandagens oljeprisfall og onsdagens amerikanske inflasjonstall kan bli avgjørende for utviklingen gjennom uken.
Dagens aksjetips er en journalistisk og modellbasert analyse basert på offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er vår egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.