Lokalt
Dagens aksjetips: DOF beholder toppen – Nel får storordre og oljeprisen stiger igjen
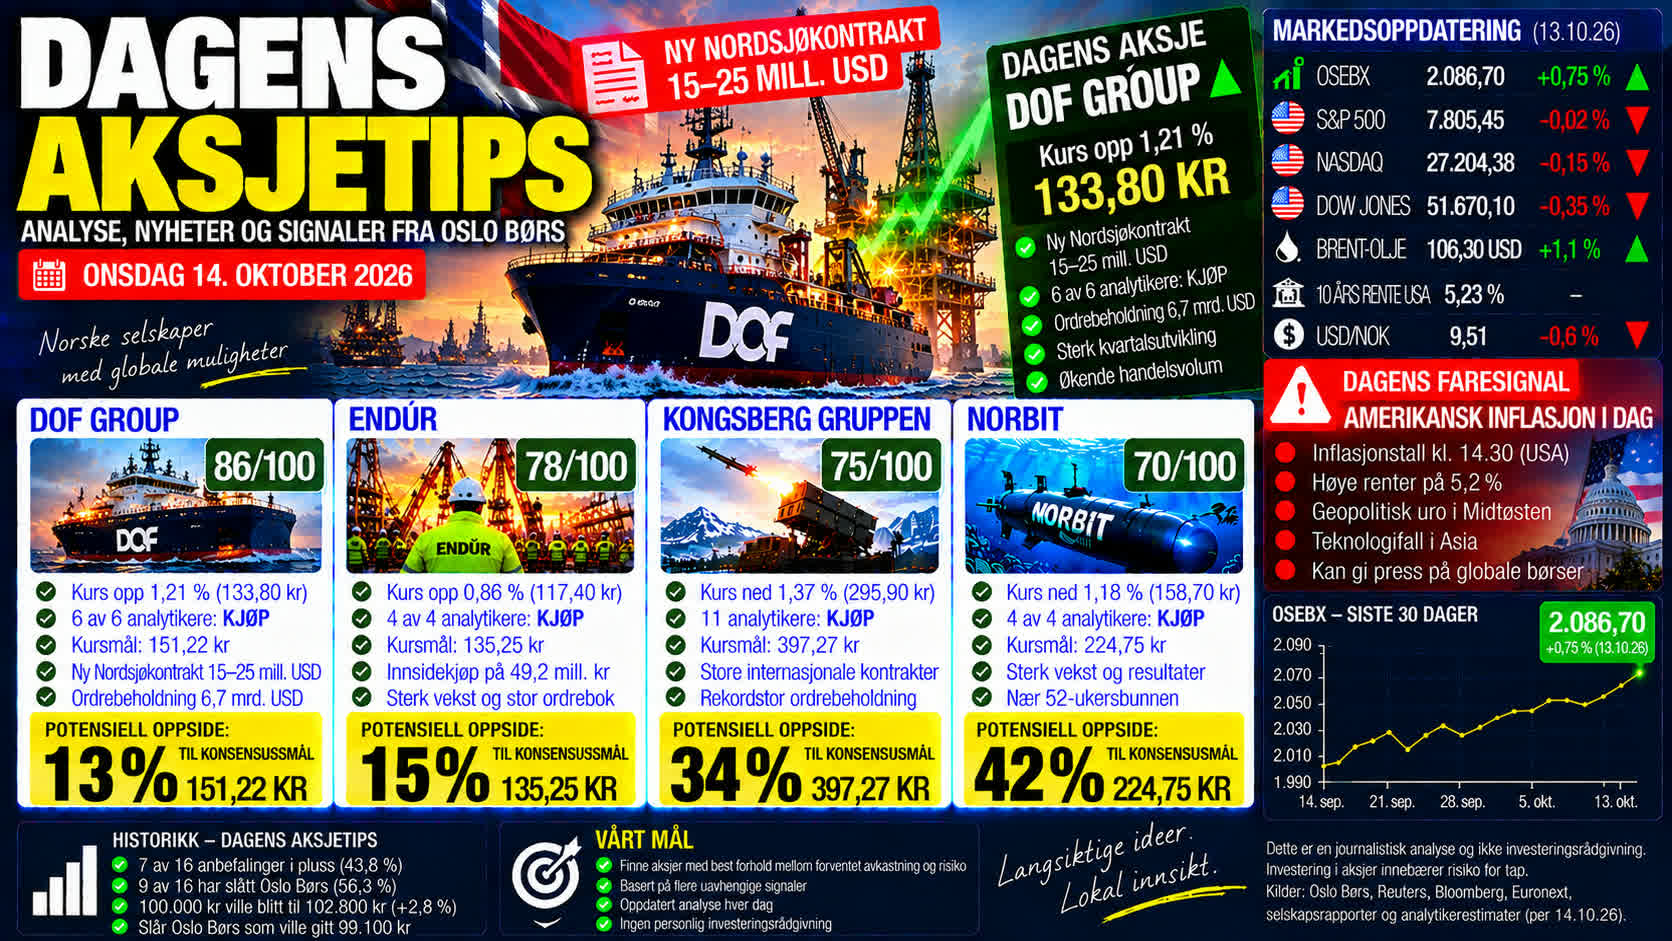

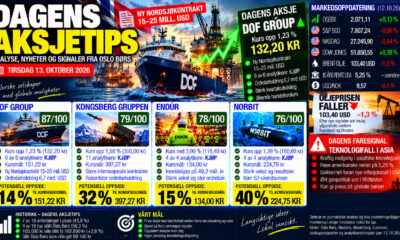
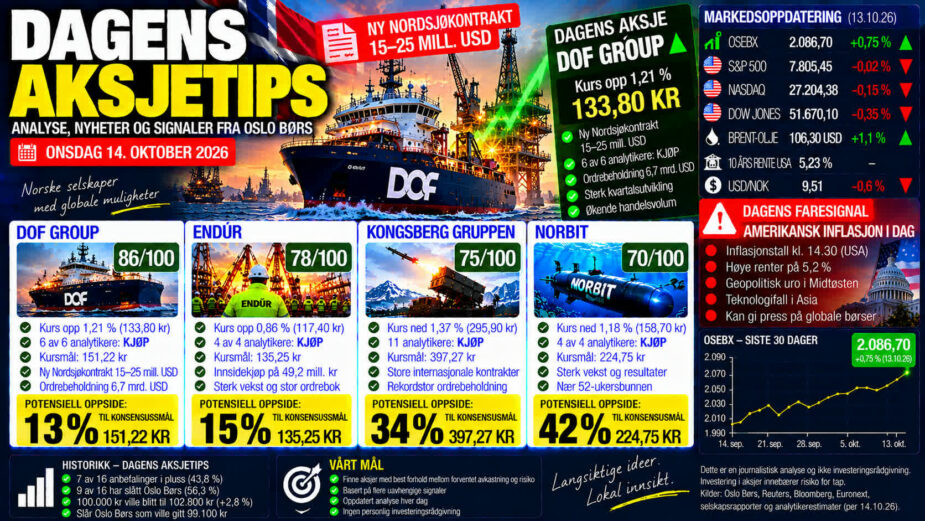
DOF Group beholder førsteplassen i «Dagens aksjetips» etter fire handelsdager med kursoppgang og en ny Nordsjøkontrakt. Seks analytikere anbefaler kjøp, og gjennomsnittlig kursmål indikerer 13 prosent oppside. Samtidig har Nel sikret en amerikansk ordre på rundt 114 millioner kroner etter børsslutt tirsdag. Oljeprisen stiger igjen etter nye angrep i Hormuzstredet, mens investorene venter på amerikanske inflasjonstall onsdag ettermiddag.
DAGENS AKSJETIPS – ONSDAG 14. OKTOBER: Oslo Børs avsluttet tirsdagen med en oppgang på 0,75 prosent. Hovedindeksen steg til 2.086,70 poeng.
Oppgangen var bredere enn mandagens beskjedne løft, men utviklingen blant enkeltaksjene var svært forskjellig.
DOF Group fortsatte oppgangen etter den nye Nordsjøkontrakten. Endúr hentet seg noe inn etter mandagens kursfall, mens Kongsberg Gruppen og NORBIT svekket seg.
Nel var blant aksjene som markerte seg sterkest. Aksjen steg seks prosent på kraftig økende handelsvolum etter nyheten om et samarbeid med den tyske forsvarskonsernet Rheinmetall.
Etter børsslutt kom ytterligere en positiv melding fra Nel.
Samtidig er det internasjonale markedsbildet preget av stigende oljepriser, høye renter og usikkerhet rundt amerikansk inflasjon.
Dagens aksje: DOF Group – 86 av 100 poeng
DOF Group beholder førsteplassen fordi flere uavhengige signaler fortsatt peker i positiv retning.
Observerte markedsdata: Aksjen steg tirsdag 1,21 prosent til 133,80 kroner.
Det ble omsatt rundt 245.000 aksjer, mot 271.833 mandag.
Handelsvolumet falt dermed noe, men kursen fortsatte oppover.
DOF har nå steget fire handelsdager på rad.
Fra sluttkursen på 127,20 kroner onsdag 7. oktober har aksjen steget 5,2 prosent.
Til sammenligning har Oslo Børs hovedindeks steget rundt 2,1 prosent i samme periode.
DOF har dermed vist positiv relativ styrke.
Ny Nordsjøkontrakt gir støtte
Mandag etter børsslutt offentliggjorde DOF en ny kontrakt for fjerning av undervannsinstallasjoner i Nordsjøen.
Kontrakten omfatter prosjektledelse, ingeniørarbeid, offshoreoperasjoner og opprydding på havbunnen ved flere oljefelt.
Arbeidet skal gjennomføres i første kvartal 2027.
DOF klassifiserer kontrakten som betydelig, med en verdi mellom 15 og 25 millioner dollar.
Med en dollarkurs rundt 9,51 kroner tilsvarer dette omtrent 143–238 millioner kroner.
Kontrakten ble offentliggjort etter børsslutt mandag. Tirsdagens kursoppgang på 1,21 prosent er dermed markedets første ordinære handelsreaksjon på meldingen.
Dette er et positivt signal, men oppgangen var forholdsvis moderat.
Kontrakten styrker DOFs posisjon innen fjerning og avvikling av offshoreinstallasjoner, et marked som kan få økende betydning etter hvert som eldre olje- og gassfelt stenges.
Seks analytikere anbefaler kjøp
Eksterne analytikeranbefalinger: Seks analytikere fulgt av S&P Global gir DOF Group samlet anbefaling Strong Buy.
Fem har sterk kjøpsanbefaling, mens én anbefaler kjøp.
Ingen av de seks har hold- eller salgsanbefaling.
Gjennomsnittlig kursmål er 151,22 kroner.
Laveste kursmål er 137,47 kroner, mens høyeste er 159,28 kroner.
Fra tirsdagens sluttkurs på 133,80 kroner innebærer dette:
Potensiell oppside til analytikerkonsensus: 13,0 prosent.
Analytikernes anbefalingsfordeling har blitt mer positiv gjennom året.
I mai hadde tre analytikere sterk kjøpsanbefaling. Nå er antallet fem.
Dette er en positiv endring i konsensus, men det foreligger ikke dokumentasjon på at gjennomsnittlig kursmål er blitt oppjustert de siste dagene.
Ordrebeholdning på 6,7 milliarder dollar
Observerte selskapsdata: DOF hadde ved utgangen av andre kvartal en fast ordrebeholdning på 6,7 milliarder dollar.
Inkludert kontrakter inngått etter kvartalsslutt var ordrebeholdningen økt til 7,2 milliarder dollar.
Dette gir betydelig forutsigbarhet for fremtidige inntekter.
Omsetningen i andre kvartal var 712 millioner dollar, mot 507 millioner dollar året før.
Rapportert EBITDA var 358 millioner dollar.
Dette resultatet inneholdt imidlertid betydelige engangseffekter, blant annet et forsikringsoppgjør knyttet til fartøyet Skandi Amazonas.
Justert for slike poster var EBITDA 238 millioner dollar, mot 214 millioner dollar året før.
Den underliggende forbedringen var dermed rundt 11 prosent.
Det er positivt, men mindre dramatisk enn den rapporterte resultatveksten kan gi inntrykk av.
Gjeld og svakere estimater trekker ned
DOF har også betydelige risikofaktorer.
Netto rentebærende gjeld var ved utgangen av andre kvartal rundt 1,47 milliarder dollar.
Forholdet mellom netto gjeld og EBITDA var 1,8.
Det tilgjengelige analytikergrunnlaget indikerer dessuten at resultat per aksje kan falle noe i 2026 sammenlignet med 2025.
Analytikerne forventer omsetningsvekst, men ikke tilsvarende vekst i resultat per aksje.
Dette er en viktig nyansering.
Egen modellbasert score: 86/100.
DOF får høy uttelling for bred analytikerkonsensus, stor ordrebeholdning, nye kontrakter og positiv kursutvikling.
Betydelig gjeld, syklisk markedsrisiko og redusert analytikeroppside etter kursoppgangen trekker ned.
Endúr – 78/100: Henter seg inn etter kursfallet
Endúr beholder andreplassen i dagens rangering.
Observerte markedsdata: Aksjen steg tirsdag 0,86 prosent til 117,40 kroner.
Det kom etter mandagens kursfall på tre prosent.
Handelsvolumet var rundt 88.000 aksjer, betydelig lavere enn under fredagens kraftige oppgang.
Dette viser at kursutviklingen fortsatt er usikker på kort sikt.
Analytikerne ser 15 prosent oppside
Eksterne analytikeranbefalinger: Fire analytikere gir Endúr samlet anbefaling Strong Buy.
Gjennomsnittlig kursmål i det oppdaterte konsensusgrunnlaget er 135,25 kroner.
Fra tirsdagens sluttkurs innebærer dette:
Potensiell oppside: 15,2 prosent.
Tre analytikere har sterk kjøpsanbefaling, mens én anbefaler kjøp.
Fundamentalt støttes selskapet av en ordrebeholdning på rundt 8,5 milliarder kroner.
Analytikerne forventer en omsetning på rundt 8,14 milliarder kroner i 2026, tilsvarende nær 27 prosent vekst fra året før.
Forventet resultat per aksje er 5,44 kroner, nesten dobbelt så høyt som året før.
Dette er estimater, ikke realiserte resultater.
Det store innsidekjøpet fra Kverva Finans på 49,2 millioner kroner i september er fortsatt et positivt signal.
Men selskapets oppkjøpsdrevne vekst innebærer også integrasjonsrisiko og betydelig kapitalbinding.
Egen modellbasert score: 78/100.
Endúr får høy uttelling for analytikerkonsensus, forventet resultatvekst og stor ordrebeholdning. Ustabil kursutvikling og gjennomføringsrisiko trekker ned.
Kongsberg Gruppen – 75/100: Stor oppside, men svak kursutvikling
Kongsberg Gruppen faller tilbake etter tirsdagens handel.
Observerte markedsdata: Aksjen falt 1,37 prosent til 295,90 kroner.
Det ble omsatt rundt én million aksjer.
Kursfallet kom etter to handelsdager med oppgang.
Dette viser at aksjen fortsatt mangler en stabil positiv trend.
Analytikerne ser 34 prosent oppside
Eksterne analytikeranbefalinger: Elleve analytikere fulgt av S&P Global gir Kongsberg Gruppen samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 397,27 kroner.
Fra tirsdagens sluttkurs innebærer dette:
Potensiell oppside: 34,3 prosent.
Syv analytikere anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Det er dermed større uenighet om Kongsberg enn om DOF og Endúr.
Fundamentalt har Kongsberg en svært sterk posisjon innen internasjonal forsvarsindustri.
Ordrebeholdningen var rundt 158 milliarder kroner ved utgangen av andre kvartal.
Økte forsvarsbudsjetter og etterspørsel etter luftvern, missilsystemer og militær teknologi gir betydelige langsiktige vekstmuligheter.
Men høy verdsettelse og svakt kursmomentum gjør at modellen fortsatt er forsiktig.
Egen modellbasert score: 75/100.
Kongsberg får høy uttelling for ordrebeholdning, analytikeroppside og langsiktige vekstmuligheter. Høy verdsettelse, sprikende analytikeranbefalinger og negativt kursmomentum trekker ned.
NORBIT – 70/100: Analytikerne ser fortsatt 42 prosent oppside
NORBIT beholder fjerdeplassen.
Observerte markedsdata: Aksjen falt tirsdag 1,18 prosent til 158,70 kroner.
Det ble omsatt rundt 102.000 aksjer.
Kursfallet kom etter mandagens oppgang på 1,39 prosent.
Aksjen handles fortsatt nær bunnen av sitt siste 52-ukersintervall.
Stor avstand mellom kurs og kursmål
Eksterne analytikeranbefalinger: Fire analytikere fulgt av S&P Global gir samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 224,75 kroner.
Fra tirsdagens sluttkurs innebærer dette:
Potensiell oppside: 41,6 prosent.
Dette er fortsatt den største beregnede analytikeroppsiden blant dagens fire kandidater.
Analytikerne forventer samtidig betydelig resultatvekst.
Omsetningen er estimert til rundt 3,07 milliarder kroner i 2026, opp 22,5 prosent fra året før.
Resultat per aksje ventes å øke rundt 25 prosent.
Men aksjemarkedet har foreløpig ikke bekreftet disse forventningene.
Den svake kursutviklingen trekker derfor betydelig ned.
Egen modellbasert score: 70/100.
NORBIT kan bli mer interessant dersom aksjen etablerer en tydelig positiv trend. Inntil videre er den store analytikeroppsiden ikke tilstrekkelig til å løfte aksjen høyere.
Nel steg seks prosent – fikk ny storordre etter børsslutt
En av de mest interessante aksjene å følge onsdag er Nel.
Observerte markedsdata: Aksjen steg tirsdag hele seks prosent til 2,12 kroner.
Det ble omsatt rundt 9,75 millioner aksjer, mot 2,07 millioner mandag.
Handelsvolumet ble dermed nesten femdoblet.
Oppgangen kom etter at selskapet offentliggjorde et samarbeid med den tyske forsvarskonsernet Rheinmetall.
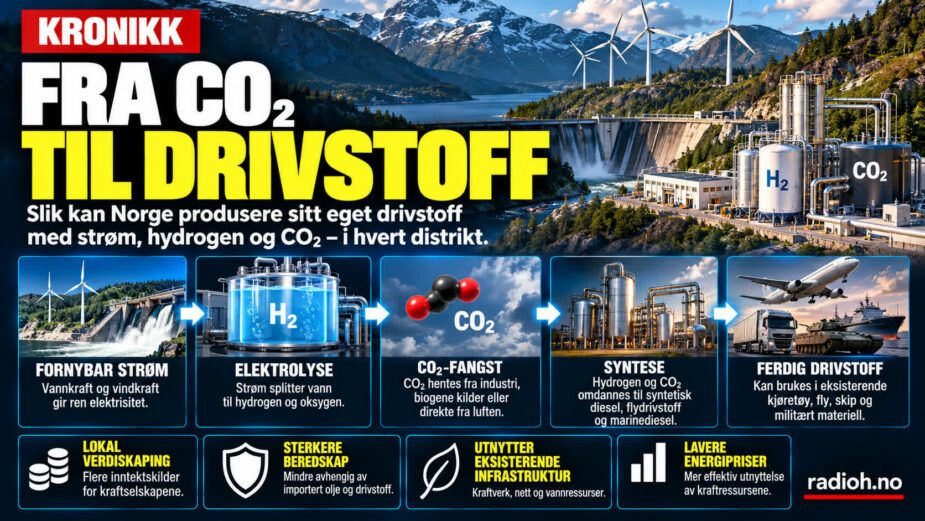
Samarbeidet gjelder utvikling av løsninger for desentralisert produksjon av syntetisk drivstoff til blant annet forsvarssektoren og kritisk infrastruktur.
Avtalen er foreløpig en ikke-bindende intensjonsavtale. Den innebærer derfor ikke noen garantert omsetning.
Amerikansk ordre på rundt 114 millioner kroner
Etter børsslutt tirsdag kom ytterligere en melding fra Nel.
Selskapets amerikanske datterselskap har mottatt en ordre fra et ikke navngitt globalt teknologiselskap.
Ordren gjelder flere containerbaserte PEM-elektrolysører og tilhørende tjenester.
Verdien er rundt 12 millioner dollar, tilsvarende omtrent 114 millioner kroner.
Leveransene er planlagt i 2027.
Dette er en konkret ordre, i motsetning til intensjonsavtalen med Rheinmetall.
Den nye ordren ble offentliggjort etter børsslutt tirsdag og er derfor ikke reflektert i den ordinære sluttkursen på 2,12 kroner.
Det blir interessant å se hvordan markedet reagerer onsdag.
Analytikerne er fortsatt skeptiske til Nel
Til tross for de positive selskapsnyhetene er analytikerkonsensusen svak.
Et tilgjengelig grunnlag med elleve analytikere viser samlet salgsanbefaling.
Gjennomsnittlig kursmål er rundt 2,18 kroner.
Fra tirsdagens sluttkurs innebærer dette bare rundt 2,8 prosent beregnet oppside.
Det er også betydelig usikkerhet rundt selskapets lønnsomhet.
I andre kvartal var EBITDA negativ med 155 millioner kroner.
Nel legger frem resultatene for tredje kvartal torsdag 15. oktober.
Dette gjør aksjen særlig interessant å følge, men også risikabel.
De nye ordrene og samarbeidet med Rheinmetall er positive signaler, men de oppveier foreløpig ikke den svake analytikerkonsensusen og historiske underskudd.
Nel kommer derfor ikke inn blant dagens fire høyest rangerte aksjer.
Aker BP med ferske produksjonstall
Onsdag morgen offentliggjorde Aker BP foreløpige produksjons- og salgstall for tredje kvartal.
Produksjonen var i gjennomsnitt 374.300 fat oljeekvivalenter per dag.
Det er ned fra 383.600 fat per dag i andre kvartal.
Produksjonen falt dermed rundt 2,4 prosent.
Salgsvolumet økte imidlertid til 395.700 fat oljeekvivalenter per dag, mot 375.700 i foregående kvartal.
Økningen skyldes blant annet tidsforskjeller mellom produksjon og salg.
Oppnådde priser for væskeproduksjonen falt fra 107,9 til 100,6 dollar per fat oljeekvivalent.
Gassprisene steg samtidig betydelig.
Aker BP steg tirsdag 1,93 prosent til 360 kroner.
Men analytikerkonsensusen er mer forsiktig enn for DOF.
Et tilgjengelig konsensusgrunnlag med 15 analytikere viser en nøytral anbefaling og gjennomsnittlig kursmål rundt 333 kroner.
Dette ligger omtrent 7,6 prosent under tirsdagens sluttkurs.
De ferske produksjonstallene og den høye oljeprisen gjør aksjen interessant å følge, men den negative avstanden til analytikernes gjennomsnittlige kursmål holder den utenfor dagens topp fire.
Oljeprisen stiger etter nye angrep i Hormuzstredet
Brent-oljen handles onsdag morgen rundt 106,30 dollar fatet.
Den amerikanske WTI-oljen ligger rundt 94,80 dollar.
Oljeprisene stiger etter meldinger om nye angrep mot skip i Hormuzstredet.
To fartøy skal ha blitt truffet av prosjektiler i det strategisk viktige farvannet.
Samtidig fortsetter angrepene mot energiinfrastruktur i Saudi-Arabia.
Situasjonen skaper økt bekymring for olje- og gasstransporten fra Midtøsten.
For Oslo Børs kan høyere oljepris gi støtte til energiselskapene.
Men det er også en betydelig risiko.
Høye energipriser kan bidra til økt inflasjon og dermed holde rentene høye lenger enn tidligere ventet.
For DOF er utviklingen sammensatt. Høy oljepris kan støtte investeringene i offshoreindustrien, men geopolitisk uro og høye finansieringskostnader kan samtidig svekke investeringsviljen.
Wall Street falt svakt tirsdag
De amerikanske aksjemarkedene avsluttet tirsdagen med mindre kursfall.
S&P 500: 7.805,45 poeng, ned 0,02 prosent.
Nasdaq: 27.204,38 poeng, ned 0,15 prosent.
Dow Jones: 51.670,10 poeng, ned 0,35 prosent.
Utviklingen kom etter en blandet start på den amerikanske resultatsesongen.
Teknologiaksjer og halvlederprodusenter har vært under press som følge av økende konkurranse og usikkerhet rundt de enorme investeringene i kunstig intelligens.
Onsdag morgen viser de asiatiske markedene tegn til bedring.
Flere store halvlederprodusenter henter seg inn etter tirsdagens kraftige kursfall.
Men oppgangen begrenses av den høye oljeprisen og usikkerheten foran amerikanske inflasjonstall.
IMF advarer om økende risiko
Det internasjonale pengefondet, IMF, har oppjustert sitt anslag for global økonomisk vekst i 2026 til 3,1 prosent.
Oppjusteringen skyldes blant annet omfattende investeringer i kunstig intelligens.
Men IMF advarer samtidig om flere alvorlige risikofaktorer.
Høye energipriser, økende statsgjeld, internasjonale konflikter og risikoen for en korreksjon i KI-markedet kan svekke veksten.
Dette er særlig relevant for aksjer med høy verdsettelse og store forventninger til fremtidig resultatvekst.
Dagens viktigste faresignal: Amerikansk inflasjon klokken 14.30
Onsdag klokken 14.30 norsk tid offentliggjøres amerikanske inflasjonstall for september.
Dette kan bli dagens viktigste hendelse for aksjemarkedene.
Økonomene venter ifølge Reuters at den samlede prisveksten har steget til rundt 3,6 prosent fra året før.
Det vil i så fall være en økning fra 3,4 prosent i august.
Høye drivstoffpriser er en viktig forklaring.
Den amerikanske tiårsrenten ligger samtidig rundt 5,2 prosent.
Det er fortsatt et svært høyt nivå.
Dersom inflasjonen blir høyere enn ventet, kan markedet prise inn ytterligere rentehevinger fra Federal Reserve.
Det kan føre til nye kursfall, særlig i vekstaksjer og selskaper med høy gjeld.
Dagens viktigste faresignal er derfor at høyere amerikansk inflasjon kan utløse en bred internasjonal børskorreksjon, selv om flere norske selskaper leverer positive nyheter.
Dagens rangering
1. DOF Group – 86/100
2. Endúr – 78/100
3. Kongsberg Gruppen – 75/100
4. NORBIT – 70/100
Dagens aksje er DOF Group.
Det avgjørende er kombinasjonen av seks positive analytikeranbefalinger, betydelig ordrebeholdning, en ny Nordsjøkontrakt og fire handelsdager med kursoppgang.
Gjennomsnittlig analytikerkursmål er 151,22 kroner, tilsvarende 13 prosent potensiell oppside fra tirsdagens sluttkurs.
Endúr følger på andreplass med sterk analytikerkonsensus og forventet resultatvekst.
Kongsberg Gruppen har større analytikeroppside, men svakere kursmomentum.
NORBIT har størst beregnet analytikeroppside, men mangler fortsatt en tydelig positiv kursbekreftelse.
Nel er dagens mest interessante nyhetsdrevne utfordrer utenfor topp fire. Den nye amerikanske ordren kan skape betydelig interesse, men svak lønnsomhet og negativ analytikerkonsensus innebærer høy risiko.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Risikopoengene vurderes ut fra blant annet verdsettelse, gjeld, likviditet, kursbevegelser og usikkerhet rundt fremtidig inntjening. Lavere risiko gir høyere poeng.
Poengsummene er redaksjonens egen modellbaserte rangering.
De må ikke forveksles med anbefalinger fra banker eller meglerhus, og er ikke beregnede sannsynligheter for kursoppgang.
Historikken: Aksjetipsene har slått Oslo Børs – men resultatet er sårbart
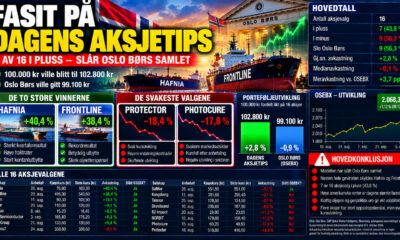
Den siste omfattende resultatkontrollen av «Dagens aksjetips» ble gjennomført med sluttkurser fra fredag 9. oktober.
Kontrollen omfatter 16 forskjellige aksjevalg siden 10. august.
Sju av de 16 anbefalingene sto i pluss.
Det tilsvarer en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje med 100.000 kroner likt fordelt på de 16 aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den foreløpige meravkastningen var dermed rundt 3,7 prosentpoeng.
Men resultatet har en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige 14 anbefalingene gitt negativ gjennomsnittsavkastning.
Dette viser at modellen har funnet noen svært sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Resultatkontrollen er foreløpig og bygger på en hypotetisk portefølje med enkelte avrundede historiske inngangskurser. Den er ikke oppdatert med handelen 12. og 13. oktober og representerer ikke faktiske gjennomførte investeringer.
Konklusjon: DOF leder – men Nel kan bli dagens overraskelse
DOF Group beholder førsteplassen i «Dagens aksjetips» etter en ny Nordsjøkontrakt, positiv analytikerkonsensus og fire handelsdager med kursoppgang. Selskapets store ordrebeholdning gir betydelig forutsigbarhet, samtidig som analytikerne fortsatt ser rundt 13 prosent oppside.
Endúr er den sterkeste utfordreren, mens Kongsberg Gruppen og NORBIT fortsatt har betydelig beregnet analytikeroppside.
Nel blir en særlig interessant aksje å følge etter den amerikanske storordren og samarbeidet med Rheinmetall. Men selskapet har fortsatt betydelige lønnsomhetsutfordringer, og analytikerne er langt mindre positive enn for dagens fire høyest rangerte kandidater.
Det internasjonale risikobildet er fortsatt krevende.
Oljeprisen stiger igjen etter nye angrep i Hormuzstredet, mens amerikanske inflasjonstall onsdag ettermiddag kan avgjøre utviklingen i renter og aksjemarkeder.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.