NTB
Dagens aksjetips: Medistim overtar førsteplassen – analytikerne løfter kursmålene kraftig
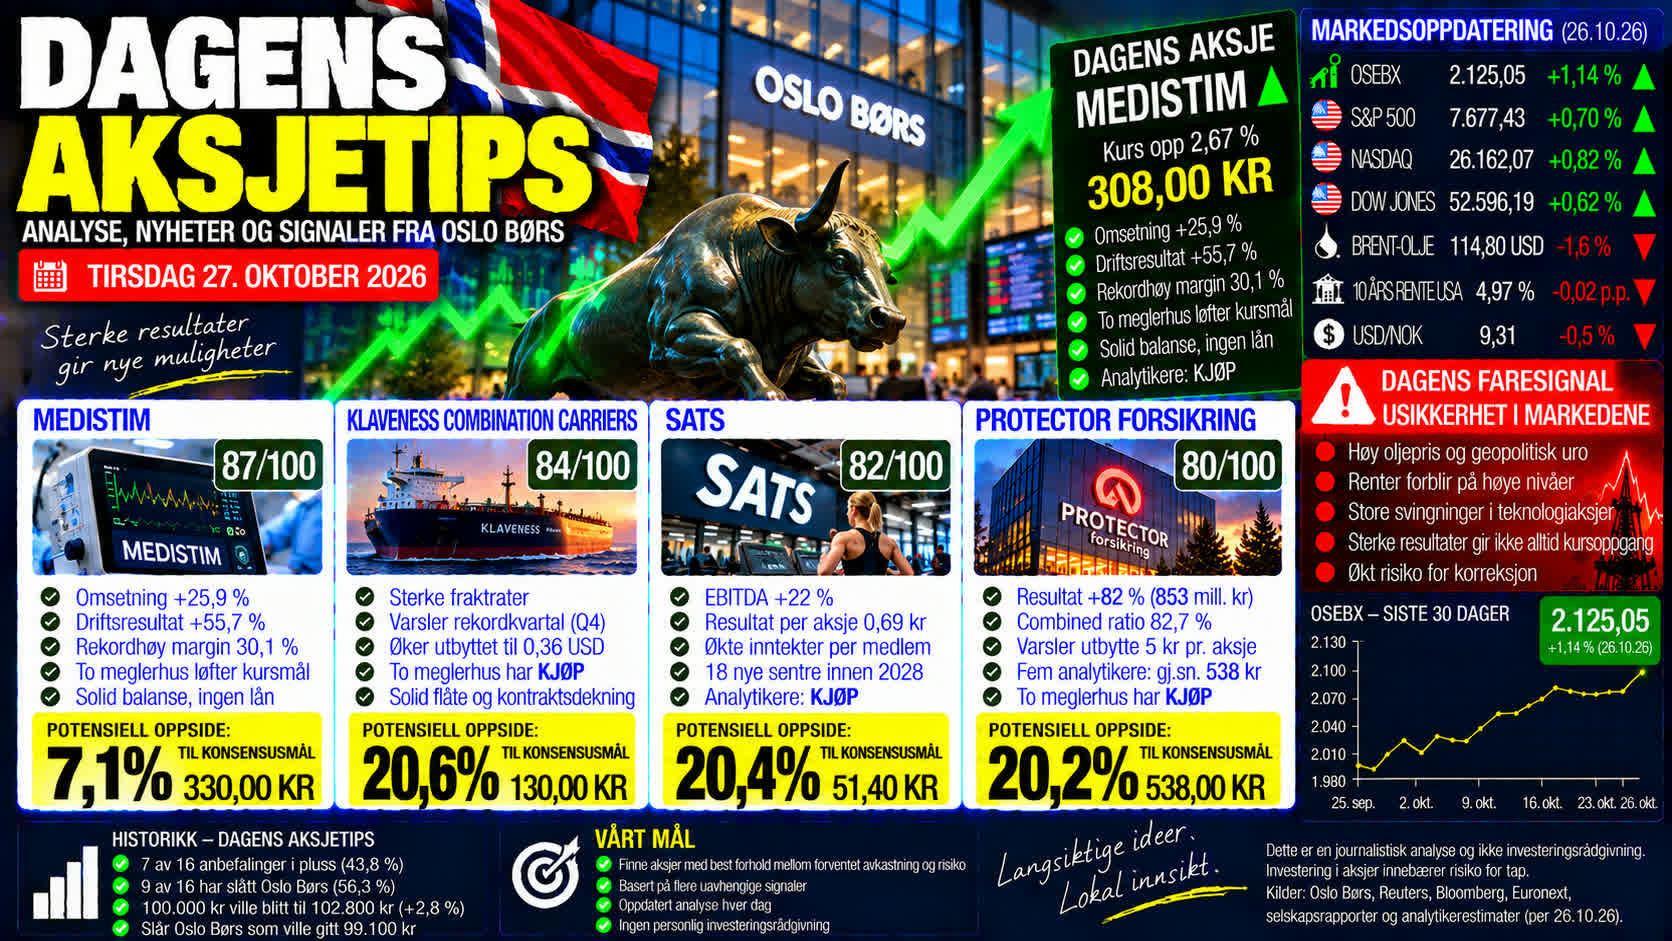

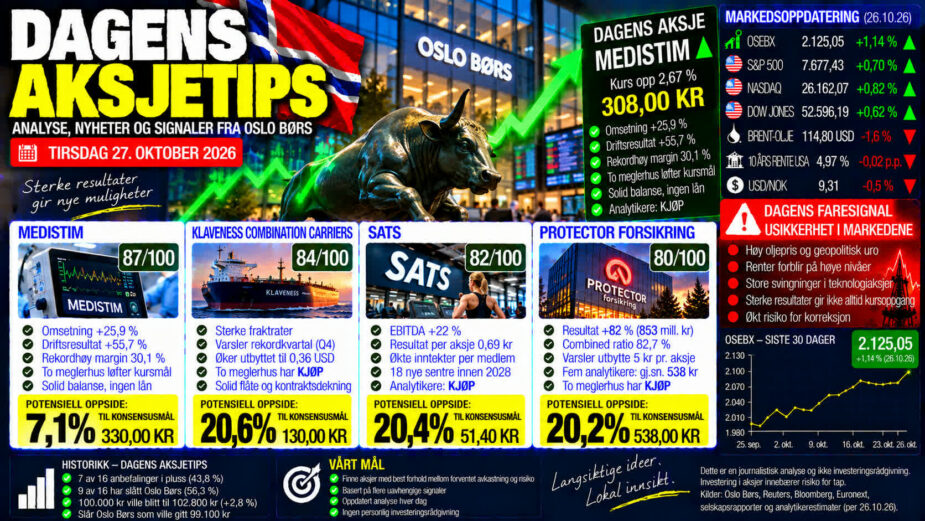
Medistim overtar førsteplassen i «Dagens aksjetips» tirsdag 27. oktober med 87 av 100 poeng. Både DNB Carnegie og Danske Bank har løftet kursmålene etter rekordresultater. Klaveness Combination Carriers rykker opp til andreplass etter en kursoppgang på 7,4 prosent og nye utsikter til rekordinntjening. SATS følger på tredjeplass etter sterke kvartalstall tirsdag morgen, mens Protector Forsikring faller til fjerdeplass.
DAGENS AKSJETIPS: Oslo Børs fikk en sterk start på uken. Hovedindeksen steg mandag 1,14 prosent til 2.125,05 poeng.
Den positive utviklingen kom samtidig som flere norske selskaper fikk nye analytikeranbefalinger og oppjusterte kursmål.
Internasjonalt er stemningen også blitt bedre. Wall Street steg mandag, og asiatiske teknologibørser har hatt kraftig oppgang tirsdag morgen.
Dagens aksje: Medistim – 87 av 100 poeng
Medistim overtar førsteplassen etter at flere uavhengige signaler har pekt i samme retning.
Observerte selskapsdata: Medistim leverte en omsetning på 210 millioner kroner i tredje kvartal, opp 25,9 prosent fra samme periode i fjor.
Driftsresultatet økte hele 55,7 prosent til 63,1 millioner kroner.
Driftsmarginen steg fra 24,3 til 30,1 prosent.
Dette viser at selskapet kombinerer kraftig vekst med forbedret lønnsomhet.
Medistim hadde dessuten 175,6 millioner kroner i kontanter ved kvartalsslutt og ingen rentebærende banklån.
To meglerhus løfter kursmålene
Eksterne analytikeranbefalinger: DNB Carnegie oppjusterte mandag kursmålet fra 325 til 370 kroner og gjentok kjøpsanbefalingen.
Danske Bank løftet samtidig kursmålet fra 340 til 360 kroner, også med kjøpsanbefaling.
Dette er et viktig positivt signal fordi to uavhengige meglerhus øker sine forventninger etter den samme kvartalsrapporten.
DNB Carnegie opplyser at Medistims omsetning var 10,5 prosent bedre enn meglerhusets eget estimat.
Driftsresultatet var 14,8 prosent bedre enn forventet.
Meglerhuset har derfor oppjustert sine omsetningsestimater for perioden 2026 til 2030 med mellom 5 og 17 prosent.
Enda viktigere er at estimatene for justert resultat per aksje i 2027 og 2028 er løftet med henholdsvis 20 og 24 prosent.
Dette gir sterkere støtte til forventningene om fremtidig inntjening.
Analytikerne ser videre oppside
De to oppdaterte kjøpsanbefalingene har et gjennomsnittlig kursmål på 365 kroner.
MarketScreener oppgir en sluttkurs på 308 kroner mandag, opp 2,67 prosent.
Fra denne kursen tilsvarer de to kjøpsanbefalingene en beregnet oppside på 18,5 prosent.
SB1 Markets har imidlertid en mer forsiktig vurdering med nøytral anbefaling og kursmål på 260 kroner.
Gjennomsnittet av alle tre identifiserte kursmålene er derfor 330 kroner, tilsvarende 7,1 prosent oppside.
Dette viser at analytikerne ikke er fullstendig samstemte.
Medistim har samtidig steget kraftig etter resultatfremleggelsen. Aksjen steg 6,76 prosent fredag og ytterligere 2,67 prosent mandag, ifølge MarketScreener.
Handelsvolumet fredag var nesten syv ganger høyere enn dagen før.
Egen modellbasert score: 87/100.
Medistim får høy uttelling for sterke resultater, kraftige oppjusteringer av fremtidige estimater, positiv analytikerstøtte og stigende aksjekurs.
Risikoen ligger særlig i den kraftige kursoppgangen, begrenset analytikerdekning og at mye av veksten i USA har vært drevet av prisøkninger. DNB Carnegie anslår at prisøkninger har bidratt med rundt 33 prosentpoeng av den valutajusterte amerikanske veksten hittil i år.
Klaveness Combination Carriers – 84/100: Varsler rekordkvartal
Klaveness Combination Carriers rykker opp til andreplass.
Observerte markedsdata: Aksjen steg 7,37 prosent mandag til 107,80 kroner.
Det ble omsatt 161.130 aksjer, mot 103.038 fredag.
Mandag løftet DNB Carnegie kursmålet fra 120 til 135 kroner og gjentok kjøpsanbefalingen.
Pareto Securities hadde tidligere i oktober løftet sitt kursmål fra 115 til 125 kroner, også med kjøpsanbefaling.
Gjennomsnittet av disse to kursmålene er 130 kroner, tilsvarende 20,6 prosent oppside fra mandagens sluttkurs.
Sterke utsikter for fjerde kvartal
Observerte selskapsdata: Tirsdag morgen rapporterte KCC et driftsresultat før avskrivninger på 40,4 millioner dollar i tredje kvartal.
Resultatet etter skatt ble 23,6 millioner dollar.
Begge tallene var marginalt lavere enn analytikerkonsensus, som var henholdsvis 41,5 og 23,8 millioner dollar.
Det virkelig positive signalet kommer fra selskapets forventninger til fjerde kvartal.
KCC varsler rekordhøye forventede fraktrater, støttet av et sterkt produkttankmarked og gode tørrbulkmarkeder.
For CABU-flåten venter selskapet daglige inntekter på mellom 43.000 og 48.000 dollar.
For CLEANBU-flåten er forventningene mellom 57.000 og 67.000 dollar dagen.
Rundt 64 prosent av kapasiteten for fjerde kvartal er allerede sikret gjennom avtaler.
Selskapet øker dessuten kvartalsutbyttet fra 0,30 til 0,36 dollar per aksje.
Egen modellbasert score: 84/100.
KCC får høy uttelling for positive analytikerendringer, sterkt kursmomentum, økt utbytte og forventninger om rekordinntjening.
Sykliske fraktrater, geopolitisk risiko og et resultat for tredje kvartal litt under forventningene trekker ned.
SATS – 82/100: Resultatet økte kraftig
SATS rykker inn på tredjeplass etter tirsdagens kvartalsrapport.
Observerte selskapsdata: Treningskjeden leverte et EBITDA-resultat før IFRS 16 på 235 millioner kroner i tredje kvartal.
Det var en økning på 22 prosent fra samme periode i fjor.
Analytikerne hadde ventet 227 millioner kroner.
Resultatet var dermed 3,5 prosent bedre enn konsensus.
Driftsresultatet før IFRS 16 økte 33 prosent til 182 millioner kroner.
Resultatet per aksje ble 0,69 kroner, mot 0,48 kroner året før og analytikernes forventning på 0,63 kroner.
Inntektene økte til 1,324 milliarder kroner, på linje med forventningene.
Selskapet opplyser at økte inntekter per medlem og høyere treningsaktivitet bidrar til resultatveksten.
SATS har dessuten sikret 18 nye treningssentre som skal åpnes innen utgangen av 2028.
Analytikerkonsensus viser 20 prosent oppside
Ekstern analytikerkonsensus: MarketScreener viser fem analytikere med en samlet positiv anbefaling og gjennomsnittlig kursmål på 51,40 kroner.
Aksjen avsluttet mandag på 42,70 kroner, opp 4,02 prosent.
Dette gir en beregnet oppside på 20,4 prosent.
Det er imidlertid ikke dokumentert nye kursmål etter tirsdagens kvartalsrapport.
En risikofaktor er at antall medlemmer falt 0,5 prosent sammenlignet med samme kvartal i fjor.
Resultatveksten er dermed i betydelig grad avhengig av økte inntekter fra eksisterende medlemmer.
Egen modellbasert score: 82/100.
Protector Forsikring – 80/100: Fortsatt solid, men faller til fjerdeplass
Protector Forsikring faller fra første- til fjerdeplass i dagens rangering.
Det skyldes først og fremst at andre selskaper har fått sterkere nye signaler, ikke en dramatisk svekkelse i Protector.
Observerte markedsdata: Aksjen steg mandag 1,13 prosent til 447,60 kroner.
Eksterne analytikerkursmål: Fem identifiserte meglerhus har et gjennomsnittlig kursmål på 538 kroner.
Det tilsvarer 20,2 prosent beregnet oppside.
Protector rapporterte nylig et resultat etter skatt på 853 millioner kroner i tredje kvartal, opp 82 prosent.
Combined ratio ble 82,7 prosent, som viser god forsikringslønnsomhet.
Men resultatet for årets ni første måneder var lavere enn i fjor, og flere analytikere har redusert sine kursmål.
Tirsdag 27. oktober handles Protector uten rett til det vedtatte utbyttet på fem kroner per aksje.
Dette betyr at aksjekursen normalt vil bli teknisk justert ned. Utbyttet må derfor tas med når aksjens samlede avkastning vurderes.
Egen modellbasert score: 80/100.
Også Elopak leverer sterke tall
En annen interessant kvartalsrapport tirsdag morgen kommer fra Elopak.
Emballasjeprodusenten økte omsetningen med 6,5 prosent i tredje kvartal.
EBITDA-resultatet ble 51,9 millioner euro, med en margin på 16,8 prosent.
Resultatet etter skatt til aksjonærene økte 38 prosent til 25 millioner euro.
Elopak rapporterer vekst både i Europa og Amerika, men har fortsatt utfordringer knyttet til råvareforsyning og kostnader.
Aksjen avsluttet mandag på 33,45 kroner, opp 1,36 prosent.
Elopak er en interessant kandidat å følge videre, men mangler foreløpig bekreftet kursreaksjon på den nye rapporten.
Internasjonale markeder: Teknologiaksjene henter seg inn
Stemningen i de internasjonale aksjemarkedene er blitt bedre.
Wall Street steg mandag. S&P 500 gikk opp rundt 0,7 prosent, mens Nasdaq steg 0,8 prosent.
Tirsdag morgen har sørkoreanske Kospi steget rundt 3,9 prosent, mens japanske Nikkei er opp rundt 1,9 prosent.
Oppgangen er særlig drevet av fornyet optimisme rundt kunstig intelligens og teknologiselskaper.
Investorene venter samtidig kvartalstall fra flere store amerikanske teknologiselskaper.
Den amerikanske tiårsrenten ligger rundt 4,99 prosent.
Markedet følger denne ukens rentebeslutninger fra blant annet Federal Reserve og Den europeiske sentralbanken.
Oljeprisen faller tilbake
Brent-oljen handles tirsdag morgen rundt 115 dollar fatet, ned omtrent én prosent.
Bakgrunnen er nye diplomatiske forsøk på å redusere konflikten i Midtøsten.
Men risikoen for nye angrep mot energiinfrastruktur og skipsfart er fortsatt betydelig.
Oljeprisbevegelsene er særlig viktige for Equinor, Aker BP og Vår Energi.
Samtidig kan høye energipriser øke inflasjonen og føre til at rentene holder seg høye lenger.
Den norske kronen har styrket seg mot euro gjennom oktober. Referansekursen mandag var rundt 10,45 kroner per euro.
Dette kan påvirke norske eksportbedrifters inntjening når inntekter i utenlandsk valuta regnes om til kroner.
Dagens viktigste faresignal: Markedet kan være for optimistisk
Det viktigste faresignalet er at investorene nå priser inn betydelig fremtidig vekst i flere selskaper.
Medistim har steget kraftig etter kvartalsrapporten. KCC har hatt en tilsvarende sterk kursreaksjon, mens SATS også har fått økt oppmerksomhet.
Dersom fremtidig inntjening ikke utvikler seg som forventet, kan kursfallene bli store.
Høye renter og geopolitisk usikkerhet forsterker denne risikoen.
For KCC er det særlig viktig å følge fraktratene. For Medistim blir det avgjørende om veksten kan opprettholdes gjennom både prisøkninger og økt salg.
Dagens viktigste faresignal er at kraftig kursoppgang og høyere kursmål kan føre til for store forventninger til fremtidig inntjening.
Dagens rangering
1. Medistim – 87/100.
2. Klaveness Combination Carriers – 84/100.
3. SATS – 82/100.
4. Protector Forsikring – 80/100.
Rangeringen bygger på seks faktorer: analytikerkonsensus med inntil 25 poeng, kursmål- og estimatendringer med 15 poeng, nyhetsmomentum med 15 poeng, fundamental utvikling med 20 poeng, kursmomentum med 15 poeng og risiko med 10 poeng.
Lavere risiko gir høyere risikopoeng.
Medistims 87 poeng fordeler seg på 21 poeng for analytikerkonsensus, 15 for kursmål og estimater, 15 for nyhetsmomentum, 20 for fundamental utvikling, 12 for kursmomentum og fire for risiko.
Poengsummene er vår egen skjønnsmessige og modellbaserte vurdering, ikke anbefalinger fra eksterne meglerhus.
Historikken: Tidligere aksjetips har slått Oslo Børs
Den siste tidligere rapporterte resultatkontrollen av «Dagens aksjetips» bygger på sluttkurser fra 9. oktober.
Kontrollen omfattet 16 forskjellige aksjevalg siden 10. august.
Syv av de 16 aksjene sto i pluss, mens ni hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
En hypotetisk portefølje med 100.000 kroner likt fordelt på aksjene hadde en tidligere beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den tidligere rapporterte meravkastningen var dermed omtrent 3,7 prosentpoeng.
Men Hafnia og Frontline sto for mer enn hele den samlede gevinsten. Uten disse to tankaksjene hadde de øvrige anbefalingene samlet gitt negativ avkastning.
Hovedindeksen har siden 9. oktober steget rundt 2,7 prosent. Den historiske aksjeporteføljen er imidlertid ikke oppdatert med nye kurser og utbytter, og det er derfor ikke grunnlag for å fastslå om den fortsatt slår Oslo Børs.
Konklusjon: Medistim har de sterkeste signalene
Medistim er dagens aksje med 87 av 100 poeng. To uavhengige meglerhus har løftet kursmålene etter rekordresultater, samtidig som forventningene til fremtidig inntjening er betydelig oppjustert.
KCC følger tett etter med nye utsikter til rekordinntjening og økt utbytte.
SATS leverer bedre resultat enn analytikerne ventet, mens Protector fortsatt har sterk forsikringslønnsomhet og betydelig beregnet kursmålspotensial.
Det blir særlig viktig å følge kursreaksjonene i KCC og SATS når Oslo Børs åpner tirsdag, og om Medistim fortsetter oppgangen.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige selskapsopplysninger, markedsdata og eksterne analytikervurderinger. Poengsummene er en egen redaksjonell rangering. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning, og aksjeinvesteringer innebærer risiko for tap.