Lokalt
Dagens aksjetips: Storebrand overtar førsteplassen – varsler økte utbytter og aksjetilbakekjøp
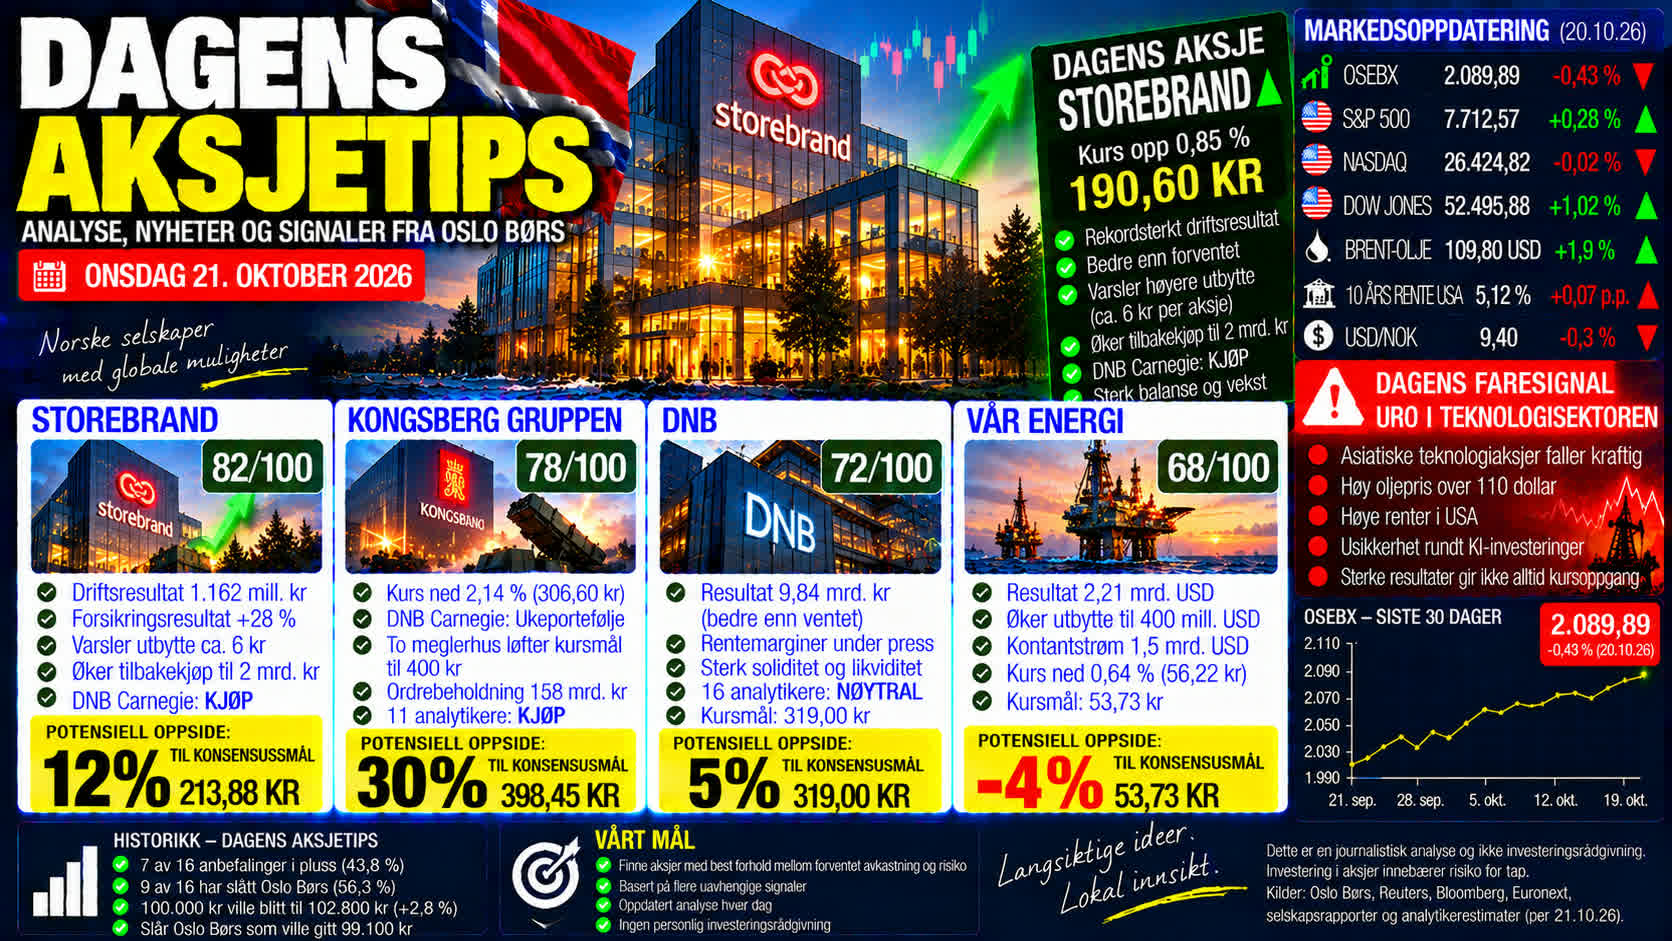

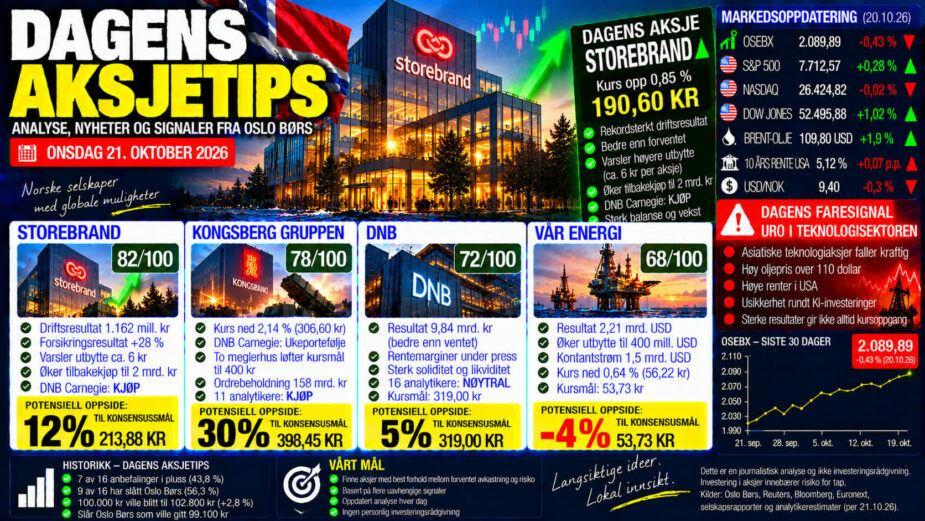
Storebrand overtar førsteplassen i «Dagens aksjetips» etter å ha levert rekordsterkt driftsresultat og bedre forsikringsresultat enn analytikerne ventet. Selskapet varsler samtidig et mulig utbytte på rundt seks kroner per aksje og øker ambisjonen for tilbakekjøp av egne aksjer til to milliarder kroner neste år. DNB Carnegie anbefaler kjøp med kursmål 212 kroner. Kongsberg Gruppen faller til andreplass etter to dager med kursnedgang, mens DNB og Vår Energi legger frem sterke kvartalstall onsdag morgen.
DAGENS AKSJETIPS – ONSDAG 21. OKTOBER: Oslo Børs avsluttet tirsdagens handel med en nedgang på 0,43 prosent. Hovedindeksen falt til 2.089,89 poeng.
Flere av de tidligere høyest rangerte aksjene utviklet seg svakere enn hovedindeksen.
Kongsberg Gruppen falt 2,14 prosent, mens DOF Group gikk ned 1,59 prosent.
Storebrand skilte seg positivt ut med en oppgang på 0,85 prosent.
Onsdag morgen har tre store norske børsnoterte selskaper lagt frem kvartalsresultater.
Storebrand rapporterer rekordsterk underliggende drift, DNB leverer bedre resultat enn ventet, og Vår Energi øker utbyttet.
Dette gir et nytt grunnlag for dagens modellbaserte rangering.
Dagens aksje: Storebrand – 82 av 100 poeng
Storebrand overtar førsteplassen fordi flere uavhengige signaler peker i positiv retning.
Observerte markedsdata: Aksjen steg tirsdag 0,85 prosent til 190,60 kroner.
Det ble omsatt rundt 510.000 aksjer.
Oppgangen kom samtidig som hovedindeksen på Oslo Børs falt 0,43 prosent.
Storebrand slo dermed hovedindeksen med 1,28 prosentpoeng på tirsdagens handel.
Dette er et positivt relativt kursmomentum.
Den viktigste nyheten kom imidlertid onsdag klokken 07.00, da selskapet offentliggjorde resultatene for tredje kvartal.
Rekordsterkt driftsresultat
Observerte selskapsdata: Storebrand leverte et driftsresultat på 1.162 millioner kroner i tredje kvartal.
Det er en økning på syv prosent fra samme kvartal i fjor.
Forsikringsresultatet økte til 895 millioner kroner.
Det var 28 prosent høyere enn året før.
Analytikerne hadde i gjennomsnitt ventet et forsikringsresultat på 848 millioner kroner.
Forsikringsresultatet ble dermed 5,5 prosent bedre enn forventet.
Combined ratio, som viser forholdet mellom kostnader og premieinntekter i forsikringsvirksomheten, falt til 87 prosent.
Det er en forbedring på to prosentpoeng fra tredje kvartal i fjor.
En combined ratio under 100 prosent betyr at forsikringsvirksomheten går med teknisk overskudd før finansinntekter.
Storebrands resultat viser dermed forbedret lønnsomhet i en viktig del av konsernet.
Men konsernresultatet var svakere enn ventet
Det er samtidig viktig å understreke at ikke alle resultatene overgikk forventningene.
Konsernresultatet før amortisering og skatt var 1.517 millioner kroner.
Analytikerkonsensus lå på 1.593 millioner kroner.
Resultatet var dermed rundt 4,8 prosent svakere enn forventet.
Resultatet etter skatt var 996 millioner kroner, mot forventede 1.066 millioner.
Dette skyldtes blant annet en ekstraordinært høy effektiv skattesats på 32 prosent.
En sterkere norsk krone mot svenske kroner påvirket verdien av sikringsinstrumenter og dermed skatteregnskapet.
Storebrand opplyser at den normaliserte skattesatsen forventes å ligge mellom 19 og 22 prosent.
Driftsresultatet var samtidig omtrent på linje med analytikernes forventninger.
Det samlede resultatbildet er derfor positivt for den underliggende forsikringsvirksomheten, men svakere enn ventet på konsernnivå.
Varsler større utbytte og tilbakekjøp
Det mest interessante nye signalet for aksjonærene er Storebrands planer for kapitalutdeling.
Styret tar sikte på å foreslå et utbytte for 2026 på rundt seks kroner per aksje.
Med tirsdagens sluttkurs på 190,60 kroner tilsvarer dette en direkteavkastning på omtrent 3,1 prosent.
Utbyttet er foreløpig en ambisjon og ikke et endelig vedtak.
Storebrand varsler samtidig at selskapet tar sikte på å kjøpe tilbake egne aksjer for to milliarder kroner i 2027.
Det er en økning fra den tidligere kommuniserte ambisjonen på 1,5 milliarder kroner.
Økte tilbakekjøp kan redusere antall utestående aksjer og dermed øke resultatet per gjenværende aksje, alt annet likt.
Planene er avhengige av markedsforhold og nødvendige godkjenninger.
Den sterke kapitalposisjonen gir likevel støtte til forventningene om økt kapitalutdeling.
DNB Carnegie anbefaler kjøp
Ekstern analytikeranbefaling: DNB Carnegie gjentok tirsdag sin positive vurdering av Storebrand.
Meglerhuset har kjøpsanbefaling og kursmål på 212 kroner.
Fra tirsdagens sluttkurs tilsvarer dette en beregnet oppside på 11,2 prosent.
DNB Carnegie peker blant annet på muligheten for langsiktig resultatvekst og økende direkteavkastning.
Meglerhuset mener Storebrand kan oppnå en langsiktig vekst i resultat per aksje på over ti prosent.
Dette er analytikernes vurdering, ikke en garanti for fremtidig resultatvekst.
Analytikerkonsensus viser positivt kurspotensial
Det finnes noe ulike konsensusberegninger for Storebrand.
Et grunnlag med åtte norske og nordiske meglerhus viser åtte kjøpsanbefalinger og et gjennomsnittlig kursmål på 213,88 kroner.
Fra tirsdagens sluttkurs tilsvarer dette 12,2 prosent potensiell oppside.
Et bredere konsensusgrunnlag fra S&P Global med ti analytikere viser derimot et gjennomsnittlig kursmål på 198,10 kroner.
Det tilsvarer bare 3,9 prosent oppside.
Forskjellen skyldes at datagrunnlagene omfatter ulike analytikere og kursmål.
Det er derfor ikke grunnlag for å presentere ett av tallene som en entydig markedskonsensus.
Egen modellbasert score: 82/100.
Storebrand får høy uttelling for positiv analytikerstøtte, bedre forsikringsresultat enn ventet, økt kapitalutdeling, sterk balanse og positiv relativ kursutvikling.
Et samlet konsernresultat under forventningene, høyere kostnader og begrenset oppside i deler av analytikerkonsensusen trekker ned.
Kongsberg Gruppen – 78/100: Analytikerne positive, men kursen faller
Kongsberg Gruppen faller fra første- til andreplass.
Observerte markedsdata: Aksjen falt tirsdag 2,14 prosent til 306,60 kroner.
Det ble omsatt rundt 1,03 millioner aksjer.
Mandag falt aksjen 0,63 prosent.
På to handelsdager har dermed Kongsberg falt fra 315,30 til 306,60 kroner.
Det tilsvarer en nedgang på 2,8 prosent.
Dette svekker det kortsiktige kursmomentumet.
Men aksjen ligger fortsatt over sluttkursen på 295,40 kroner fra fredag 9. oktober.
Analytikerkonsensus indikerer nesten 30 prosent oppside
Eksterne analytikeranbefalinger: Elleve analytikere gir Kongsberg samlet anbefaling kjøp.
Syv anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 398,45 kroner.
Fra tirsdagens sluttkurs innebærer dette:
Potensiell oppside: 30,0 prosent.
Dette er den høyeste beregnede oppsiden blant de fire aksjene i dagens rangering.
Nordea Markets og SB1 Markets har nylig løftet sine kursmål til 400 kroner.
DNB Carnegie tok dessuten Kongsberg inn i sin anbefalte ukeportefølje mandag 19. oktober.
Meglerhuset begrunnet inkluderingen med selskapets langsiktige vekstprofil.
Dette er fortsatt positive signaler.
Ordrebeholdning på nesten 158 milliarder kroner
Observerte selskapsdata: Kongsberg hadde ved utgangen av andre kvartal en ordrebeholdning på 157,54 milliarder kroner.
Omsetningen i kvartalet økte 31 prosent til 10,39 milliarder kroner.
Driftsresultatet steg 49 prosent til 1,67 milliarder kroner.
Det gir et sterkt fundament for videre vekst.
Men flere meglerhus forventer svakere marginer enn markedskonsensus i tredje kvartal.
Integreringen av det amerikanske selskapet Zone 5 Technologies er en av forklaringene.
Kongsberg legger frem kvartalsresultatene 29. oktober.
Egen modellbasert score: 78/100.
Analytikerkonsensus, kursmålløft, ordrebeholdning og fundamental utvikling trekker opp.
To dager med kursnedgang, høy verdsettelse og risiko for marginpress trekker ned.
DNB – 72/100: Slår resultatforventningene
DNB kommer inn på tredjeplass etter å ha levert bedre kvartalsresultat enn ventet onsdag morgen.
Observerte markedsdata: DNB-aksjen falt tirsdag 0,39 prosent til 305,30 kroner.
Det ble omsatt rundt 1,39 millioner aksjer.
Onsdag morgen offentliggjorde banken resultatene for tredje kvartal.
Nettoresultatet ble 9,84 milliarder kroner.
Analytikerne hadde i gjennomsnitt ventet 9,06 milliarder kroner.
Resultatet var dermed 8,6 prosent bedre enn forventet.
Dette er et positivt resultatsignal.
Men sammenlignet med tredje kvartal i fjor falt resultatet 7,9 prosent.
DNB møter fortsatt press på rentemarginene som følge av sterk konkurranse i utlånsmarkedet.
Økte utlånsvolumer har delvis kompensert for marginpresset.
Analytikerne er mer avventende
Ekstern analytikerkonsensus: Et oppdatert grunnlag med 16 analytikere viser samlet nøytral anbefaling.
Fire anbefaler kjøp, åtte anbefaler hold og fire anbefaler salg.
Gjennomsnittlig kursmål er 319 kroner.
Fra tirsdagens sluttkurs tilsvarer dette:
Potensiell oppside: 4,5 prosent.
Det finnes dermed en klar forskjell mellom dagens positive resultatavvik og analytikernes mer forsiktige vurdering av aksjens fremtidige kursutvikling.
Det blir særlig viktig å følge om dagens resultat fører til oppjusteringer av fremtidige inntjeningsestimater.
Egen modellbasert score: 72/100.
DNB får høy uttelling for et bedre kvartalsresultat enn ventet, solid markedsposisjon og god inntjening.
Begrenset analytikeroppside, svakere resultat enn i fjor og press på rentemarginene trekker ned.
Vår Energi – 68/100: Øker utbyttet til 400 millioner dollar
Vår Energi er den fjerde aksjen i dagens rangering.
Observerte markedsdata: Aksjen falt tirsdag 0,64 prosent til 56,22 kroner.
Det ble omsatt rundt 4,29 millioner aksjer.
Onsdag morgen offentliggjorde selskapet resultatene for tredje kvartal.
Driftsresultatet før renter og skatt ble 2,21 milliarder dollar.
Det er omtrent dobbelt så høyt som i samme kvartal i fjor.
Men analytikerne hadde ventet 2,26 milliarder dollar.
Resultatet var dermed rundt 2,2 prosent svakere enn forventet.
Utbyttet økes med 14 prosent
Den viktigste positive nyheten er at Vår Energi øker kapitalutdelingen.
Selskapet varsler et utbytte på 400 millioner dollar for tredje kvartal.
Det er en økning fra 350 millioner dollar i andre kvartal.
Også utbytteguidingen for fjerde kvartal er økt til 400 millioner dollar.
Kontantstrømmen fra driften etter skatt var 1,5 milliarder dollar i tredje kvartal.
Netto rentebærende gjeld er redusert til 3,1 milliarder dollar.
Selskapet har samtidig en tilgjengelig likviditet på 7,5 milliarder dollar.
Dette gir betydelig finansiell fleksibilitet.
Men analytikerne ser begrenset kurspotensial
Eksterne analytikeranbefalinger: Analytikerkonsensus er positiv til selskapet, men gjennomsnittlige kursmål ligger under tirsdagens sluttkurs.
Et grunnlag med 15 analytikere viser et gjennomsnittlig kursmål på rundt 53,73 kroner.
Fra tirsdagens sluttkurs på 56,22 kroner tilsvarer dette:
Beregnet nedside: 4,4 prosent.
DNB Carnegie har dessuten en salgsanbefaling med kursmål på 46 kroner.
Dette viser at den sterke oljeprisen og de økte utbyttene allerede kan være godt reflektert i aksjekursen.
Vår Energi har samtidig varslet at produksjonen i 2026 ventes å ende rundt 390.000 fat oljeekvivalenter per dag.
Det er i nedre del av selskapets tidligere guiding.
Egen modellbasert score: 68/100.
Vår Energi får høy uttelling for sterk kontantstrøm, økt utbytte, redusert gjeld og høye energipriser.
Produksjonsutfordringer, et resultat under forventningene, begrenset analytikeroppside og betydelig oljeprisrisiko trekker ned.
Oljeprisen tilbake over 110 dollar
Oljeprisen stiger igjen onsdag morgen.
Brent-oljen handles rundt 110 dollar fatet.
Oppgangen kommer etter nye bekymringer for forsyningssituasjonen i Midtøsten.
Angrep mot skip og energiinfrastruktur bidrar til betydelig usikkerhet.
Minst 18 fartøy skal ha vært utsatt for angrep i løpet av de siste to ukene, ifølge skipsdatafirmaet Kpler.
Samtidig viser foreløpige amerikanske lagertall at råoljelagrene falt med 4,9 millioner fat forrige uke.
Dette bidrar til å støtte oljeprisen.
For Oslo Børs kan høyere oljepris være positivt for energiselskaper.
Men det kan samtidig føre til økt inflasjon, høyere renter og svakere økonomisk vekst.
For tankrederier som Frontline og Hafnia kan utviklingen gi store utslag i fraktratene.
Det er likevel betydelig risiko knyttet til skipsfartssikkerhet, forsikringskostnader og endringer i tilgjengelig transportkapasitet.
Wall Street steg – Asia følger etter
De amerikanske aksjemarkedene avsluttet tirsdagen med blandet utvikling.
S&P 500: 7.712,57 poeng, opp 0,28 prosent.
Dow Jones: 52.495,88 poeng, opp 1,02 prosent.
Nasdaq: 26.424,82 poeng, ned 0,02 prosent.
Sterke kvartalsresultater bidro til oppgangen.
Men flere store teknologiaksjer falt fortsatt.
Onsdag morgen er utviklingen i Asia mer positiv.
Den brede MSCI-indeksen for Asia utenom Japan stiger rundt 1,5 prosent.
Sørkoreanske aksjer stiger rundt fire prosent, mens Nikkei-indeksen i Japan er opp rundt 1,3 prosent.
Dette kan bidra til en bedre internasjonal børsstemning.
Høye renter og sterkere krone
Den amerikanske tiårsrenten ligger onsdag morgen rundt 5,12 prosent.
Dette er fortsatt et høyt nivå.
Høye renter øker finansieringskostnadene for bedrifter og påvirker verdsettelsen av aksjer.
Den norske kronen har samtidig styrket seg mot dollar.
Onsdag morgen handles én dollar rundt 9,40 kroner.
Dette kan påvirke norske selskaper med betydelige inntekter eller kostnader i utenlandsk valuta.
For Storebrand er valutautviklingen særlig relevant gjennom virksomheten i Sverige.
Onsdagens kvartalsrapport viser også hvordan valutabevegelser kan påvirke selskapets rapporterte resultat.
Dagens viktigste faresignal: Resultatene innfrir ikke alle forventningene
Det viktigste faresignalet i dagens analyse er forskjellen mellom sterke underliggende selskapsresultater og svakere resultater enn analytikerne hadde ventet på enkelte områder.
Storebrand leverte rekordsterkt driftsresultat og bedre forsikringsresultat enn forventet.
Men konsernresultatet var svakere enn konsensus.
Vår Energi doblet driftsresultatet fra året før, men leverte likevel litt svakere enn analytikerne hadde ventet.
DNB overgikk forventningene, men resultatet var lavere enn i samme kvartal i fjor.
Dette viser at det ikke er tilstrekkelig å vurdere om et selskap tjener mye penger.
Det avgjørende for kursutviklingen kan være om resultatene er bedre eller svakere enn det investorene allerede har priset inn.
Dagens viktigste faresignal er derfor at sterke kvartalsresultater ikke nødvendigvis gir kursoppgang dersom markedets forventninger er enda høyere.
Dagens rangering
1. Storebrand – 82/100
2. Kongsberg Gruppen – 78/100
3. DNB – 72/100
4. Vår Energi – 68/100
Dagens aksje er Storebrand.
Det avgjørende er kombinasjonen av positiv analytikerstøtte, bedre forsikringsresultat enn ventet, økte tilbakekjøpsambisjoner, planlagt høyere utbytte og positiv relativ kursutvikling.
DNB Carnegies kursmål på 212 kroner tilsvarer 11,2 prosent potensiell oppside.
Et konsensusgrunnlag med åtte meglerhus indikerer 12,2 prosent oppside, mens et bredere grunnlag viser 3,9 prosent.
Kongsberg Gruppen beholder en sterk andreplass, men må vise at kursnedgangen de siste dagene er midlertidig.
DNB rykker inn på tredjeplass etter bedre kvartalsresultat enn forventet.
Vår Energi kommer på fjerdeplass etter økt utbytte og sterk kontantstrøm, men får trekk for begrenset analytikeroppside.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Storebrand fordeler dagens 82 poeng seg slik:
Analytikerkonsensus: 21/25.
Kursmål og estimater: 10/15.
Nyhetsmomentum: 15/15.
Fundamental utvikling: 19/20.
Kursmomentum: 12/15.
Risiko: 5/10.
Poengsummene er en egen redaksjonell og skjønnsmessig modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Aksjetipsene har slått Oslo Børs – men resultatet er sårbart
Den siste fullstendige resultatkontrollen av «Dagens aksjetips» ble publisert 10. oktober.
Kontrollen bygger på sluttkurser fra fredag 9. oktober og omfatter 16 forskjellige aksjevalg siden 10. august.
Sju av de 16 anbefalingene sto i pluss.
Det tilsvarer en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje med 100.000 kroner likt fordelt på de 16 aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den foreløpige meravkastningen var dermed rundt 3,7 prosentpoeng.
Men resultatet har en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige 14 anbefalingene samlet gitt negativ avkastning.
Dette viser at modellen har funnet noen svært sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Resultatkontrollen er ikke oppdatert med handelen 12.–20. oktober.
Resultatene representerer hypotetiske beregninger, ikke faktiske gjennomførte investeringer.
Konklusjon: Storebrand får førsteplassen – men resultatreaksjonen blir avgjørende
Storebrand overtar førsteplassen i «Dagens aksjetips» etter et rekordsterkt driftsresultat, bedre forsikringsresultat enn forventet og nye planer om økt kapitalutdeling. DNB Carnegie anbefaler kjøp med kursmål 212 kroner, tilsvarende 11,2 prosent beregnet oppside.
Kongsberg Gruppen beholder en sterk andreplass, men det kortsiktige kursmomentumet er svekket.
DNB har levert bedre kvartalsresultat enn ventet, mens Vår Energi øker utbyttet etter sterk kontantstrøm.
Det internasjonale markedsbildet er samtidig preget av høy oljepris, høye renter og fortsatt usikkerhet rundt teknologisektoren.
For Storebrand blir det særlig viktig å følge hvordan investorene vurderer kombinasjonen av bedre forsikringsresultat, svakere konsernresultat enn ventet og økt kapitalutdeling.
Oslo Børs åpner klokken 09.00 onsdag.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.