
Lokalt
Dagens aksjetips: Kongsberg får ny kjøpsstøtte – DOF rykker opp etter børsuro
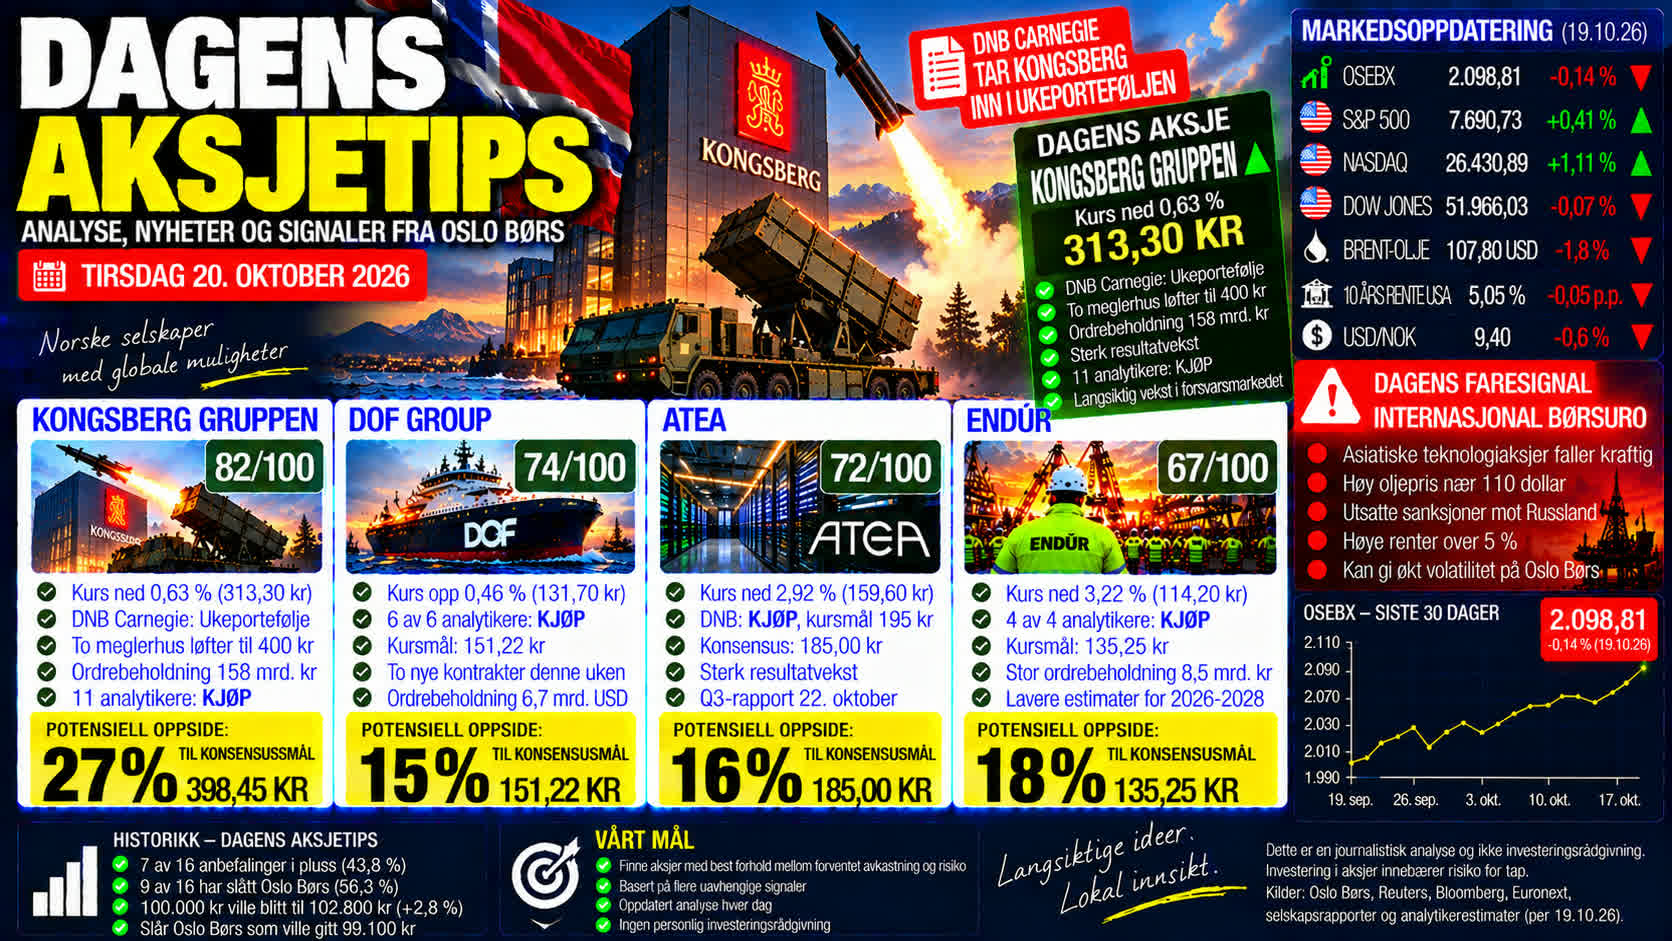

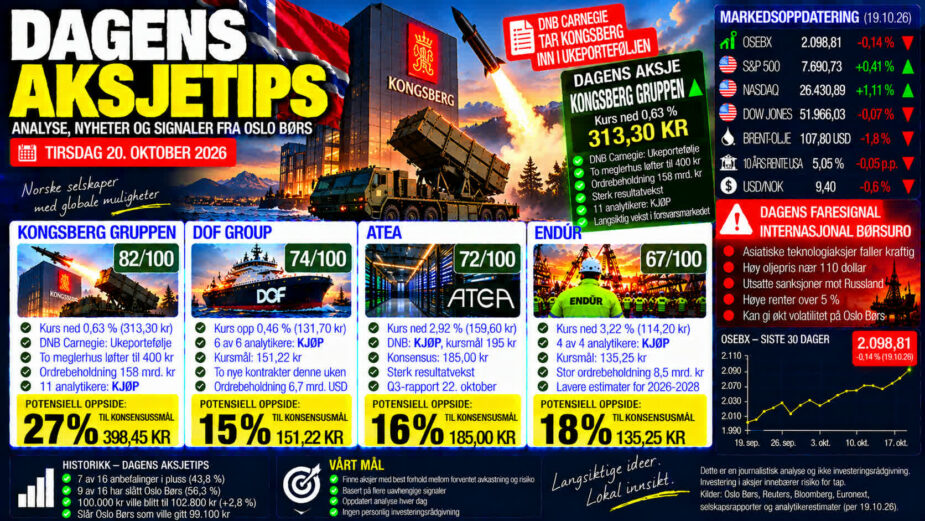
Kongsberg Gruppen beholder førsteplassen i «Dagens aksjetips» etter at DNB Carnegie mandag tok forsvarskonsernet inn i sin anbefalte ukeportefølje. Analytikerkonsensus indikerer nå 27,2 prosent oppside. DOF Group rykker opp til andreplass, mens Atea og Endúr faller tilbake etter kursnedganger på henholdsvis 2,9 og 3,2 prosent. Samtidig stiger oljeprisen igjen mot 110 dollar fatet, mens asiatiske teknologiaksjer faller kraftig tirsdag morgen.
DAGENS AKSJETIPS – TIRSDAG 20. OKTOBER: Oslo Børs avsluttet mandagens handel med en nedgang på 0,14 prosent. Hovedindeksen falt til 2.098,81 poeng.
Utviklingen blant de mest interessante aksjene var svært forskjellig.
Kongsberg Gruppen falt 0,63 prosent, mens DOF Group steg 0,46 prosent.
Atea falt 2,92 prosent og Endúr 3,22 prosent.
Dette fører til endringer i dagens modellbaserte rangering.
Den viktigste positive nyheten er at Kongsberg Gruppen har fått ytterligere støtte fra et av Norges største meglerhus.
Dagens aksje: Kongsberg Gruppen – 82 av 100 poeng
Kongsberg Gruppen beholder førsteplassen fordi flere uavhengige signaler fortsatt peker i positiv retning.
Observerte markedsdata: Aksjen falt mandag 0,63 prosent til 313,30 kroner.
Det ble omsatt rundt 1,13 millioner aksjer.
Det var lavere enn fredagens volum på rundt 1,62 millioner aksjer, da kursen steg 4,3 prosent.
Mandagens nedgang kom dermed på lavere handelsvolum enn fredagens oppgang.
Det kan tolkes som et tegn på at salgspresset foreløpig er begrenset, men én handelsdag er ikke tilstrekkelig til å bekrefte dette.
Fra sluttkursen på 295,40 kroner fredag 9. oktober har Kongsberg steget 6,1 prosent.
Det viser fortsatt positivt kursmomentum.
Nytt: DNB Carnegie tar Kongsberg inn i ukeporteføljen
Ekstern analytikeranbefaling: Mandag 19. oktober tok DNB Carnegie Kongsberg Gruppen inn i sin anbefalte ukeportefølje.
Meglerhuset tok samtidig ut Kitron og Borregaard.
DNB Carnegie begrunner inkluderingen av Kongsberg med selskapets gode langsiktige vekstprofil.
Dette er et viktig nytt signal.
Det kommer etter at to andre meglerhus nylig har løftet sine kursmål.
Nordea Markets økte fredag 16. oktober kursmålet fra 387 til 400 kroner og gjentok kjøpsanbefalingen.
SB1 Markets løftet torsdag 15. oktober kursmålet fra 375 til 400 kroner, også med gjentatt kjøpsanbefaling.
Tre uavhengige meglerhus har dermed gitt nye positive signaler om Kongsberg i løpet av få handelsdager.
Dette styrker aksjens plassering i dagens modell.
Analytikerne ser 27,2 prosent oppside
Ekstern analytikerkonsensus: Et konsensusgrunnlag med elleve analytikere viser samlet anbefaling kjøp.
Syv analytikere anbefaler kjøp, tre anbefaler hold og én anbefaler salg.
Gjennomsnittlig kursmål er 398,45 kroner.
Fra mandagens sluttkurs på 313,30 kroner innebærer dette:
Potensiell oppside til analytikerkonsensus: 27,2 prosent.
Nordea Markets, SB1 Markets og DNB Carnegie har individuelle kursmål på 400 kroner.
Disse tilsvarer rundt 27,7 prosent oppside.
Analytikernes samlede kursmål varierer betydelig, fra 329 til 554 kroner.
Det viser at verdsettelsen fortsatt er omdiskutert.
Et kursmål er analytikernes forventning, ikke en garanti for fremtidig kursutvikling.
Ordrebeholdning på nesten 158 milliarder kroner
Observerte selskapsdata: Kongsberg Gruppen hadde ved utgangen av andre kvartal en ordrebeholdning på 157,54 milliarder kroner.
Det var rundt 41 milliarder kroner mer enn på samme tidspunkt året før.
Omsetningen økte 31 prosent til 10,39 milliarder kroner.
Driftsresultatet steg 49 prosent til 1,67 milliarder kroner.
Driftsmarginen økte fra 14,2 til 16,1 prosent.
Dette viser en sterk kombinasjon av omsetningsvekst og forbedret lønnsomhet.
Selskapet har en sentral posisjon innen missilsystemer, luftvern og annen avansert forsvarsteknologi.
Økende forsvarsbudsjetter blant NATO-landene gir betydelige langsiktige vekstmuligheter.
Kongsberg har som ambisjon å øke den årlige omsetningen til 100 milliarder kroner innen 2029 og 150 milliarder kroner innen 2033.
Dette er selskapets mål, ikke garanterte resultater.
Marginene blir avgjørende
Det finnes også klare risikofaktorer.
Flere meglerhus forventer svakere marginer enn markedskonsensus i tredje kvartal.
En viktig årsak er opptrappingen og integreringen av det amerikanske missilselskapet Zone 5 Technologies.
Samtidig er Kongsberg høyt verdsatt sammenlignet med mange tradisjonelle industriselskaper.
Det betyr at markedet allerede forventer betydelig fremtidig vekst.
Selv mindre skuffelser i marginer eller ordreinngang kan derfor føre til store kursbevegelser.
Kongsberg legger frem resultatene for tredje kvartal 29. oktober.
Egen modellbasert score: 82/100.
Kongsberg får høy uttelling for analytikerkonsensus, ferske positive meglerhussignaler, sterk fundamental utvikling og positiv kursutvikling.
Høy verdsettelse og risiko for svakere marginer trekker ned.
DOF Group – 74/100: Rykker opp til andreplass
DOF Group rykker opp fra fjerde- til andreplass i dagens rangering.
Observerte markedsdata: Aksjen steg mandag 0,46 prosent til 131,70 kroner.
Det ble omsatt rundt 211.000 aksjer.
Dette var andre handelsdag på rad med kursoppgang etter torsdagens kraftige fall på 4,4 prosent.
Men handelsvolumet har avtatt.
Mandagens oppgang kom på betydelig lavere volum enn under torsdagens kursfall.
Dette viser at aksjen har stabilisert seg noe, men det er foreløpig ikke et sterkt teknisk kjøpssignal.
DNB Carnegie beholder DOF i ukeporteføljen
Ekstern analytikeranbefaling: DOF Group er fortsatt blant aksjene i DNB Carnegies anbefalte ukeportefølje.
Dette kommer i tillegg til positive analytikervurderinger fra blant andre SEB og Pareto Securities.
Et tilgjengelig konsensusgrunnlag med seks analytikere viser samlet kjøpsanbefaling.
Gjennomsnittlige kursmål varierer noe mellom dataleverandørene, men ligger omkring 146–150 kroner.
Fra mandagens sluttkurs tilsvarer dette rundt 11–14 prosent beregnet oppside.
DOF har dessuten offentliggjort to positive kontraktsmeldinger den siste uken.
Den ene gjelder en Nordsjøkontrakt verdt mellom 15 og 25 millioner dollar.
Den andre gjelder en tolv måneders kontraktsforlengelse for fartøyet Skandi Nomad.
Forlengelsen sikrer arbeid frem til november 2027.
Stor ordrebeholdning, men betydelig gjeld
Observerte selskapsdata: DOF hadde ved utgangen av andre kvartal en fast ordrebeholdning på 6,7 milliarder dollar.
Inkludert kontrakter inngått etter kvartalsslutt var ordrebeholdningen 7,2 milliarder dollar.
Dette gir betydelig forutsigbarhet for fremtidig aktivitet.
Selskapet har samtidig betydelig rentebærende gjeld.
Ved utgangen av andre kvartal var netto rentebærende gjeld rundt 1,47 milliarder dollar.
DOF er også følsomt for utviklingen i offshoremarkedet og oljeselskapenes investeringsvilje.
Den høye oljeprisen kan støtte etterspørselen etter offshore tjenester på lengre sikt, men effekten er ikke automatisk.
Egen modellbasert score: 74/100.
DOF får høy uttelling for analytikerstøtte, nye kontrakter, stor ordrebeholdning og tegn til stabilisering i aksjekursen.
Gjeld, svakere handelsvolum og usikkerhet i offshoremarkedet trekker ned.
Atea – 72/100: Faller kraftig foran kvartalsrapporten
Atea faller fra andre- til tredjeplass.
Observerte markedsdata: Aksjen falt mandag 2,92 prosent til 159,60 kroner.
Det ble omsatt rundt 111.000 aksjer.
Dette er et negativt kursmomentum foran en viktig kvartalsrapport.
Ekstern analytikeranbefaling: DNB Carnegie løftet 14. oktober kursmålet fra 180 til 195 kroner og gjentok kjøpsanbefalingen.
Meglerhuset forventer sterk vekst i omsetning og resultat.
Et tilgjengelig konsensusgrunnlag med tre analytikere viser gjennomsnittlig kursmål på 185 kroner.
Fra mandagens sluttkurs innebærer dette:
Potensiell oppside til konsensus: 15,9 prosent.
DNB Carnegies individuelle kursmål på 195 kroner tilsvarer 22,2 prosent oppside.
Det er imidlertid viktig å merke seg at analytikerne ikke er fullstendig samstemte.
SB1 Markets har tidligere nedgradert Atea til nøytral.
Sterke resultater, men svak kontantstrøm
Observerte selskapsdata: Atea leverte sterk vekst i andre kvartal.
Omsetningen økte 14,1 prosent til 10,42 milliarder kroner.
Driftsresultatet steg 19,2 prosent til 320 millioner kroner.
Nettoresultatet økte 38,8 prosent til 218 millioner kroner.
Men kontantstrømmen fra driften var negativ med 727 millioner kroner.
Dette skyldtes blant annet økt lagerbinding.
Torsdag 22. oktober legger Atea frem resultatene for tredje kvartal.
Rapporten blir avgjørende for om selskapet klarer å opprettholde resultatveksten og samtidig forbedre kontantstrømmen.
Egen modellbasert score: 72/100.
Atea får høy uttelling for ferskt kursmålløft og sterk fundamental utvikling.
Mandagens kursfall, svak kontantstrøm og usikkerhet foran kvartalsrapporten trekker ned.
Endúr – 67/100: Kursfall på økende volum
Endúr faller fra tredje- til fjerdeplass.
Observerte markedsdata: Aksjen falt mandag 3,22 prosent til 114,20 kroner.
Det ble omsatt rundt 198.400 aksjer.
Fredag var volumet rundt 156.600 aksjer.
Handelsvolumet økte dermed rundt 27 prosent samtidig som kursen falt.
Dette er et negativt kortsiktig signal.
Det viser at salgspresset økte under mandagens handel.
Analytikerne ser fortsatt betydelig oppside
Eksterne analytikeranbefalinger: Fire analytikere gir Endúr samlet kjøpsanbefaling.
Gjennomsnittlig kursmål er 135,25 kroner.
Fra mandagens sluttkurs innebærer dette:
Potensiell oppside: 18,4 prosent.
DNB Carnegie har nylig løftet sitt individuelle kursmål fra 135 til 140 kroner.
Men samtidig har meglerhuset redusert resultatestimatene.
Forventet justert resultat per aksje i 2026 er redusert med åtte prosent.
For 2027 og 2028 er estimatene redusert med tre prosent.
Dette er et viktig negativt signal.
Et høyere kursmål betyr ikke nødvendigvis at analytikerne forventer bedre inntjening.
Endúr hadde ved utgangen av andre kvartal en ordrebeholdning på rundt 8,5 milliarder kroner.
Men selskapet har betydelig kapitalbinding, og kontantstrømmen fra driften var negativ med 37,3 millioner kroner i første halvår.
Egen modellbasert score: 67/100.
Endúr får høy uttelling for analytikerkonsensus og stor ordrebeholdning.
Reduserte resultatestimater, svak kontantstrøm og mandagens kursfall på økende handelsvolum trekker betydelig ned.
Wall Street hentet seg inn mandag
Den internasjonale markedsutviklingen gir blandede signaler.
De amerikanske aksjemarkedene hentet seg inn mandag etter forrige ukes kraftige teknologifall.
Nasdaq: 26.430,89 poeng, opp 1,11 prosent.
S&P 500: 7.690,73 poeng, opp 0,41 prosent.
Dow Jones: 51.966,03 poeng, ned 0,07 prosent.
Oppgangen var særlig tydelig blant teknologi- og KI-relaterte selskaper.
Men markedsbredden var svakere enn indeksoppgangen kunne tyde på.
Flere sektorer falt, og investorene er fortsatt bekymret for finansieringen av de enorme investeringene i kunstig intelligens.
Asiatiske teknologiaksjer faller tirsdag
Tirsdag morgen er utviklingen i Asia svakere.
Den sørkoreanske Kospi-indeksen faller kraftig, med en nedgang på nær fire prosent i den siste markedsoppdateringen.
Også flere andre asiatiske markeder svekkes.
Investorene er særlig opptatt av kommende kvartalsrapporter fra store teknologiselskaper.
Spørsmålet er om den sterke veksten innen kunstig intelligens kan forsvare de store investeringene og den høye verdsettelsen.
Dette kan også påvirke norske teknologiaksjer og andre selskaper med høye forventninger til fremtidig vekst.
Oljeprisen tilbake mot 110 dollar
Brent-oljen handles tirsdag morgen rundt 109–110 dollar fatet.
Det er fortsatt et svært høyt nivå.
Oljeprisen støttes av betydelig geopolitisk risiko i Midtøsten.
Nye angrep mot energiinfrastruktur og skipsfart skaper usikkerhet rundt fremtidige leveranser.
Samtidig vurderer amerikanske myndigheter lettelser i enkelte sanksjoner mot russisk energi.
Dette kan bidra til økt tilbud og dempe prispresset.
Men markedet legger fortsatt stor vekt på risikoen for nye forsyningsforstyrrelser.
For Oslo Børs kan høy oljepris støtte energiselskaper som Equinor, Aker BP og Vår Energi.
Men analytikerkonsensusen for enkelte oljeprodusenter ligger allerede under dagens aksjekurser.
Det betyr at høy oljepris alene ikke er tilstrekkelig til å gi disse aksjene en høy plassering i dagens modell.
Høye renter og sterkere krone
Den amerikanske tiårsrenten ligger rundt 5,14 prosent etter mandagens handel.
Dette er fortsatt et høyt nivå.
Høye renter øker finansieringskostnadene og reduserer nåverdien av forventede fremtidige overskudd.
Dette er særlig relevant for vekstselskaper med høy verdsettelse.
Dollar handles tirsdag morgen rundt 9,40 kroner.
Den norske kronen har dermed styrket seg betydelig mot dollar siden begynnelsen av oktober.
En sterkere krone kan redusere importkostnadene, men også redusere kroneverdien av inntekter fra internasjonale kontrakter.
Valutautviklingen er derfor viktig for flere av selskapene på Oslo Børs.
Dagens viktigste faresignal: Kursfall på økende handelsvolum
Det viktigste faresignalet i dagens norske aksjeanalyse kommer fra Endúr.
Aksjen falt 3,22 prosent mandag samtidig som handelsvolumet økte rundt 27 prosent.
Dette skjedde til tross for fortsatt positive analytikeranbefalinger.
Også Atea falt kraftig, selv om DNB Carnegie nylig har løftet kursmålet.
Det viser at positive analytikerestimater ikke nødvendigvis er tilstrekkelige til å løfte aksjekursene.
Investorene kan legge større vekt på risiko, likviditet og kommende resultatrapporter.
Internasjonalt kommer i tillegg høy oljepris, høye renter og fortsatt usikkerhet rundt KI-investeringer.
Dagens viktigste faresignal er derfor at enkelte norske aksjer faller kraftig til tross for positive analytikerforventninger, samtidig som internasjonal risikovilje fortsatt er ustabil.
Dagens rangering
1. Kongsberg Gruppen – 82/100
2. DOF Group – 74/100
3. Atea – 72/100
4. Endúr – 67/100
Dagens aksje er Kongsberg Gruppen.
Det avgjørende er kombinasjonen av positiv analytikerkonsensus, to ferske kursmålløft, inkludering i DNB Carnegies ukeportefølje, stor ordrebeholdning og sterk fundamental utvikling.
Gjennomsnittlig analytikerkursmål er 398,45 kroner, tilsvarende 27,2 prosent beregnet oppside fra mandagens sluttkurs.
DOF Group rykker opp til andreplass etter tegn til stabilisering og fortsatt positiv analytikerstøtte.
Atea faller til tredjeplass foran torsdagens kvartalsrapport.
Endúr faller til fjerdeplass etter mandagens kraftige kursnedgang på økende handelsvolum.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Lavere risiko gir høyere risikopoeng.
For Kongsberg Gruppen fordeler dagens 82 poeng seg slik:
Analytikerkonsensus: 21/25.
Kursmål og estimater: 12/15.
Nyhetsmomentum: 13/15.
Fundamental utvikling: 19/20.
Kursmomentum: 12/15.
Risiko: 5/10.
Poengsummene er en egen redaksjonell og skjønnsmessig modellvurdering.
De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
Historikken: Aksjetipsene har slått Oslo Børs – men resultatet er sårbart
Den siste fullstendige resultatkontrollen av «Dagens aksjetips» ble publisert 10. oktober.
Kontrollen bygger på sluttkurser fra fredag 9. oktober og omfatter 16 forskjellige aksjevalg siden 10. august.
Sju av de 16 anbefalingene sto i pluss.
Det tilsvarer en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene hadde slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje med 100.000 kroner likt fordelt på de 16 aksjene hadde en beregnet verdi på rundt 102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert indeksberegning ga rundt 99.100 kroner.
Den foreløpige meravkastningen var dermed rundt 3,7 prosentpoeng.
Men resultatet har en viktig svakhet.
Hafnia og Frontline sto for mer enn hele den samlede gevinsten.
Uten disse to tankaksjene hadde de øvrige 14 anbefalingene samlet gitt negativ avkastning.
Dette viser at modellen har funnet noen svært sterke vinnere, men ennå ikke dokumentert stabil treffsikkerhet på tvers av selskaper og sektorer.
Resultatkontrollen er ikke oppdatert med handelen 12.–19. oktober.
Det er særlig viktig fordi både tankaksjer og flere tidligere førstevalg har hatt store kursbevegelser den siste tiden.
Resultatene representerer hypotetiske beregninger, ikke faktiske gjennomførte investeringer.
Konklusjon: Kongsberg får ny støtte – DOF utfordrer
Kongsberg Gruppen beholder førsteplassen i «Dagens aksjetips» etter at DNB Carnegie mandag tok aksjen inn i sin anbefalte ukeportefølje. Dette kommer i tillegg til to ferske kursmålløft og en ordrebeholdning på nesten 158 milliarder kroner. Analytikerkonsensus indikerer fortsatt 27,2 prosent potensiell oppside.
DOF Group er dagens sterkeste utfordrer etter to handelsdager med kursoppgang og fortsatt positive analytikersignaler.
Atea og Endúr har betydelig beregnet analytikeroppside, men svakere kursmomentum trekker ned.
Det internasjonale risikobildet er fortsatt krevende.
Oljeprisen ligger nær 110 dollar, amerikanske renter er høye, og asiatiske teknologiaksjer faller kraftig tirsdag morgen.
Når Oslo Børs åpner tirsdag, blir det særlig viktig å følge om Kongsberg klarer å stabilisere seg etter mandagens kursfall, om DOF fortsetter oppgangen, og om salgspresset i Atea og Endúr avtar.
Dagens aksjetips er en journalistisk og modellbasert analyse av offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er redaksjonens egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Aksjeinvesteringer innebærer risiko for tap av hele eller deler av investert kapital.