Lokalt
Dagens aksjetips: Endúr leder inn i ny børsuke – men internasjonal renteuro truer oppturen
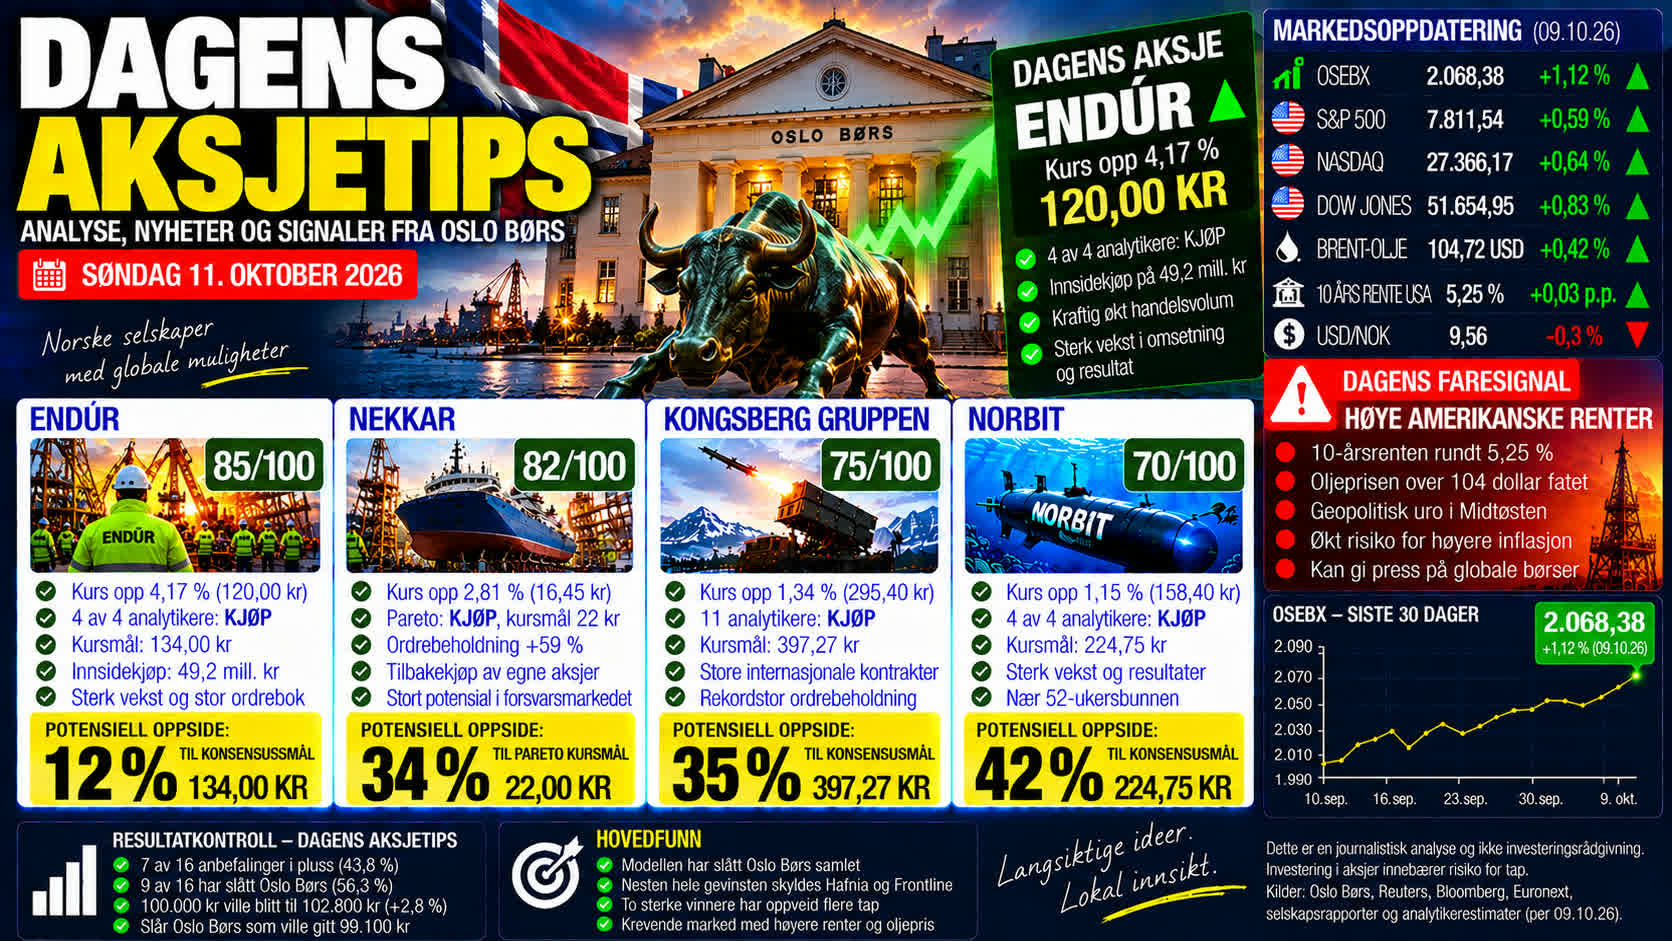

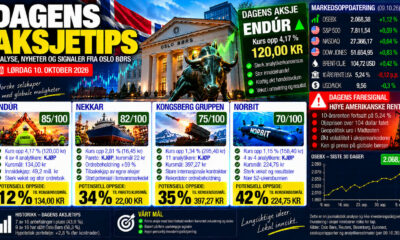
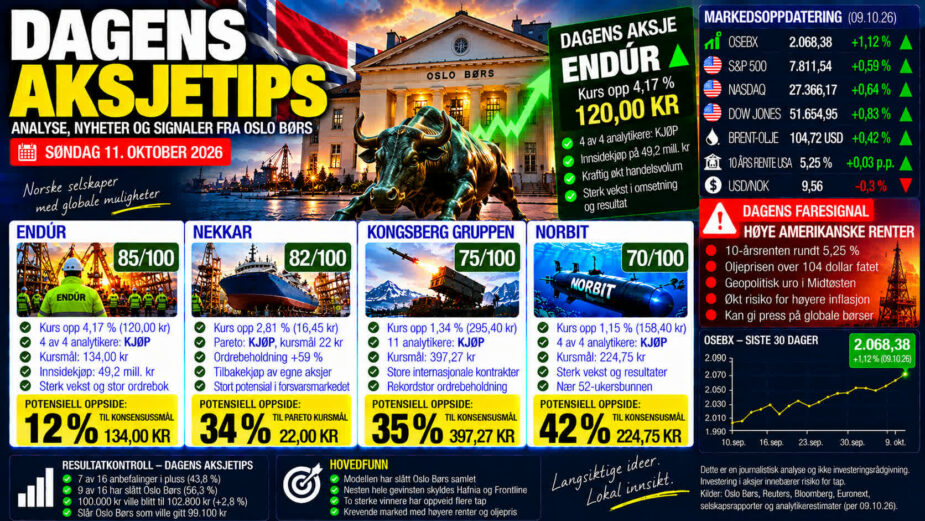
Endúr beholder førsteplassen i «Dagens aksjetips» etter fredagens kursoppgang på 4,2 prosent og en kraftig økning i handelsvolumet. Analytikerne anbefaler fortsatt kjøp, men den beregnede oppsiden har krympet til under 12 prosent. Nekkar følger på andreplass etter en oppgang på 17 prosent på tre handelsdager. Samtidig advarer Det internasjonale pengefondet om økende risiko fra høye energipriser, statsgjeld og renter. Den ferske resultatkontrollen viser at aksjetipsene samlet har slått Oslo Børs – men nesten hele gevinsten skyldes Hafnia og Frontline.
DAGENS AKSJETIPS – SØNDAG 11. OKTOBER: Oslo Børs er stengt søndag. Dagens rangering bygger derfor på sluttkursene fra fredag 9. oktober, de siste tilgjengelige analytikerestimatene og nyheter frem til søndag morgen.
Fredag steg hovedindeksen på Oslo Børs 1,12 prosent til 2.068,38 poeng. Oppgangen kom etter flere urolige handelsdager.
Også Wall Street avsluttet uken positivt. S&P 500 steg 0,59 prosent fredag, Nasdaq 0,64 prosent og Dow Jones 0,83 prosent.
Men det internasjonale risikobildet er fortsatt krevende. Den amerikanske tiårsrenten ligger rundt 5,25 prosent, samtidig som Brent-oljen avsluttet fredagen på 104,72 dollar fatet.
Det gir et vanskelig utgangspunkt for investorer som ønsker å kjøpe aksjer etter kraftige kursoppganger.
Dagens aksje: Endúr – 85 av 100 poeng
Endúr beholder førsteplassen fordi flere uavhengige signaler fortsatt peker i positiv retning.
Observerte markedsdata: Fredag steg aksjen 4,17 prosent til 120 kroner.
Det ble omsatt 414.315 aksjer, mot 136.350 torsdag. Handelsvolumet ble dermed mer enn tredoblet fra dagen før.
Sammenlignet med gjennomsnittet de siste 20 handelsdagene var volumet mer enn dobbelt så høyt.
Dette styrker betydningen av kursoppgangen. Det var ikke bare en liten kursbevegelse på begrenset handel.
Endúr har nå steget 10,3 prosent siden utgangen av september.
Aksjen nærmer seg samtidig 52-ukerstoppen på 126 kroner.
Innsidekjøp på 49 millioner kroner
Et av de sterkeste positive signalene kommer fra Kverva Finans.
Investeringsselskapet, som er nærstående til Endúrs styremedlem Børge Klungerbo, kjøpte 25. september 450.000 aksjer til 109,28 kroner stykket.
Investeringen var på rundt 49,2 millioner kroner.
Fredagens sluttkurs på 120 kroner ligger nå 9,8 prosent over kjøpskursen.
Verdien av den aktuelle aksjeposten har dermed økt med rundt 4,8 millioner kroner siden kjøpet.
Dette er ikke en garanti for videre kursoppgang, men viser at et betydelig kjøp fra en nærstående investor er blitt fulgt av positiv kursutvikling.
Analytikerne ser fortsatt oppside
Eksterne analytikeranbefalinger: Fire analytikere i S&P Globals konsensusgrunnlag gir Endúr samlet anbefaling Strong Buy.
Gjennomsnittlig kursmål er 134 kroner, med et spenn fra 130 til 140 kroner.
Fra fredagens sluttkurs på 120 kroner innebærer dette:
Potensiell oppside til konsensus: 11,7 prosent.
Et bredere estimatgrunnlag fra ChartMill viser et gjennomsnittlig kursmål på 137,96 kroner, tilsvarende rundt 15 prosent oppside.
Det er viktig å skille mellom de to grunnlagene. De har ulik analytikerdekning og er ikke direkte sammenlignbare.
Begge viser imidlertid en positiv samlet vurdering av selskapet.
Ordrebeholdning på 8,5 milliarder kroner
Observerte selskapsdata: Endúrs halvårsrapport viste en ordrebeholdning på 8,5 milliarder kroner ved utgangen av juni.
Ordreinngangen i andre kvartal var 2,3 milliarder kroner.
Ordrebeholdningen omfatter blant annet 3,25 milliarder kroner i forventede leveranser resten av 2026 og 3,28 milliarder kroner i 2027.
Dette gir selskapet god synlighet for fremtidige inntekter.
Men det finnes også svakheter.
Kontantstrømmen fra driften var negativ med 37,3 millioner kroner i første halvår, blant annet som følge av økt kapitalbinding.
Selskapet har dessuten gjennomført flere oppkjøp. Det øker vekstmulighetene, men også risikoen knyttet til integrasjon og gjennomføring.
Egen modellbasert score: 85/100.
Endúr får høy uttelling for analytikerkonsensus, ordrebeholdning, innsidehandel og positivt kursmomentum. Den reduserte analytikeroppsiden, kapitalbindingen og risikoen etter kursoppgangen trekker ned.
Nekkar – 82/100: Fortsatt sterk, men risikoen øker
Nekkar beholder andreplassen etter en svært sterk børsuke.
Observerte markedsdata: Aksjen steg fredag 2,81 prosent til 16,45 kroner.
På tre handelsdager har aksjen steget fra 14,05 til 16,45 kroner.
Det tilsvarer en oppgang på 17,1 prosent.
Handelsvolumet har samtidig økt kraftig.
Torsdag ble det omsatt over én million aksjer, mens fredagens volum var 551.456 aksjer.
Dette er langt høyere enn den normale handelen i selskapet.
Pareto har kursmål på 22 kroner
Ekstern analytikeranbefaling: Pareto Securities startet 7. oktober dekning av Nekkar med kjøpsanbefaling og kursmål på 22 kroner.
Fra fredagens sluttkurs gir dette:
Potensiell oppside til Paretos kursmål: 33,7 prosent.
Et konsensusgrunnlag fra S&P Global med tre analytikere viser et gjennomsnittlig kursmål på 20,33 kroner.
Det tilsvarer 23,6 prosent beregnet oppside.
Analytikerdekningen er begrenset sammenlignet med større børsnoterte selskaper.
Det gjør konsensusmålet mer følsomt for endringer hos enkeltanalytikere.
Forsvarsmarkedet gir nye muligheter
Nekkars datterselskap Syncrolift leverer skipsheiser og systemer for vedlikehold av større fartøy.
Økte forsvarsbudsjetter og investeringer i marinebaser kan gi betydelige nye kontrakter.
Ved utgangen av andre kvartal hadde Nekkar en ordrebeholdning på 1,20 milliarder kroner, opp fra 753 millioner kroner året før.
Det tilsvarer en økning på 59 prosent.
En del av veksten skyldes konsolideringen av FiiZK, som bidro med 273 millioner kroner i ordrebeholdning.
Ordreinngangen i andre kvartal ble doblet til 294 millioner kroner.
Men omsetningen i kvartalet falt syv prosent fra året før, og EBITDA var beskjedne fem millioner kroner.
Det betyr at mye av den forventede resultatveksten fortsatt ligger frem i tid.
Egen modellbasert score: 82/100.
Nekkar får høy uttelling for den ferske analytikeranbefalingen, økende ordrebeholdning og sterkt kursmomentum.
Den raske kursoppgangen, begrenset analytikerdekning og usikkerhet rundt fremtidige marginer trekker ned.
Kongsberg Gruppen – 75/100: Nær 35 prosent analytikeroppside
Kongsberg Gruppen beholder tredjeplassen.
Observerte markedsdata: Aksjen steg fredag 1,34 prosent til 295,40 kroner.
Det var en etterlengtet opptur etter flere dager med kursfall.
Siden utgangen av september har aksjen likevel falt rundt 7,7 prosent.
Det betyr at kursmomentumet fortsatt er svakt.
Analytikerne langt mer positive enn markedet
Eksterne analytikeranbefalinger: 11 analytikere fulgt av S&P Global gir Kongsberg Gruppen samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 397,27 kroner.
Fra fredagens sluttkurs gir dette:
Potensiell oppside: 34,5 prosent.
Analytikernes kursmål varierer imidlertid betydelig, fra 329 til 554 kroner.
Dette viser at det er stor usikkerhet rundt verdsettelsen.
Fundamentalt står Kongsberg sterkt.
Selskapet hadde en ordrebeholdning på rundt 158 milliarder kroner ved utgangen av andre kvartal.
Omsetningen i kvartalet steg 31 prosent, mens driftsresultatet økte 49 prosent.
I slutten av september sikret selskapet dessuten en kontrakt verdt rundt ti milliarder kroner for levering av NASAMS-luftvern til Belgia.
Det er sterke fundamentale signaler.
Men den svake kursutviklingen viser at investorene foreløpig er mer forsiktige enn analytikerne.
Egen modellbasert score: 75/100.
Kongsberg er den mest interessante kontrære kandidaten i dagens rangering. En mer varig kursoppgang vil kunne løfte aksjen betydelig i modellen.
NORBIT – 70/100: Størst analytikeroppside
NORBIT beholder fjerdeplassen.
Observerte markedsdata: Aksjen steg fredag 1,15 prosent til 158,40 kroner.
Det ble omsatt 52.233 aksjer.
Oppgangen var positiv, men handelsvolumet var beskjedent.
Aksjen handles fortsatt nær bunnen av 52-ukersintervallet på 153,80 til 244,80 kroner.
Analytikerne ser nesten 42 prosent oppside
Eksterne analytikeranbefalinger: Fire analytikere fulgt av S&P Global gir NORBIT samlet anbefaling kjøp.
Gjennomsnittlig kursmål er 224,75 kroner.
Fra fredagens sluttkurs tilsvarer dette:
Potensiell oppside: 41,9 prosent.
Dette er den største beregnede analytikeroppsiden blant dagens fire kandidater.
Fundamentalt har NORBIT levert sterk vekst.
Omsetningen de siste tolv månedene er rundt 2,86 milliarder kroner, opp 34 prosent. Nettoresultatet har økt rundt 25 prosent.
Men aksjemarkedet har foreløpig ikke belønnet utviklingen.
Det svake kursmomentumet trekker derfor betydelig ned.
Egen modellbasert score: 70/100.
NORBIT kan bli en interessant kandidat dersom aksjen etablerer en tydelig positiv trend, men fredagens beskjedne oppgang er foreløpig ikke tilstrekkelig.
Hafnia og Frontline har gitt enorme gevinster
Tankaksjene fortsetter å være blant de sterkeste aksjene på Oslo Børs.
Frontline steg fredag 2,68 prosent til 543,60 kroner.
Hafnia steg 1,37 prosent til 103,30 kroner.
Begge aksjene har levert svært høy avkastning de siste månedene.
Men de når ikke toppen av dagens modell.
For Hafnia ligger et bredt analytikergjennomsnitt rundt 102,50 kroner, omtrent på nivå med fredagens sluttkurs.
Fearnley Securities og Arctic Securities har riktignok begge løftet sine individuelle kursmål til 115 kroner og gjentatt kjøpsanbefaling.
Det viser at analytikerne er blitt mer positive til produkttankmarkedet.
Likevel har aksjekursen steget så mye at den gjennomsnittlige analytikeroppsiden nå er svært begrenset.
Frontline har også steget kraftig, men det høye kursnivået gjør aksjen sårbar dersom fraktratene faller.
Dette er et godt eksempel på forskjellen mellom en aksje som allerede har gitt høy avkastning og en aksje som fortsatt har attraktivt forhold mellom forventet avkastning og risiko.
Ny advarsel fra Det internasjonale pengefondet
Det internasjonale pengefondet, IMF, advarer nå om at høye energipriser, økende statsgjeld og internasjonal renteuro truer vekstutsiktene.
Advarslene kommer foran årsmøtene til IMF og Verdensbanken i Bangkok kommende uke.
Den globale økonomien rammes samtidig av flere belastninger.
Krigen i Midtøsten har skapt et betydelig energisjokk. Høye olje- og gasspriser bidrar til inflasjon, mens økende statsgjeld presser rentene opp.
IMF peker også på risikoen knyttet til de enorme investeringene i kunstig intelligens.
Dersom investeringene ikke gir forventet lønnsomhet, kan det skape nye problemer i finansmarkedene.
Oljeprisen avsluttet uken over 104 dollar
Brent-oljen avsluttet fredag på 104,72 dollar fatet.
Det var en oppgang på 0,42 prosent fra torsdag.
Oljeprisen har vært svært volatil som følge av krigen i Midtøsten og produksjonsstans i Mexicogolfen.
Fredag var mer enn 70 prosent av oljeproduksjonen i amerikanske farvann i Mexicogolfen midlertidig stengt som følge av orkanen Isaias.
Samtidig bidro uttalelser om mulige diplomatiske fremskritt mellom USA og Iran til å dempe oljeprisen tidligere på dagen.
Helgen har også gitt nye meldinger om angrep mot flyplasser i Saudi-Arabia.
Dette understreker at den geopolitiske risikoen fortsatt er betydelig.
For Oslo Børs kan høy oljepris gi støtte til energiselskapene, men samtidig føre til høyere renter og svakere utvikling i andre sektorer.
Norsk inflasjon fortsatt over målet
Fredag offentliggjorde Statistisk sentralbyrå inflasjonstallene for september.
Den samlede prisveksten var 3,4 prosent, opp fra 3,3 prosent i august.
Kjerneinflasjonen var 3,0 prosent, uendret fra august.
Drivstoffprisene steg hele 27,7 prosent fra august til september.
Det er den største månedsøkningen som noen gang er registrert for denne varegruppen.
Norges Bank hevet i september styringsrenten til 4,50 prosent.
Sentralbanken har varslet at renten trolig må holdes høy en tid fremover, og at ytterligere rentehevinger kan bli nødvendige.
Dette betyr at også norske aksjer kan bli påvirket av fortsatt høye finansieringskostnader.
Dagens viktigste faresignal: Høye renter kan stoppe oppturen
Den amerikanske tiårsrenten ligger rundt 5,25 prosent.
Tidligere i uken var renten oppe i 5,36 prosent, det høyeste nivået på rundt 24 år.
Dette er et alvorlig faresignal for aksjemarkedene.
Høye statsrenter øker avkastningskravet investorene stiller til aksjer og gjør finansiering dyrere for bedriftene.
Spesielt selskaper med høy verdsettelse og store forventninger til fremtidig resultatvekst kan bli rammet.
For dagens førstevalg, Endúr, kommer risikoen etter en kursoppgang på over ti prosent siden utgangen av september.
For Nekkar er den kortsiktige risikoen enda tydeligere etter en oppgang på 17 prosent på tre handelsdager.
Dagens viktigste faresignal er derfor kombinasjonen av høye internasjonale renter, geopolitisk uro og aksjer som allerede har steget kraftig.
Dagens rangering
1. Endúr – 85/100
2. Nekkar – 82/100
3. Kongsberg Gruppen – 75/100
4. NORBIT – 70/100
Dagens aksje er Endúr.
Det avgjørende er kombinasjonen av positiv analytikerkonsensus, sterk ordrebeholdning, betydelig innsidehandel og fredagens kursoppgang på kraftig økende volum.
Gjennomsnittlig analytikerkursmål er 134 kroner, tilsvarende 11,7 prosent potensiell oppside.
Nekkar følger på andreplass med større beregnet analytikeroppside, men også høyere kortsiktig risiko.
Kongsberg Gruppen og NORBIT har begge betydelig analytikeroppside, men mangler foreløpig en tydelig positiv kursbekreftelse.
Rangeringen er uendret fra lørdag, ettersom det ikke har vært ny handel på Oslo Børs.
Slik beregnes poengene
Den modellbaserte rangeringen bygger på seks faktorer:
Analytikerkonsensus: Inntil 25 poeng.
Kursmål og estimatendringer: Inntil 15 poeng.
Nyhetsmomentum: Inntil 15 poeng.
Fundamental utvikling: Inntil 20 poeng.
Kursmomentum: Inntil 15 poeng.
Risiko: Inntil 10 poeng.
Risiko vurderes blant annet ut fra verdsettelse, kursbevegelser, analytikerdekning, likviditet og usikkerhet rundt fremtidig inntjening.
Poengsummene er en egen redaksjonell modellvurdering. De er ikke eksterne analytikeranbefalinger eller beregnede sannsynligheter for kursoppgang.
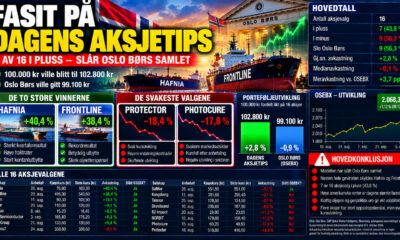
Historikken: Aksjetipsene har nå slått Oslo Børs
Lørdag ble den andre omfattende resultatkontrollen av «Dagens aksjetips» publisert.
Den omfatter 16 forskjellige aksjevalg fra 10. august til 9. oktober.
Sju av de 16 anbefalingene står i pluss.
Det gir en treffprosent på 43,8 prosent.
Ni av de 16 anbefalingene har slått Oslo Børs hovedindeks i sine respektive måleperioder.
Det tilsvarer 56,3 prosent.
En hypotetisk portefølje der 100.000 kroner ble fordelt likt på de 16 aksjevalgene, ville nå hatt en verdi på rundt:
102.800 kroner før handelsomkostninger.
En tilsvarende tidsjustert investering i Oslo Børs hovedindeks ville hatt en verdi på rundt:
99.100 kroner.
Det gir en beregnet meravkastning på rundt 3,7 prosentpoeng.
Etter en enkel forutsetning om 0,10 prosent kurtasje ved kjøp og et hypotetisk salg ville porteføljen hatt en verdi på rundt 102.600 kroner.
Dette er hypotetiske beregninger, ikke dokumenterte gjennomførte handler.
Hafnia og Frontline står for mer enn hele gevinsten
Det er særlig to aksjer som har bidratt til den positive utviklingen.
Hafnia har gitt rundt 40,4 prosent samlet avkastning.
Frontline har gitt rundt 38,4 prosent samlet avkastning.
Begge tallene inkluderer relevante kontantutbytter.
De to aksjene står alene for rundt 4,9 prosentpoeng av den samlede porteføljeavkastningen.
Det er mer enn hele porteføljens gevinst på 2,8 prosent.
Uten Hafnia og Frontline ville de øvrige 14 aksjevalgene hatt en gjennomsnittlig avkastning på rundt minus 2,4 prosent.
Det viser at modellen har funnet noen svært sterke vinnere, men ennå ikke har dokumentert stabil treffsikkerhet på tvers av aksjer og sektorer.
Dette er den viktigste lærdommen fra den ferske resultatkontrollen.
Konklusjon: Endúr leder – men markedet krever større forsiktighet
Endúr beholder førsteplassen etter en sterk avslutning på børsuken. Analytikerne er fortsatt positive, ordrebeholdningen er betydelig og det store innsidekjøpet fra Kverva Finans har fått tydelig bekreftelse fra markedet.
Nekkar er den sterkeste utfordreren, men den raske kursoppgangen øker risikoen for gevinstsikring.
Kongsberg Gruppen og NORBIT har større beregnet analytikeroppside, men svakere kursmomentum.
Den ferske resultatkontrollen viser samtidig at «Dagens aksjetips» samlet har slått Oslo Børs etter to måneder. Men resultatet er fortsatt svært avhengig av Hafnia og Frontline.
Når handelen starter igjen mandag, blir det særlig viktig å følge utviklingen i oljeprisen, de amerikanske statsrentene og om den positive kursutviklingen i Endúr og Nekkar fortsetter.
Dagens aksjetips er en journalistisk og modellbasert analyse basert på offentlig tilgjengelige markedsdata, selskapsinformasjon og eksterne analytikerestimater. Poengsummene er vår egen rangering og må ikke forveksles med anbefalinger fra banker eller meglerhus. Analysen er ikke personlig investeringsrådgivning. Historisk avkastning er ingen garanti for fremtidig avkastning. Investering i aksjer innebærer risiko for tap av hele eller deler av investert kapital.