


Lokalt
Kredittkortrenten skyter i været – her er de billigste alternativene
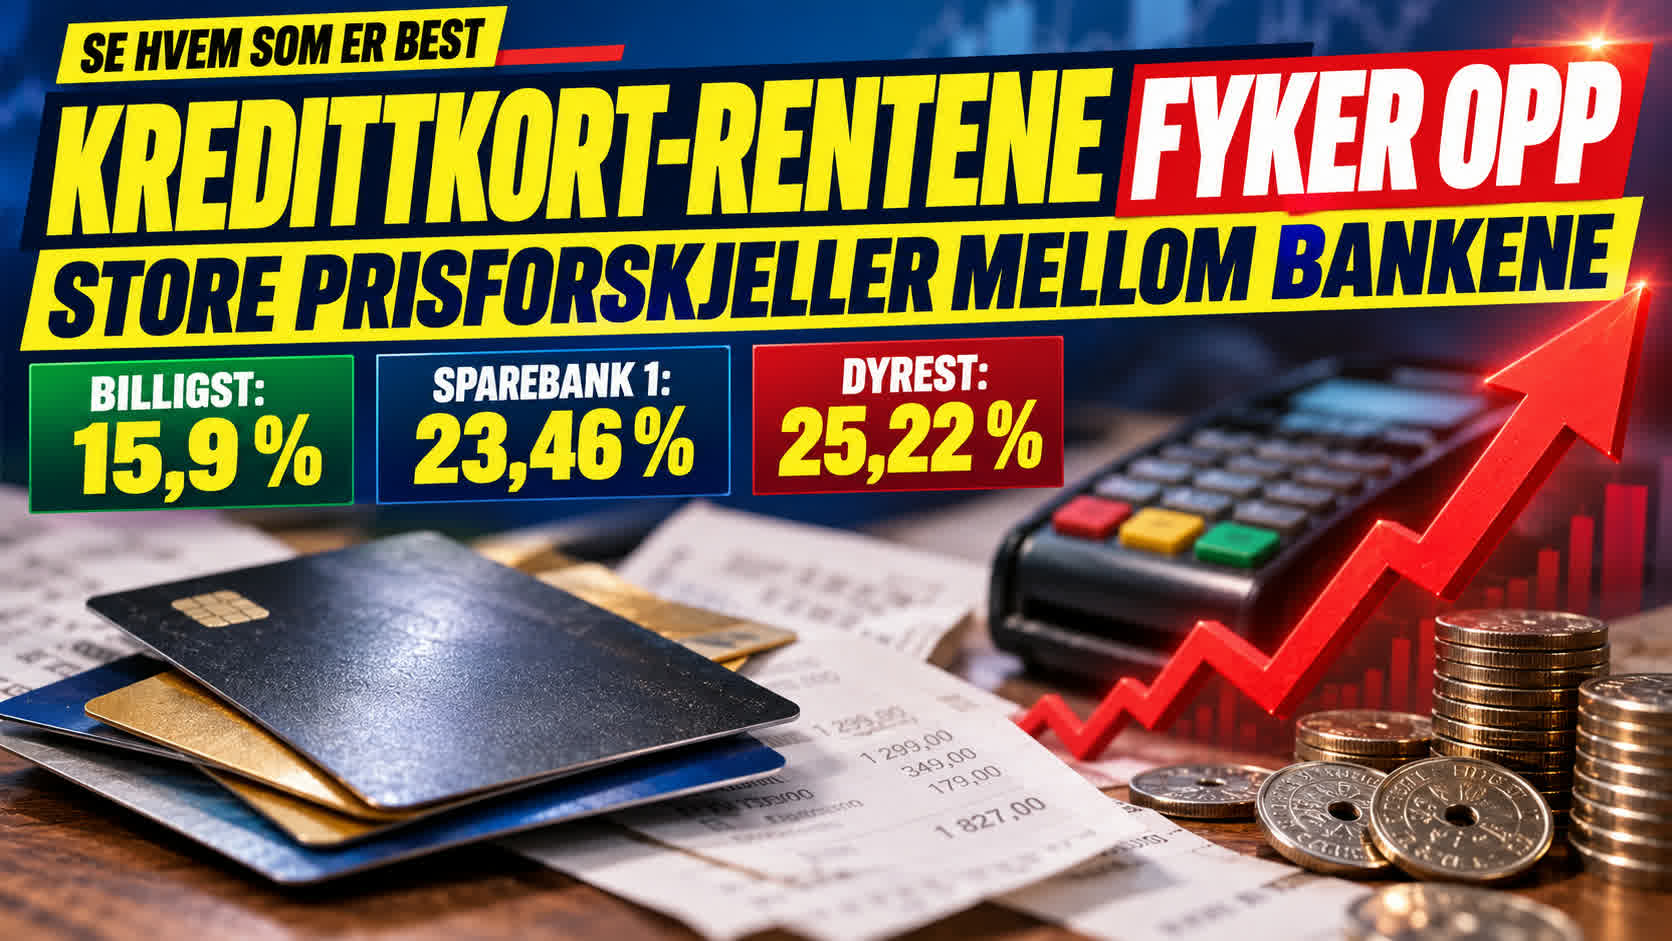

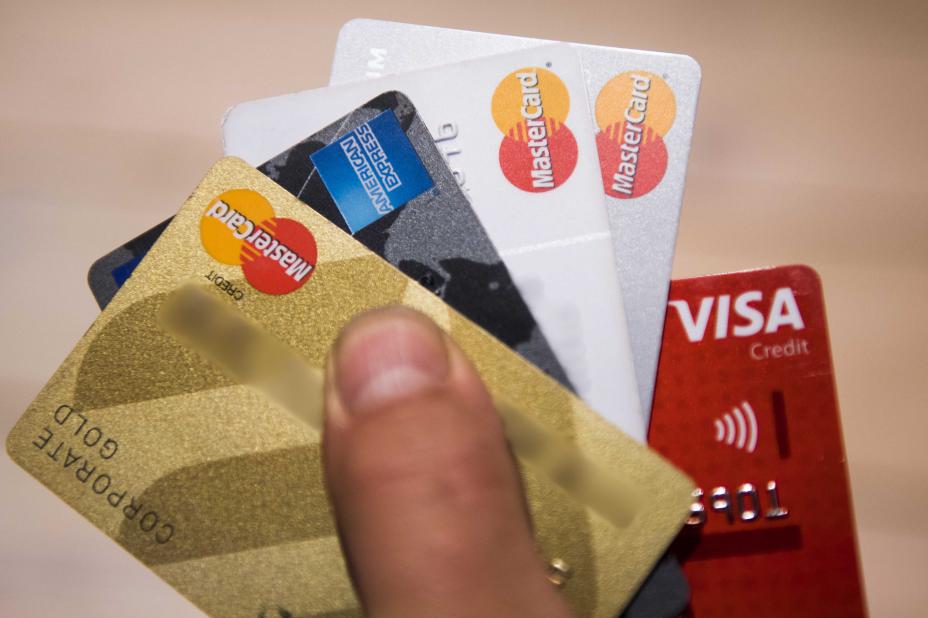
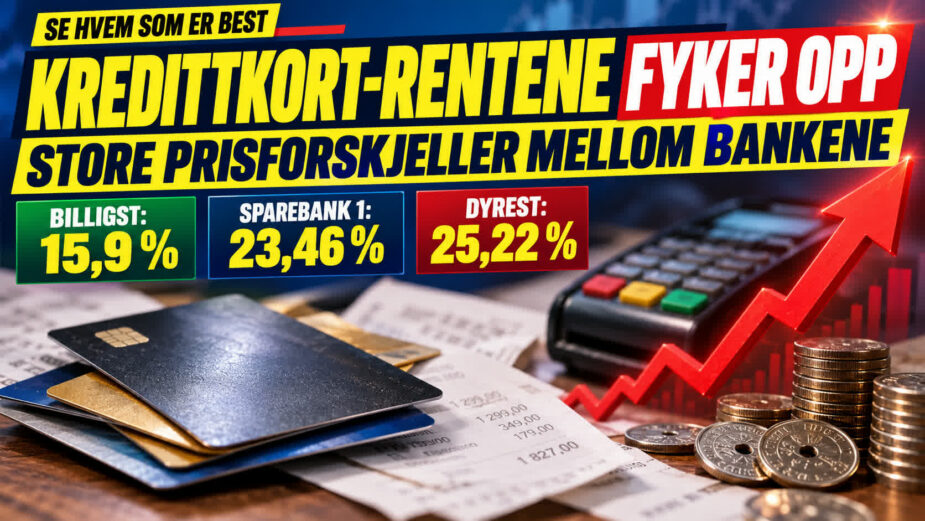
SpareBank 1 øker kredittkortrenten med 8,5 prosent fra nyttår. Men en gjennomgang av norske kredittkort viser enorme prisforskjeller. Flere konkurrenter tilbyr renter helt ned mot 16 prosent, og forbrukerne kan spare tusenvis av kroner på å velge riktig kort.
Kredittkort og renter: Fra 1. januar 2027 øker den nominelle renten på SpareBank 1s ordinære kredittkort fra 21,62 til 23,46 prosent. Den effektive renten blir hele 26,2 prosent.
Økningen tilsvarer 1,84 prosentpoeng, eller 8,5 prosent sammenlignet med dagens nominelle rente.
SpareBank 1 begrunner renteøkningen med høyere finansieringskostnader etter Norges Banks rentehevinger. Sentralbanken har imidlertid økt styringsrenten med bare 0,5 prosentpoeng hittil i 2026.
Her er de billigste kredittkortene
Radio Haugaland har undersøkt rentene hos en rekke norske kortutstedere. Tabellen viser 16 kredittkort og kortordninger, rangert fra lavest til høyest nominell rente.
| Plass | Kredittkort | Nominell rente | Betingelser |
|---|---|---|---|
| 1 | Handelsbanken Tekna/Akademikerne Pluss | 15,90 % | Utvalgte medlemsforeninger, lønnsinngang |
| 2 | Himla kredittkort | 16,60 % | Bankkunde med lønnsinngang |
| 3 | Fana Sparebank | 17,00 % | Bankkunde med lønnsinngang |
| 4 | KLP kredittkort – medlem | 17,00 % | Medlemsfordel |
| 5 | Sbanken Mastercard | 17,93 % | Ingen særskilte medlemskrav |
| 6 | KLP kredittkort – øvrige | 18,00 % | Ordinære kunder |
| 7 | Handelsbanken Gold | 18,00 % | Bankkunde, årsavgift |
| 8 | re:member Gold | 18,50 % | Ingen årsavgift |
| 9 | DNB Pluss Mastercard | 18,60 % | Pluss-kundeprogram |
| 10 | LOfavør Mastercard | 18,80 % | LO-medlemskap |
| 11 | Instabank | 18,90 % | Renter fra første dag |
| 12 | Nordea Gold | 20,85 % | Årsavgift |
| 13 | Bank Norwegian | 21,99 % | Ingen årsavgift |
| 14 | TF Bank Mastercard | 22,65 % | Ingen årsavgift |
| 15 | SpareBank 1 fra januar 2027 | 23,46 % | Ingen årsavgift |
| 16 | re:member Black | 25,22 % | Ingen årsavgift |
Kilde: Bankenes offentliggjorte prislister, kontrollert 30. oktober 2026. Rangeringen gjelder nominell rente, ikke samlede kostnader. SpareBank 1s varslede rente fra januar er sammenlignet med konkurrentenes oppgitte renter i oktober. Prisene kan bli endret. Oversikten er et utvalg, ikke en fullstendig kartlegging av alle kredittkort.
Sbanken blant de billigste uten medlemskrav
For kunder som ikke ønsker å melde seg inn i en bestemt organisasjon eller flytte lønnskontoen, peker Sbanken seg ut med 17,93 prosent nominell rente.
Også KLP tilbyr en relativt lav rente på 18 prosent til ordinære kunder, mens re:member Gold ligger på 18,5 prosent.
Alle disse alternativene ligger betydelig under SpareBank 1s varslede rente.
Himla er enda rimeligere med 16,6 prosent, men krever at kunden bruker banken til sin daglige økonomi og har lønnsinngang der.
For medlemmer i Tekna og enkelte foreninger tilknyttet Akademikerne Pluss kan Handelsbanken tilby 15,9 prosent. Det er den laveste nominelle renten i denne sammenligningen.
Kan spare nesten 4.000 kroner årlig
Forskjellene kan få store økonomiske konsekvenser for personer som har kredittkortgjeld over tid.
En kunde med 50.000 kroner i uendret rentebærende saldo gjennom ett år vil betale rundt 11.730 kroner i nominelle renter med SpareBank 1s nye rente.
Med Sbanken blir den tilsvarende rentekostnaden rundt 8.965 kroner – en forskjell på 2.765 kroner.
Hos Handelsbanken, med medlemsrenten på 15,9 prosent, blir forskjellen hele 3.780 kroner.
Beregningene er forenklede og forutsetter uendret gjeld gjennom året, uten gebyrer eller nedbetalinger. Den faktiske besparelsen avhenger av hvordan kortet brukes og hvor raskt gjelden betales ned.
SpareBank 1 tilbyr langt lavere rente til LO-medlemmer
Et spesielt interessant funn er at LOfavør Mastercard fortsatt markedsføres med 18,8 prosent nominell rente.
Dette kredittkortet leveres gjennom SpareBank 1-systemet og Kredittbanken ASA, som også står bak det ordinære kredittkortet som nå får høyere rente.
Forskjellen mellom ordinært SpareBank 1-kort og LOfavør-kortet blir dermed 4,66 prosentpoeng, dersom medlemsrenten forblir uendret.
Det tilsvarer 2.330 kroner i årlig renteforskjell på en uendret gjeld på 50.000 kroner.
Det er foreløpig ikke avklart om også LOfavør-kortet vil få høyere rente fra nyttår.
Se opp for skjulte kostnader
Lav nominell rente betyr ikke nødvendigvis at kredittkortet er billigst i alle situasjoner.
Instabank har eksempelvis 18,9 prosent nominell rente, men beregner renter fra første dag og krever termingebyr. Kortet er derfor mindre gunstig for dem som vanligvis betaler hele fakturaen ved forfall.
Andre kort kan ha årsavgifter, gebyrer for kontantuttak og forskjellige valutapåslag.
Den effektive renten inkluderer renter og relevante kostnader, men bankenes publiserte eksempler bruker ikke alltid samme lånebeløp og betalingsmønster. Derfor bør forbrukerne sammenligne effektiv rente på like vilkår.
Bank Norwegian har eksempelvis et valutapåslag på 1,75 prosent, mens SpareBank 1 varsler at påslaget senkes fra 2 til 1,95 prosent fra januar.
42,5 milliarder kroner i dyr kredittkortgjeld
Samtidig som rentene øker, sliter mange nordmenn med kredittkortgjeld.
Ifølge Norsk Gjeldsinformasjon hadde norske forbrukere 42,5 milliarder kroner i rentebærende kredittkortgjeld ved utgangen av september.
Det var en økning på 2,1 milliarder kroner på bare to måneder.
Den samlede kredittkortgjelden var på 79,4 milliarder kroner, hvorav 36,9 milliarder foreløpig var rentefri.
Dette bør du gjøre nå
Forbrukere som har kredittkortgjeld, bør undersøke hvilken nominell og effektiv rente de faktisk betaler.
Det kan lønne seg å undersøke om gjelden kan flyttes til et rimeligere kort eller refinansieres til lavere samlet kostnad. Det forutsetter at man blir godkjent etter kredittvurdering, og at eventuelle overføringsgebyrer og renter fra første dag tas med i regnestykket.
Den klart billigste løsningen er likevel å betale hele kredittkortregningen ved forfall. Da slipper man normalt renter på varekjøp, uavhengig av hvor høy kortets nominelle rente er.
Forbrukere kan sammenligne oppdaterte vilkår hos Finansportalen før de velger kredittkort.