
Lokalt
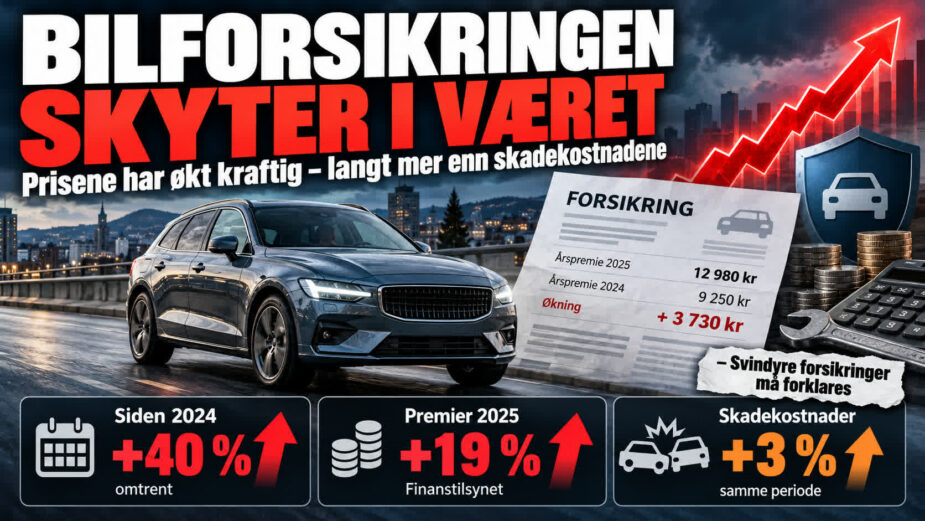
Bilforsikringen har blitt nesten 40 prosent dyrere – men skadekostnadene øker langt mindre
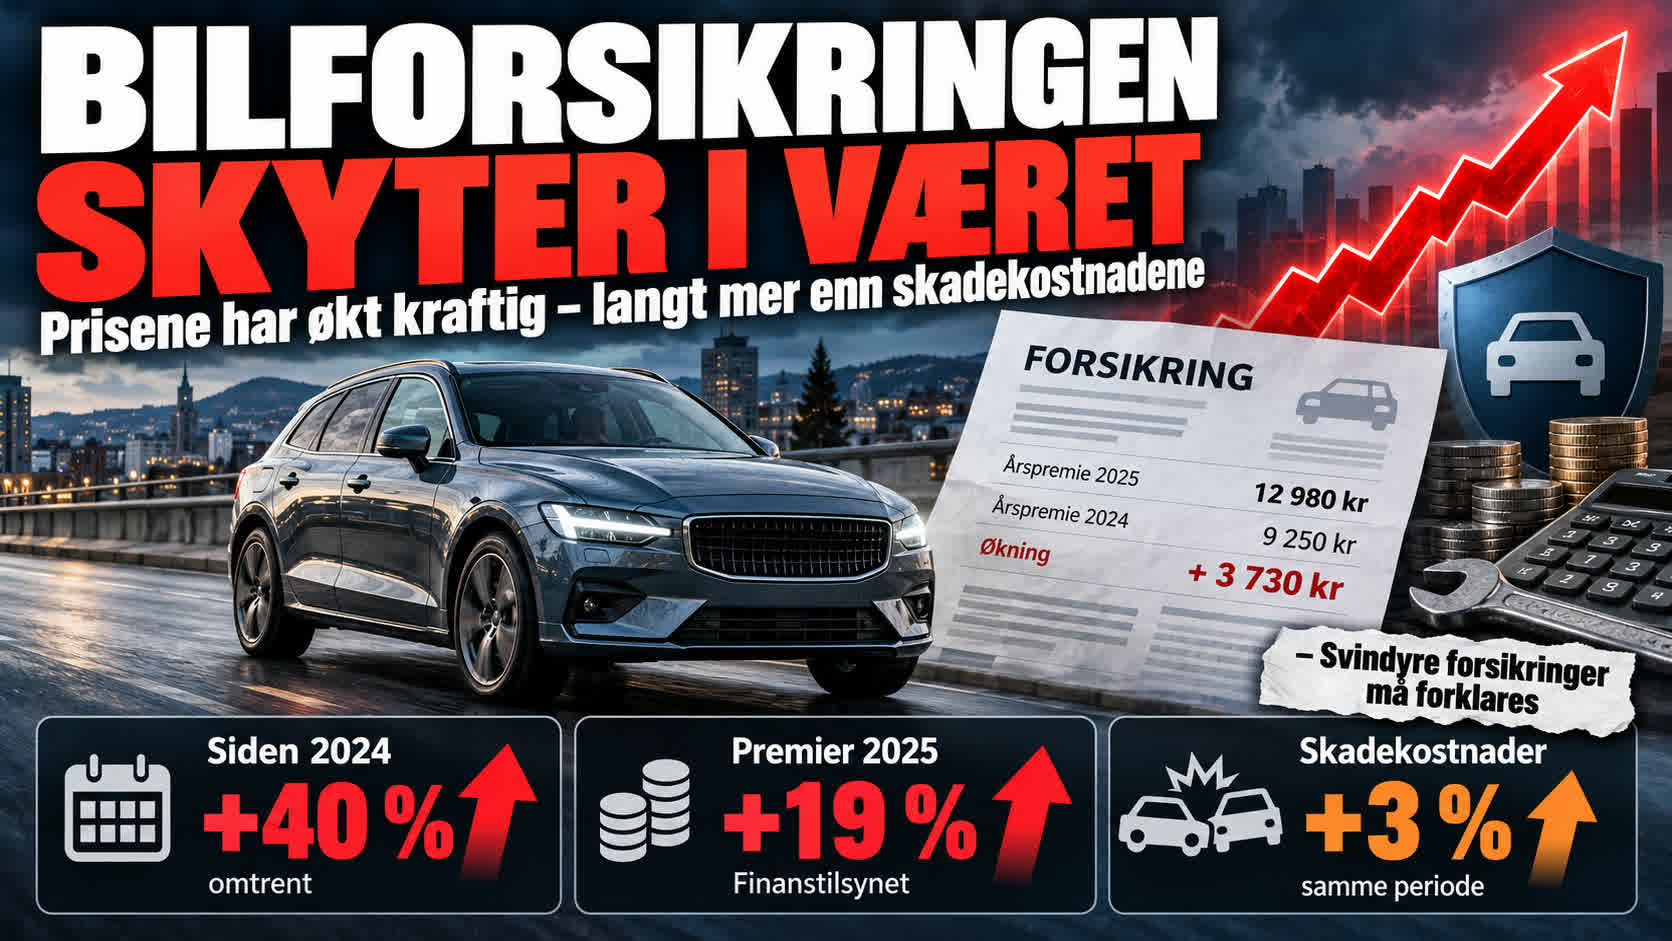

Bilforsikringen har blitt kraftig dyrere for norske bileiere. Siden 2024 har forsikringsprisene steget med nærmere 40 prosent, ifølge Nettavisen. Samtidig viser tall fra Finanstilsynet at forsikringsselskapenes premieinntekter øker langt raskere enn erstatningskostnadene. Nå kreves det bedre forklaringer på prisøkningene.
Bilforsikring: For bileiere på Haugalandet og i Sunnhordland kan det være tusenlapper å spare på å undersøke forsikringsavtalen.
Nye opplysninger fra Nettavisen viser at prisveksten på forsikringer har vært langt høyere enn den generelle prisstigningen i samfunnet.
Til sammenligning viser Statistisk sentralbyrå at den generelle prisveksten i Norge var 3,4 prosent fra september 2025 til september 2026.
19 prosent høyere premier – bare 3 prosent dyrere skader
Det mest oppsiktsvekkende kommer fra Finanstilsynets egne undersøkelser av skadeforsikringsbransjen.
I rapporten Finansielt utsyn fra juni 2026 dokumenterer tilsynet at opptjente premier økte med 19 prosent i 2025, mens erstatningskostnadene bare økte med 3 prosent.
Utviklingen gjelder blant annet motorvognforsikring, der premieinntektene økte betydelig raskere enn kostnadene ved skader.
Finanstilsynet peker på at utviklingen hovedsakelig skyldes prisøkninger når eksisterende forsikringsavtaler blir fornyet.
Samtidig har lønnsomheten i skadeforsikringsselskapene bedret seg betydelig.
Færre bilskader i 2025
Tall fra Finans Norge viser at forsikringsselskapene registrerte seks prosent færre motorskader i 2025 enn året før.
Samlede erstatninger innen motorforsikring var på nesten 24,1 milliarder kroner, omtrent det samme som i 2024.
Skadefrekvensen for person- og varebiler gikk samtidig ned fra 31,7 til 29,7 prosent.
Det betyr at færre biler ble rammet av skader, samtidig som forsikringsselskapene hentet inn betydelig mer penger gjennom økte premier.
– Svindyre forsikringer må forklares
Kommunikasjonssjef Tor Valdvik i Kongelig Norsk Automobilklub (KNA) mener forsikringsselskapene skylder kundene en bedre forklaring.
– Bilistene har fått beskjed om at forsikring blir dyrere fordi skadene blir dyrere. Dyrere reparasjoner kan være en del av forklaringen, men tallene viser at premieinntektene i motorforsikring økte betydelig mer enn erstatningskostnadene i 2025, sier Valdvik til Nettavisen.
Han mener den dokumenterte utviklingen ikke samsvarer godt nok med forklaringene forsikringsbransjen har gitt.
– Svindyre forsikringer må forklares for kundene, sier Valdvik.
Forsikringsselskapene peker på elbiler
Forsikringsbransjen viser på sin side til at moderne biler er langt dyrere å reparere enn tidligere.
Elbiler og nyere kjøretøy inneholder avanserte sensorer, kameraer, elektronikk og kostbare batterikomponenter.
Selv mindre kollisjonsskader kan føre til omfattende reparasjoner og utskifting av dyre deler.
Gjensidige, If og Fremtind peker alle på denne utviklingen som en viktig forklaring på prisveksten.
Finans Norge fremhever også at svekket kronekurs, dyrere reservedeler og økende verkstedkostnader har gjort hver enkelt skade dyrere.
Bransjen mener dessuten at premieøkningene delvis kommer på etterskudd av tidligere kostnadsvekst, og at forsikringsprisene må bygge på forventede fremtidige skader.
Finanstilsynet følger utviklingen
Den kraftige forskjellen mellom premieinntekter og erstatningskostnader har også fått Finanstilsynet til å reagere.
Tilsynet varsler økt oppmerksomhet om premieutviklingen og lønnsomheten i skadeforsikringsmarkedet.
Forsikringsvirksomhetsloven stiller krav om at forsikringspremiene skal stå i rimelig forhold til risikoen selskapene overtar og tjenestene de leverer.
Finanstilsynet har også uttrykt bekymring for at høye forsikringspriser over tid kan gjøre viktige forsikringer mindre tilgjengelige for privatpersoner og bedrifter.
En familie kan spare flere tusen kroner
Prisøkningene kan få store utslag i husholdningsbudsjettet.
En bilforsikring som kostet 10.000 kroner årlig, vil koste 14.000 kroner dersom premien øker med 40 prosent. Det tilsvarer 4.000 kroner mer i året.
For en familie med to biler kan økningen bli betydelig større.
Prisene varierer imidlertid mye etter bilmodell, alder, bonus, kjørelengde, bosted og tidligere skadehistorikk.
Det betyr også at forskjellene mellom forsikringsselskapene kan være store for én og samme bil.
Oppfordrer bileiere til å sammenligne priser
KNA oppfordrer nå bileiere til å hente inn konkurrerende tilbud før de godtar nye premieøkninger.
Ved sammenligning bør kjørelengde, egenandel og forsikringsdekning være lik, slik at prisforskjellene blir reelle.
Det er også viktig å kontrollere om samlerabatter faktisk gjør det billigere å beholde forsikringene i ett selskap.
For bilister på Haugalandet og i Sunnhordland er rådet enkelt: Ikke godta en kraftig premieøkning uten først å undersøke om samme forsikring kan kjøpes rimeligere et annet sted.
Tallene fra Finanstilsynet viser at selskapenes lønnsomhet har økt betydelig. Dermed er spørsmålet om hvor mye av prisøkningen som faktisk skyldes dyrere skader, og hvor mye som bidrar til høyere fortjeneste, blitt stadig mer aktuelt.