
Lokalt
Flere banker hever renten – slik rammes familier og bedrifter med store lån
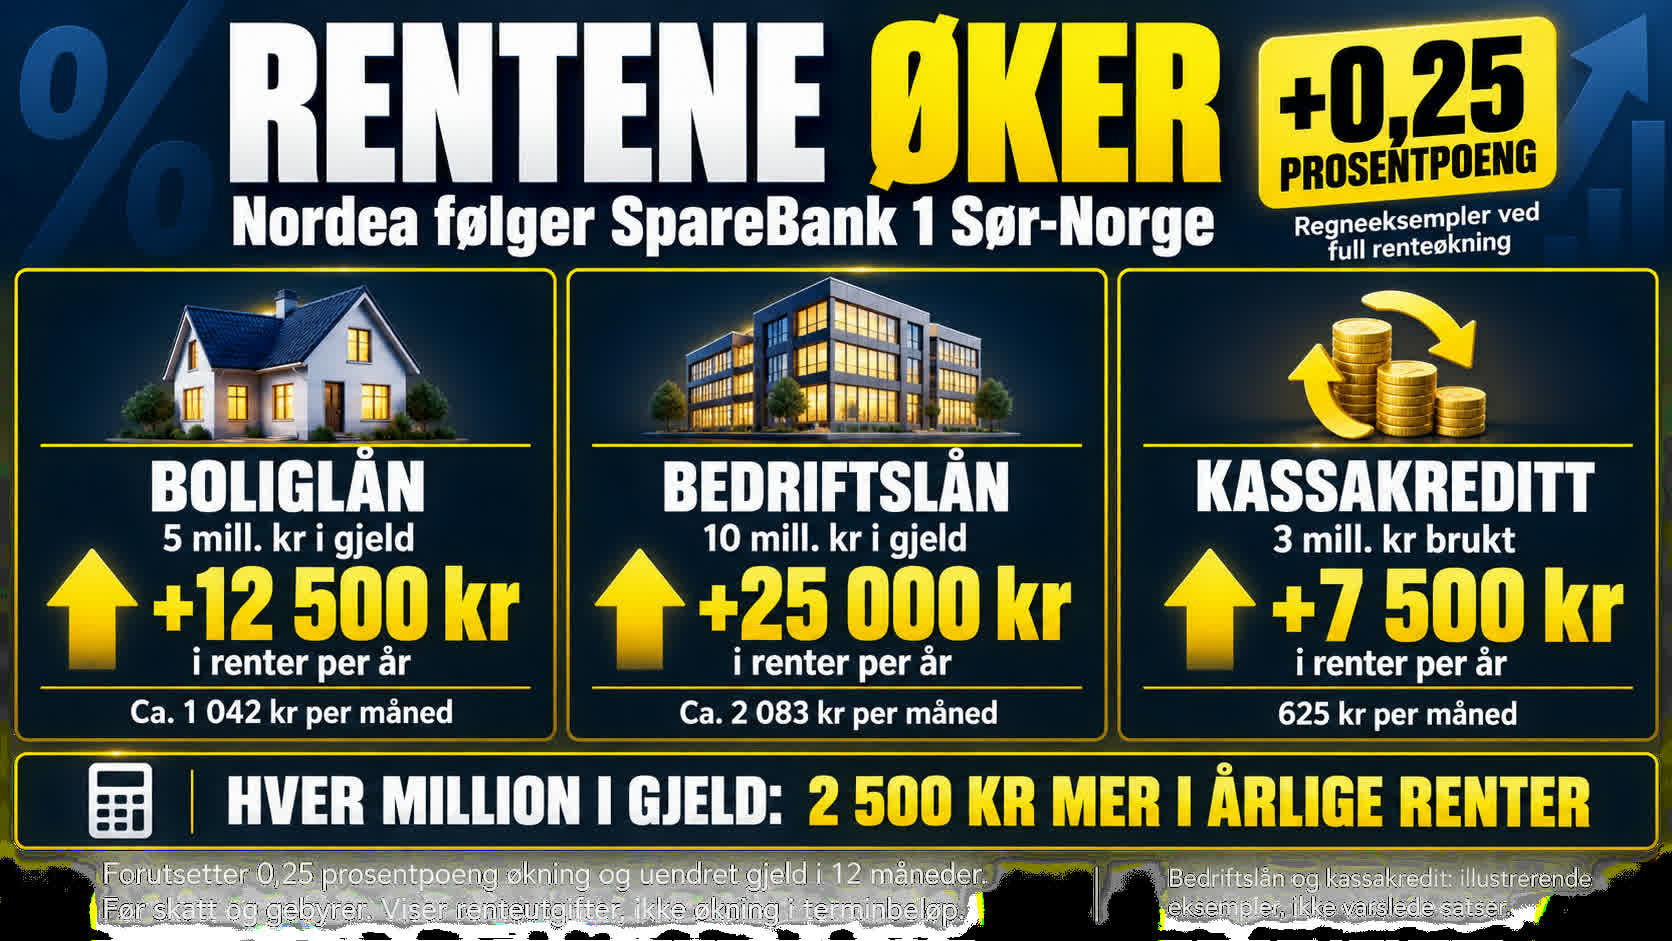

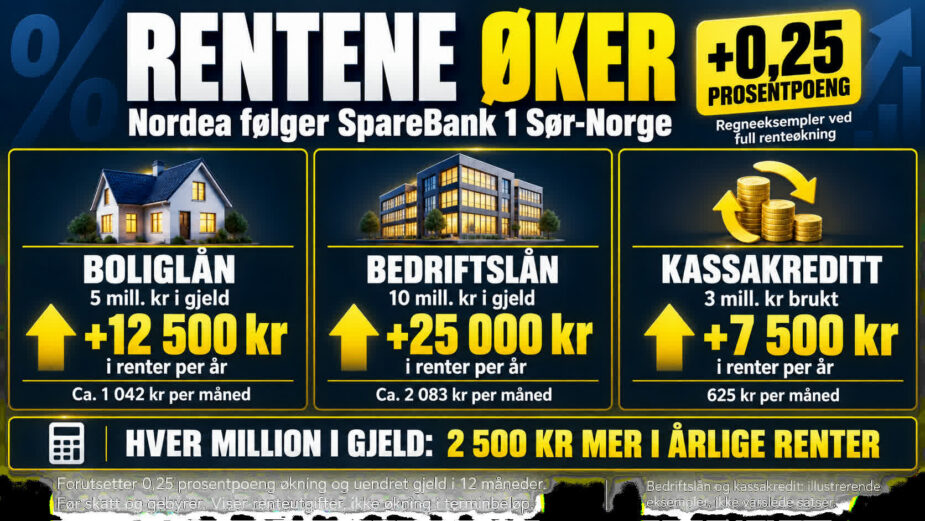
Nordea følger SpareBank 1 Sør-Norge og setter opp renten. For en familie med fem millioner kroner i boliglån kan en økning på 0,25 prosentpoeng bety 12.500 kroner mer i årlige renteutgifter, før skatt og ved uendret gjeld.
Økonomi: SpareBank 1 Sør-Norge, tidligere SR-Bank, var fredag først ute blant storbankene med å varsle høyere renter etter Norges Banks renteheving. Lørdag kom Nordea med samme beskjed: Rentene på boliglån og innskudd økes med inntil 0,25 prosentpoeng.
For eksisterende boliglån gjelder endringene fra 26. november hos Nordea og 29. november hos SpareBank 1 Sør-Norge.
Bakgrunnen er at Norges Bank torsdag kunngjorde at styringsrenten heves fra 4,25 til 4,5 prosent. Målet er å få prisveksten ned.
Flere banker kan følge etter, men tidspunkt og størrelse på renteendringene avhenger av den enkelte banken og låneavtalen.
2.500 kroner ekstra per million
En renteøkning på 0,25 prosentpoeng tilsvarer 2.500 kroner i ekstra årlige renteutgifter for hver million kroner i gjeld, dersom lånesaldoen er uendret gjennom året.
For husholdninger med store boliglån blir utslaget dermed merkbart:
| Boliglån | Økte renter per år | Økte renter per måned i snitt |
|---|---|---|
| 2 millioner kroner | 5.000 kr | 417 kr |
| 3 millioner kroner | 7.500 kr | 625 kr |
| 4 millioner kroner | 10.000 kr | 833 kr |
| 5 millioner kroner | 12.500 kr | 1.042 kr |
| 6 millioner kroner | 15.000 kr | 1.250 kr |
| 8 millioner kroner | 20.000 kr | 1.667 kr |
Tallene viser økte renteutgifter før skatt, beregnet med uendret gjeld og full renteøkning i tolv måneder. De viser ikke nødvendigvis hvor mye det månedlige terminbeløpet øker.
Terminbeløpet øker mindre på annuitetslån
På et annuitetslån består betalingen av både renter og avdrag. Når renten øker og nedbetalingstiden beholdes, endres fordelingen mellom disse.
Et regneeksempel med tre millioner kroner i lån, 25 års gjenværende nedbetalingstid og nominell rente som øker fra 5,50 til 5,75 prosent, gir følgende utslag:
Det månedlige terminbeløpet øker fra omtrent 18.423 til 18.873 kroner – rundt 451 kroner mer i måneden.
Med fem millioner kroner i lån og samme betingelser øker terminbeløpet fra omtrent 30.704 til 31.455 kroner. Det er rundt 751 kroner mer hver måned.
Beregningene forutsetter månedlige terminer og er uten gebyrer. At terminbeløpet øker mindre enn renteutgiftene, skyldes at en mindre del av innbetalingen går til å betale ned gjelden.
Bedrifter kan få store samlede renteregninger
For bedrifter med store lån kan selv et kvart prosentpoeng bety betydelige beløp. Bedriftslån har ofte individuelt avtalte renter, og bankenes varslede boliglånsendringer betyr ikke automatisk at alle bedriftslån øker tilsvarende.
Tabellen under viser illustrerende regneeksempler dersom også disse rentene øker med 0,25 prosentpoeng:
| Lånetype og saldo | Eksempel på renteendring | Årlige renter før → etter | Mer per år |
|---|---|---|---|
| Bedriftslån: 5 millioner kr | 7,00 → 7,25 % | 350.000 → 362.500 kr | 12.500 kr |
| Bedriftslån: 10 millioner kr | 8,00 → 8,25 % | 800.000 → 825.000 kr | 25.000 kr |
| Bedriftslån: 20 millioner kr | 8,00 → 8,25 % | 1.600.000 → 1.650.000 kr | 50.000 kr |
| Kassakreditt: 2 millioner kr brukt | 10,00 → 10,25 % | 200.000 → 205.000 kr | 5.000 kr |
| Kassakreditt: 5 millioner kr brukt | 10,00 → 10,25 % | 500.000 → 512.500 kr | 12.500 kr |
Rentesatsene er valgte eksempler, ikke tilbud eller varslede bedriftsrenter fra Nordea eller SpareBank 1 Sør-Norge. Beregningene forutsetter uendret saldo gjennom året og er før skatt, gebyrer og provisjoner.
En høyere rente i utgangspunktet gir en større samlet renteregning. Selve økningen på 0,25 prosentpoeng koster likevel det samme per lånte million, uansett om renten starter på fem, åtte eller ti prosent.
Kassakreditten avhenger av hvor mye som brukes
For kassakreditt er det viktig å skille mellom kredittrammen og beløpet bedriften faktisk har trukket.
Har en bedrift en ramme på fem millioner kroner, men bruker to millioner i gjennomsnitt, gir en renteøkning på 0,25 prosentpoeng omtrent 5.000 kroner mer i årlige renter. Beregningen forutsetter at gjennomsnittlig bruk holder seg på samme nivå.
Eventuell rammeprovisjon og andre gebyrer kommer i tillegg. Den faktiske kostnaden avhenger derfor av både bruken og avtalen.
For en bedrift med ti millioner kroner i lån og tre millioner i gjennomsnittlig brukt kassakreditt blir den samlede økningen 32.500 kroner i året dersom renten på begge øker med 0,25 prosentpoeng.
Høyere innskuddsrente kan dempe utslaget
Både Nordea og SpareBank 1 Sør-Norge har også varslet høyere innskuddsrenter.
Dersom en sparekonto får hele økningen på 0,25 prosentpoeng, gir én million kroner på konto 2.500 kroner mer i årlige renteinntekter før skatt, ved uendret saldo.
For familier og bedrifter med langt mer gjeld enn bankinnskudd vil høyere lånerenter likevel veie tyngst.


